Της Ελευθερίας Κούρταλη
Η Ελλάδα βρίσκεται εν μέσω μιας πολυάσχολης περιόδου αναθεώρησης της αξιολόγησής της η οποία έχει ήδη ξεκινήσει με θετικό πρόσημο, τονίζει η Citigroup. Τις επόμενες εβδομάδες, η προσοχή θα στραφεί στους οίκους S&P και Fitch, όπου βλέπει περιθώρια για περαιτέρω αναβαθμίσεις των προοπτικών. Ωστόσο, πιστεύει ότι οι αναβαθμίσεις της αξιολόγησης δεν θα έρθουν πριν από το 2027 και αυτό γιατί η Ελλάδα εισέρχεται σε ένα έτος εκλογών, το αποτέλεσμα του οποίου θα δώσει μια ένδειξη για το εάν η δημόσια υποστήριξη για δημοσιονομική σύνεση και διαρθρωτικές μεταρρυθμίσεις εξακολουθεί να υπάρχει. Επιπλέον, και οι αυξανόμενοι γεωπολιτικοί κίνδυνοι δεν βοηθούν στην υπόθεση για αναβαθμίσεις της αξιολόγησης.
Η Citi εξηγεί πως ο τρόπος λειτουργίας των οίκων αξιολόγησης υποδηλώνει ότι θα προσέχουν για σημάδια ανανεωμένης δέσμευσης για μείωση του χρέους και διαρθρωτικές μεταρρυθμίσεις πριν εκδώσουν αναβάθμιση. Όλοι οι κύριοι οίκοι αξιολόγησης έχουν αναφέρει βελτιώσεις στα δημόσια οικονομικά και το μεσοπρόθεσμο αναπτυξιακό δυναμικό ως παράγοντες που θα μπορούσαν να οδηγήσουν σε μια θετική δράση αξιολόγησης.
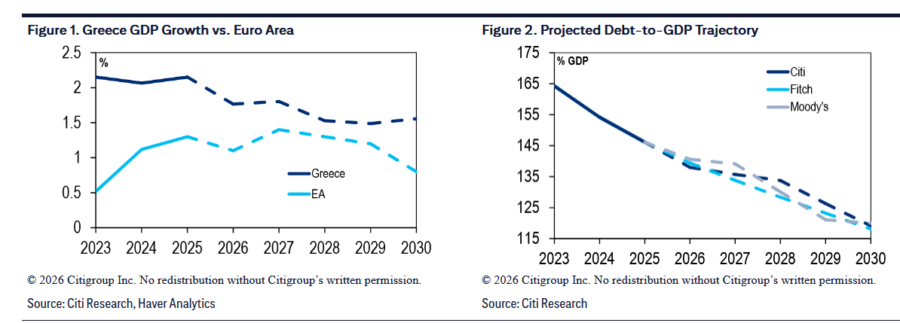
“Πιστεύουμε ότι εάν αυτή η δέσμευση ανανεωθεί μεσοπρόθεσμα, η Ελλάδα θα μπορούσε να επιστρέψει στις αξιολογήσεις “Α” έως το 2030, ανακτώντας το καθεστώς που κατείχε πριν από την κρίση”, όπως σημειώνει χαρακτηριστικά.. Ωστόσο, η εμπιστοσύνη των αγορών στα ελληνικά ομόλογα έχει ήδη φανεί, βοηθούμενη και από την ευνοϊκή συνολική δομή του χρέους, η οποία έχει παράσχει ένα σημαντικό περιθώριο ασφαλείας κατά τη διάρκεια των πρόσφατων επεισοδίων αύξησης των αποδόσεων.
Η αμερικάνικη τράπεζα τονίζει πως η ελληνική κυβέρνηση έχει μέχρι στιγμής τηρήσει τη δέσμευσή της για βελτίωση της δημοσιονομικής θέσης της χώρας, με τις πρόσφατες ανακοινώσεις για σχέδια πρόωρης αποπληρωμής του χρέους να στέλνουν περαιτέρω μηνύματα προς αυτή την κατεύθυνση.
Τον Ιούνιο, η Ελλάδα αποπλήρωσε 6,94 δισ. ευρώ από τα δάνεια του GLF νωρίτερα από το χρονοδιάγραμμα, ενώ στοχεύει να τα αποπληρώσει πλήρως έως το 2031, περίπου 10 χρόνια νωρίτερα από το αρχικό χρονοδιάγραμμα. Τα δάνεια αυτά είναι τα πιο ακριβά μεταξύ των ελληνικών δανείων της εποχής διάσωσης και αυτά με σχετικά μικρές λήξεις.
Αυτό σημαίνει ότι η στρατηγική της χώρας να χρησιμοποιήσει μετρητά για την επιτάχυνση της αποπληρωμής όχι μόνο στέλνει ένα θετικό μήνυμα στην αγορά, αλλά συμβάλλει επίσης στη βελτίωση του προφίλ δανεισμού της χώρας, τονίζει η Citi.
Πιο πρόσφατα, η Ελλάδα δεσμεύτηκε επίσης να πραγματοποιήσει πρόσθετες πρόωρες αποπληρωμές χρέους συνολικού ύψους 5,9 δισ. ευρώ το 2026, συμπεριλαμβανομένων 1,2 δισ. ευρώ σε έντοκα γραμμάτια, 2,2 δισ. ευρώ σε ομόλογα του ελληνικού Δημοσίου που λήγουν τον Δεκέμβριο του 2027 και 2,5 δισ. ευρώ σε δάνεια από τον EFSF που λήγουν το 2027 και το 2028.
Η Citi σημειώνει πως τα δάνεια του EFSF είναι ιδιαίτερα ευνοϊκού χαρακτήρα (αν και εξακολουθούν να είναι πιο ακριβά από αυτά του ESM), πράγμα που σημαίνει ότι η πρόωρη αποπληρωμή στην πράξη αυξάνει τους κινδύνους επιδείνωσης του μέσου κόστους του συνολικού χρέους αυξάνοντας την έκθεση στην αγορά. Ωστόσο, αυτός ο δυνητικά αρνητικός αντίκτυπος έχει μέχρι στιγμής μετριαστεί από το γεγονός ότι η χώρα έχει χρησιμοποιήσει έσοδα από την εκ νέου ιδιωτικοποίηση των ελληνικών τραπεζών για τη χρηματοδότηση τέτοιων πρόωρων αποπληρωμών αντί να εκδώσει νέα ομόλογα στην αγορά.
Ωστόσο, κατά τη Citi, οι οίκοι αξιολόγησης είναι πιθανό να είναι επιφυλακτικοί σχετικά με την αναβάθμιση της αξιολόγησης πριν δουν οποιαδήποτε ένδειξη ότι οι δεσμεύσεις για δημοσιονομική σύνεση και διαρθρωτικές μεταρρυθμίσεις των τελευταίων ετών θα παραμείνουν μεσοπρόθεσμα.
Πρώτο εμπόδιο, οι εκλογές
Οι βουλευτικές εκλογές του 2027, που αναμένεται να διεξαχθούν τον Μάιο και το αργότερο στις 25 Ιουλίου, αποτελούν κατά την άποψή της έναν βασικό καταλύτη για το επόμενο κύμα αναβαθμίσεων της αξιολόγησης.
Το αποτέλεσμα των εκλογών θα πρέπει να παρέχει σαφή ένδειξη για το εάν η δημόσια υποστήριξη σχετικά με τη δημοσιονομική πειθαρχία και τις οικονομικές μεταρρυθμίσεις εξακολουθεί να υπάρχει και, ως εκ τούτου, εάν αυτές είναι ακόμη πολιτικά εφικτές. Αν και πολλά πράγματα μπορούν να αλλάξουν από τώρα μέχρι τις εκλογές, οι περισσότερες πρόσφατες δημοσκοπήσεις δείχνουν ότι αυτό θα μπορούσε να ισχύει, τονίζει η Citi. Πράγματι, παρά την μείωση της υποστήριξης, η Νέα Δημοκρατία τα τελευταία τρία χρόνια, παραμένει πολύ μπροστά από την Ελληνική Αριστερά (ΕΛΑΣ), η οποία πλέον συγκεντρώνει περίπου το 17% των προθέσεων ψήφου, και το (ΠΑΣΟΚ), με περίπου 12%.
Πάντως, η πρωτοπορία στις δημοσκοπήσεις δεν σημαίνει απαραίτητα ότι είναι σε θέση να εξασφαλίσει πλειοψηφία στο κοινοβούλιο, κάτι που έχει σημασία για την υλοποίηση μιας οικονομικής και δημοσιονομικής ατζέντας που είναι επιθυμητή από την πιστοληπτική ικανότητα, σημειώνει η Citi.
Οι επόμενοι μήνες θα είναι καθοριστικοί για τον καθορισμό του εκλογικού αποτελέσματος, με τη Νέα Δημοκρατία να διεκδικεί τρίτη συνεχόμενη κυβέρνηση. Οι πιθανότητες επιτυχίας εξαρτώνται κυρίως από την ικανότητα του κόμματος να προσελκύσει πίσω τους ψηφοφόρους που την ψήφισαν το 2019 και το 2023 και τώρα φαίνονται δυσαρεστημένοι, κάτι που οι δημοσκοπήσεις δείχνουν ότι αντιπροσωπεύει περίπου το 50% των αναποφάσιστων ψηφοφόρων. Αυτό τελικά θα εξαρτηθεί από το πόσο αξιόπιστο θα είναι το κόμμα στην αντιμετώπιση της απογοήτευσης των νοικοκυριών για το αυξανόμενο κόστος διαβίωσης.
Περαιτέρω εμπόδιο οι αυξανόμενοι γεωπολιτικοί κίνδυνοι
Κατά τη Citi και οι αυξανόμενοι γεωπολιτικοί κίνδυνοι δεν βοηθούν στην υποστήριξη των αναβαθμίσεων της αξιολόγησης της Ελλάδας, για δύο λόγους.
Ο πρώτος σχετίζεται με την περαιτέρω πιθανή κλιμάκωση της σύγκρουσης Ρωσίας-Ουκρανίας ή την περαιτέρω απόσυρση της υποστήριξης από άλλους συμμάχους του ΝΑΤΟ. Αν και δεν αφορά συγκεκριμένα την ελληνική κατάσταση, σχετίζεται με ένα ευρύτερο ζήτημα το οποίο οι οίκοι αξιολόγησης είναι πιθανό να λάβουν υπόψη κατά την παροχή τελικών αξιολογήσεων, καθιστώντας τους ιδιαίτερα προσεκτικούς.
Η Moody’s ήταν ο πιο ένθερμος οίκος αξιολόγησης σε αυτό το θέμα, αναφέροντάς το ρητά ως παράγοντα που επηρεάζει το πιστωτικό προφίλ όλων των ευρωπαϊκών μελών του ΝΑΤΟ, συμπεριλαμβανομένης της Ελλάδας.
Μέχρι στιγμής, οι ανάγκες των ευρωπαϊκών χωρών να δαπανήσουν περισσότερα για την άμυνα δεν φαίνεται να έχουν καθοδηγήσει τις αποφάσεις αξιολόγησης. Ωστόσο, μια σημαντική προειδοποίηση είναι ότι οι χώρες που αντιμετωπίζουν τη μεγαλύτερη στρατιωτική απειλή τυχαίνει να είναι και αυτές με καλύτερη δημοσιονομική ικανότητα για να την αντιμετωπίσουν, περιορίζοντας έτσι την καθοδική πίεση στις αξιολογήσεις τους.
Για πόσο καιρό αυτό θα είναι αρκετό για να αποτρέψει τους οίκους αξιολόγησης από το να υποβαθμίζουν τις χώρες είναι ασαφές, αλλά η πρόσφατη υποβάθμιση της Πολωνίας από την Moody’s θα μπορούσε να είναι ένα σημάδι ότι τα πράγματα αρχίζουν να αλλάζουν, τονίζει η Citi.
Για την Ελλάδα συγκεκριμένα, βλέπει πάντως περιορισμένο τον κίνδυνο οι υψηλότερες αμυντικές δαπάνες να επιδεινώσουν τη δυναμική του εθνικού χρέους. Η Ελλάδα συγκαταλέγεται ήδη μεταξύ των χωρών με τις μεγαλύτερες δαπάνες του ΝΑΤΟ σε σχετικούς όρους και οι δαπάνες στον τομέα αναμένεται να παραμείνουν σε γενικές γραμμές σταθερές. Η κυβέρνηση έχει ήδη ανακοινώσει ένα 12ετές σχέδιο εκσυγχρονισμού ύψους 25 δισ. ευρώ για την υποστήριξη της βιομηχανίας, το οποίο θα ενσωματωθεί με 787 εκατ. ευρώ που έχουν ήδη εξασφαλιστεί μέσω του προγράμματος SAFE, ένα συνολικό ποσό που δεν αλλάζει ουσιαστικά τα επίπεδα χρέους της χώρας.
Δεύτερον, οι αυξημένες τιμές του πετρελαίου τείνουν να συνδέονται με επιδείνωση του ισοζυγίου τρεχουσών συναλλαγών της Ελλάδας, τονίζει η Citi. Το τελευταίο παρουσιάζει ήδη μεγάλο έλλειμμα (5,9% του ΑΕΠ από το 2025), γεγονός που αποτελεί μία από τις διαρθρωτικές αδυναμίες της οικονομίας. Σε αυτό το πλαίσιο, η Ελλάδα παραμένει εισαγωγέας πετρελαίου και η αμερικάνικη τράπεζα διαπιστώνει ότι ιστορικά υπάρχει αρνητική σχέση μεταξύ των τιμών του Brent και του ισοζυγίου τρεχουσών συναλλαγών της χώρας. Και παρόλο που η Ελλάδα διαθέτει μια αξιόλογη βιομηχανία διύλισης και τα πετρελαϊκά προϊόντα συγκαταλέγονται στις κύριες εξαγωγές της, ο αρνητικός αντίκτυπος του υψηλότερου κόστους εισαγωγής που σχετίζεται με την αύξηση των τιμών του πετρελαίου έχει γενικά υπερτερήσει των οφελών από την αύξηση των εσόδων από τις εξαγωγές.
Εφικτό το “Α”
“Πιστεύουμε ότι εάν η χώρα συνεχίσει την πορεία της προς τη μείωση του χρέους και τις οικονομικές μεταρρυθμίσεις, ο στόχος της κυβέρνησης να αποκαταστήσει την αξιολόγηση Α που κατείχε πριν από την κρίση έως το 2030 είναι εφικτός”, τονίζει η Citi.
Εξετάζοντας τους τρεις κύριους οίκους αξιολόγησης, η επίτευξη αυτού του στόχου απαιτεί δύο περαιτέρω αναβαθμίσεις από τους Fitch και S&P και τρεις περαιτέρω από την Moody’s. Η Citi πιστεύει ότι ενώ ένα εκλογικό αποτέλεσμα που θα ευνοεί την πιστοληπτική ικανότητα θα μπορούσε να είναι αρκετό για να προκαλέσει μία ακόμη αναβάθμιση αξιολόγησης, για τους υπόλοιπους οι οίκοι αξιολόγησης θα χρειαστούν περαιτέρω στοιχεία για διαρθρωτικές μεταρρυθμίσεις και μεταρρυθμίσεις που ενισχύουν την παραγωγικότητα.
Η ιδέα είναι ότι η ισχυρή αναπτυξιακή δυναμική μπορεί πιθανώς να παρεκταθεί στα επόμενα δύο χρόνια, για τα οποία η συμβολή στην ανάπτυξη από τις επενδύσεις αναμένεται να παραμείνει υψηλή. Μετά από αυτό, μεσοπρόθεσμα, η ανάπτυξη θα εξαρτηθεί από το πώς η κυβέρνηση θα καταφέρει να αντισταθμίσει τις αρνητικές επιπτώσεις των δημογραφικών στοιχείων.
Τρία στοιχεία θα είναι κρίσιμα για την αντιμετώπιση αυτής της πρόκλησης, τονίζει η Citi: (1) η αύξηση του ποσοστού συμμετοχής, το οποίο, αν και αυξάνεται τα τελευταία χρόνια, παραμένει πολύ χαμηλό, λίγο πάνω από 53%, (2) η αντιμετώπιση των κανονιστικών και δικαστικών ανεπαρκειών μέσω μεταρρυθμίσεων και (3) η διασφάλιση της αποτελεσματικής απορρόφησης των κεφαλαίων από τον Μηχανισμό Ανάκαμψης και Ανθεκτικότητας, τον οποίο η Moody’s εκτιμά ότι θα μπορούσε να ενισχύσει τη δυνητική ανάπτυξη της Ελλάδας κατά 0,4 ποσοστιαίες μονάδες έως το 2030 από μόνο του.
Η ευνοϊκή δομή του χρέους της Ελλάδας έχει παράσχει ένα σημαντικό περιθώριο ασφαλείας για τα ελληνικά ομόλογα κατά την πρόσφατη αύξηση των αποδόσεων των ομολόγων. Αυτή η δομή μειώνει σημαντικά τη βραχυπρόθεσμη ευαισθησία της δυναμικής του χρέους στα επιτόκια της αγοράς. “Πιστεύουμε ότι αυτή η ευνοϊκή δομή του χρέους συνέβαλε στον περιορισμό της διεύρυνσης των spreads τους τελευταίους μήνες, ενώ αυτά χωρών όπως η Ιταλία και η Γαλλία διευρύνθηκαν σημαντικά περισσότερο”, επισημαίνει χαρακτηριστικά η αμερικάνικη τράπεζα.
Πηγή: capital.gr