Περιθώρια για νέες αναβαθμίσεις των προοπτικών της ελληνικής οικονομίας από τους οίκους αξιολόγησης S&P και Fitch βλέπει η Citi, εκτιμώντας ωστόσο ότι οι αναβαθμίσεις της πιστοληπτικής ικανότητας της χώρας δύσκολα θα έρθουν πριν από το 2027.
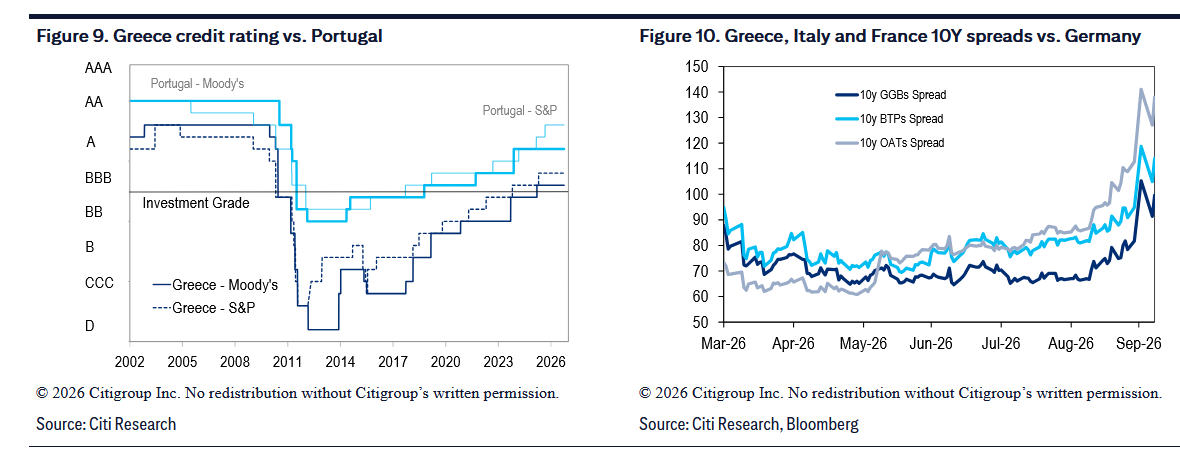
Όπως επισημαίνει σε ανάλυσή της με ημερομηνία 8 Οκτωβρίου, η Ελλάδα βρίσκεται στη μέση μιας περιόδου αυξημένης κινητικότητας στο μέτωπο των αξιολογήσεων, η οποία έχει ήδη ξεκινήσει θετικά, με την αναβάθμιση των προοπτικών από τη Moody’s και τη Morningstar από σταθερές σε θετικές, καθώς και την αναβάθμιση της αξιολόγησης σε BBB+ από τη Scope Ratings.
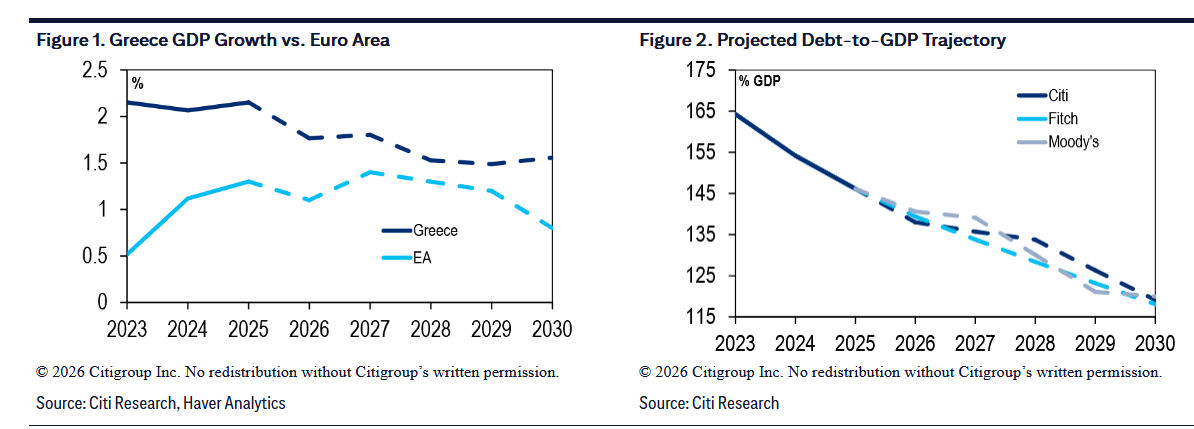
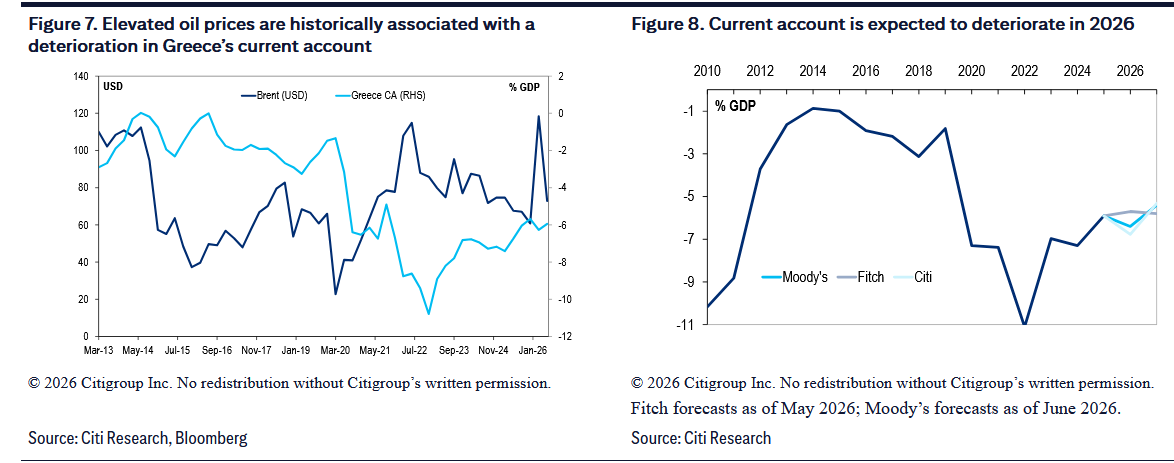
Επόμενοι στη σειρά είναι οι οίκοι S&P, με την αξιολόγηση να αναμένεται στις 23 Οκτωβρίου, και Fitch, στις 6 Νοεμβρίου. Και οι δύο κατατάσσουν σήμερα την Ελλάδα στη βαθμίδα BBB με σταθερές προοπτικές. Η Citi εκτιμά ότι υπάρχουν περιθώρια να μεταβάλουν τις προοπτικές σε θετικές, καθώς συνεχίζεται η αποκλιμάκωση του δημόσιου χρέους.
Ωστόσο, θεωρεί ότι για την επόμενη αναβάθμιση της πιστοληπτικής ικανότητας θα χρειαστούν πρόσθετες ενδείξεις ότι η δημοσιονομική πειθαρχία και οι διαρθρωτικές μεταρρυθμίσεις θα έχουν συνέχεια σε μεσοπρόθεσμο ορίζοντα.
Το ορόσημο των εκλογών του 2027
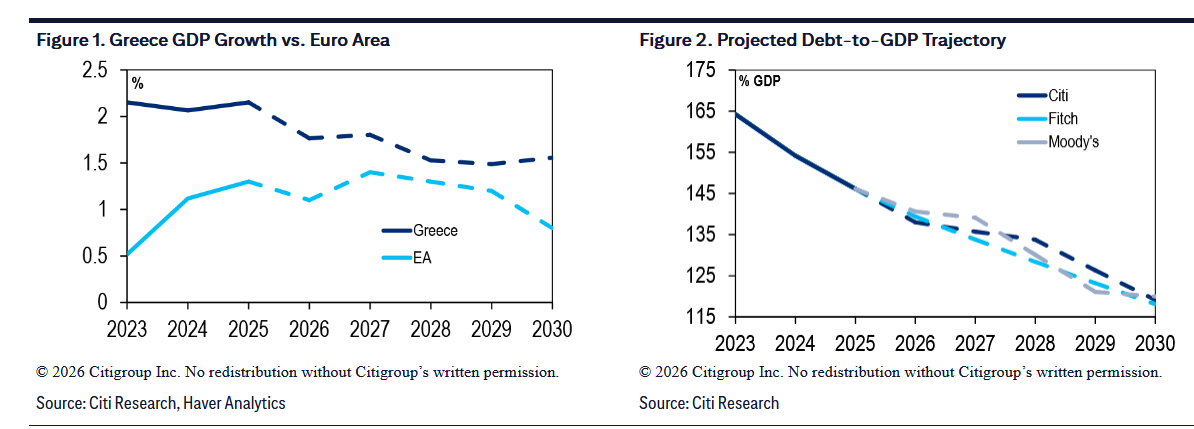
Καθοριστικό καταλύτη για τον επόμενο κύκλο αναβαθμίσεων αναμένεται να αποτελέσουν οι βουλευτικές εκλογές του 2027, οι οποίες, σύμφωνα με την Citi, αναμένεται να διεξαχθούν τον Μάιο και το αργότερο έως τις 25 Ιουλίου. Το εκλογικό αποτέλεσμα θα δώσει σαφέστερη εικόνα για το κατά πόσο εξακολουθεί να υπάρχει κοινωνική στήριξη στη δημοσιονομική πειθαρχία και στις οικονομικές μεταρρυθμίσεις, αλλά και για το αν αυτές μπορούν να συνεχιστούν πολιτικά.
Η Citi επισημαίνει ότι η κυβέρνηση έχει μέχρι στιγμής τηρήσει τη δέσμευσή της για βελτίωση της δημοσιονομικής θέσης της χώρας, με τις πρόσφατες ανακοινώσεις για πρόωρες αποπληρωμές χρέους να ενισχύουν αυτό το μήνυμα.
Ωστόσο, η πρωτιά στις δημοσκοπήσεις δεν συνεπάγεται κατ’ ανάγκη εξασφάλιση κοινοβουλευτικής πλειοψηφίας, η οποία θεωρείται κρίσιμη για τη συνέχιση μιας οικονομικής και δημοσιονομικής πολιτικής που θα λειτουργούσε υποστηρικτικά για την πιστοληπτική αξιολόγηση.
Σύμφωνα με την ανάλυση, η Νέα Δημοκρατία εξακολουθεί να προηγείται των βασικών κομμάτων της αντιπολίτευσης, παρά την υποχώρηση της εκλογικής της επιρροής τα τελευταία τρία χρόνια. Η Citi αναφέρει ότι η Ελληνική Αριστερή Συμμαχία (ΕΛΑΣ) συγκεντρώνει περίπου 17% στην πρόθεση ψήφου και το ΠΑΣΟΚ περίπου 12%. Το επόμενο διάστημα θα είναι κρίσιμο για την έκβαση της εκλογικής αναμέτρησης, με την ικανότητα της Νέας Δημοκρατίας να προσελκύσει ξανά ψηφοφόρους που την είχαν στηρίξει το 2019 και το 2023 να εξαρτάται, μεταξύ άλλων, από την αξιοπιστία των απαντήσεών της στην απογοήτευση των νοικοκυριών για την αύξηση του κόστους ζωής.
Οι πρόωρες αποπληρωμές χρέους
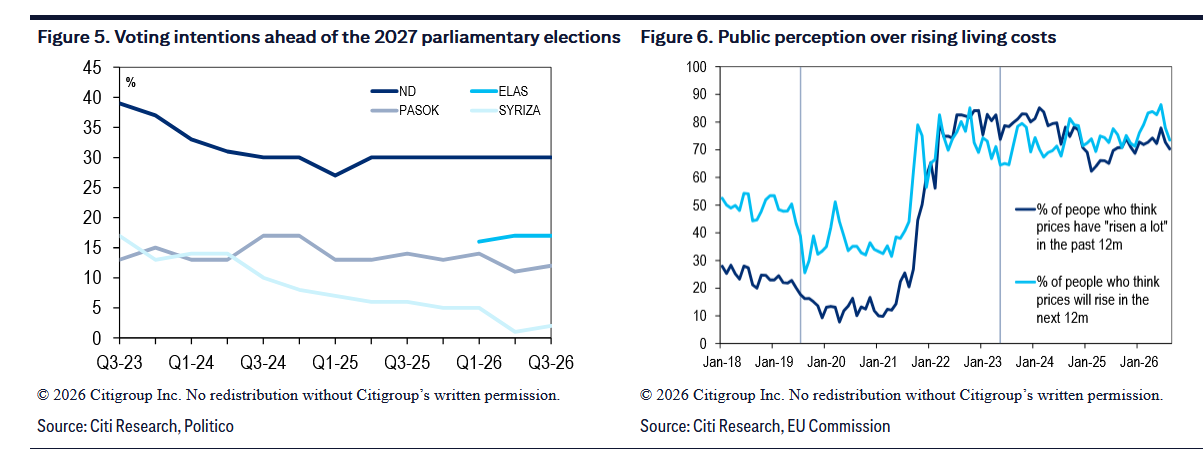
Η πρόοδος στη μείωση του δημόσιου χρέους αποτελεί έναν από τους βασικούς παράγοντες που θα μπορούσαν να στηρίξουν νέες θετικές αξιολογήσεις. Τον Ιούνιο, η Ελλάδα αποπλήρωσε πρόωρα δάνεια ύψους 6,94 δισ. ευρώ από τη Δανειακή Διευκόλυνση για την Ελλάδα (Greek Loan Facility – GLF), τα οποία είχαν χορηγηθεί διμερώς από 14 χώρες της Ευρωζώνης το 2010, με συνολικό αρχικό ύψος 52,9 δισ. ευρώ και λήξεις που έφθαναν έως το 2041.
Από το αρχικό ποσό παραμένουν σήμερα ανεξόφλητα 26,3 δισ. ευρώ, τα οποία η Ελλάδα σχεδιάζει να αποπληρώσει πλήρως έως το 2031, περίπου δέκα χρόνια νωρίτερα από τον αρχικό προγραμματισμό. Όπως σημειώνει η Citi, τα συγκεκριμένα δάνεια είναι τα ακριβότερα μεταξύ των δανείων της περιόδου των προγραμμάτων διάσωσης και έχουν σχετικά μικρότερες διάρκειες. Επομένως, η πρόωρη αποπληρωμή τους βελτιώνει το προφίλ του δημόσιου χρέους και στέλνει θετικό μήνυμα στις αγορές.
Παράλληλα, η Ελλάδα έχει δεσμευθεί για πρόσθετες πρόωρες αποπληρωμές συνολικού ύψους 5,9 δισ. ευρώ το 2026. Το ποσό περιλαμβάνει 1,2 δισ. ευρώ σε έντοκα γραμμάτια, 2,2 δισ. ευρώ σε ελληνικά κρατικά ομόλογα που λήγουν τον Δεκέμβριο του 2027 και 2,5 δισ. ευρώ σε δάνεια του Ευρωπαϊκού Ταμείου Χρηματοπιστωτικής Σταθερότητας (EFSF), με λήξεις το 2027 και το 2028.
Η Citi επισημαίνει ότι η πρόωρη αποπληρωμή δανείων του EFSF, τα οποία έχουν ιδιαίτερα ευνοϊκούς όρους, μπορεί θεωρητικά να επιβαρύνει το μέσο κόστος εξυπηρέτησης του συνολικού χρέους, αυξάνοντας την έκθεση στις αγορές. Η πιθανή αυτή επίπτωση, ωστόσο, περιορίζεται μέχρι στιγμής από το γεγονός ότι οι αποπληρωμές χρηματοδοτούνται με έσοδα από την επαναϊδιωτικοποίηση ελληνικών τραπεζών και όχι μέσω νέων εκδόσεων ομολόγων.
Οι γεωπολιτικοί κίνδυνοι και το πετρέλαιο
Στα εμπόδια για νέες αναβαθμίσεις η Citi περιλαμβάνει και την αυξημένη γεωπολιτική αβεβαιότητα. Μια περαιτέρω κλιμάκωση του πολέμου Ρωσίας-Ουκρανίας ή η αποχώρηση πρόσθετης στήριξης από άλλους συμμάχους του ΝΑΤΟ θα μπορούσαν να επηρεάσουν τις αξιολογήσεις των ευρωπαϊκών χωρών. Η Moody’s έχει ήδη επισημάνει ότι οι γεωπολιτικοί κίνδυνοι επιβαρύνουν το πιστωτικό προφίλ των ευρωπαϊκών μελών του ΝΑΤΟ.
Για την Ελλάδα, πάντως, η Citi θεωρεί περιορισμένο τον κίνδυνο σημαντικής επιδείνωσης της δυναμικής του δημόσιου χρέους λόγω αυξημένων αμυντικών δαπανών. Η χώρα συγκαταλέγεται ήδη στους μεγαλύτερους δαπανώντες του ΝΑΤΟ ως ποσοστό της οικονομίας της, ενώ οι σχετικές δαπάνες εκτιμάται ότι θα παραμείνουν σε γενικές γραμμές σταθερές. Το κυβερνητικό σχέδιο εκσυγχρονισμού των αμυντικών συστημάτων σε ορίζοντα 12 ετών, ύψους 25 δισ. ευρώ, συμπληρώνεται από 787 εκατ. ευρώ που έχουν ήδη εξασφαλιστεί μέσω του ευρωπαϊκού προγράμματος SAFE, χωρίς, σύμφωνα με την τράπεζα, να μεταβάλλει ουσιαστικά τα επίπεδα του δημόσιου χρέους.
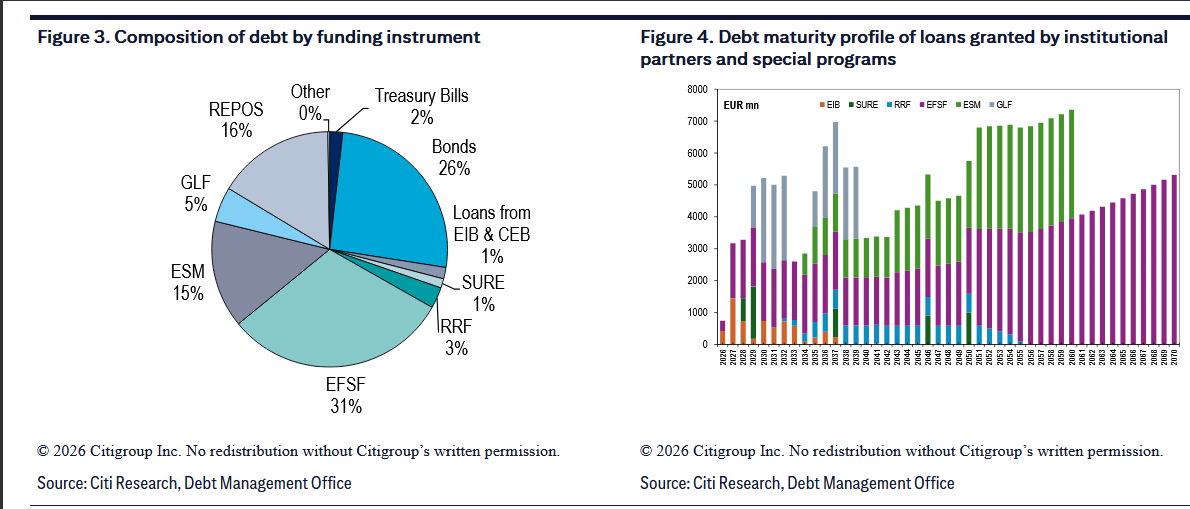
Πρόσθετη πηγή ανησυχίας αποτελεί η πορεία των τιμών του πετρελαίου. Ως καθαρός εισαγωγέας πετρελαίου, η Ελλάδα είναι ευάλωτη στην αύξηση του ενεργειακού κόστους, η οποία ιστορικά συνδέεται με επιδείνωση του ισοζυγίου τρεχουσών συναλλαγών. Το έλλειμμα του ισοζυγίου διαμορφώθηκε στο 5,9% του ΑΕΠ το 2025 και αποτελεί, κατά τη Citi, μία από τις διαρθρωτικές αδυναμίες της ελληνικής οικονομίας.
Παρά το γεγονός ότι η χώρα διαθέτει σημαντική διυλιστική βιομηχανία και τα πετρελαιοειδή συγκαταλέγονται στις βασικές εξαγωγές της, η επιβάρυνση από το υψηλότερο κόστος εισαγωγών έχει ιστορικά υπερκαλύψει τα οφέλη από τα αυξημένα έσοδα των εξαγωγών.
Επιστροφή στην κατηγορία «Α» έως το 2030
Παρά τις προκλήσεις, η Citi θεωρεί εφικτό τον στόχο της επιστροφής της Ελλάδας στην κατηγορία αξιολόγησης «Α» έως το 2030, όπου βρισκόταν πριν από την κρίση χρέους, εφόσον συνεχιστούν η δημοσιονομική προσαρμογή και οι οικονομικές μεταρρυθμίσεις.
Για να επιτευχθεί ο στόχος, σύμφωνα με την ανάλυση, θα απαιτηθούν δύο ακόμη αναβαθμίσεις από τους οίκους Fitch και S&P και τρεις επιπλέον θετικές αξιολογικές κινήσεις από τη Moody’s. Ένα εκλογικό αποτέλεσμα που θα διασφαλίζει τη συνέχιση της δημοσιονομικά συνετής πολιτικής θα μπορούσε να οδηγήσει σε μία ακόμη αναβάθμιση. Για τις επόμενες, ωστόσο, οι οίκοι θα χρειαστούν περισσότερες αποδείξεις προόδου στις διαρθρωτικές μεταρρυθμίσεις και στην ενίσχυση της παραγωγικότητας.
Η τράπεζα εκτιμά ότι η ισχυρή αναπτυξιακή δυναμική μπορεί να διατηρηθεί και τα επόμενα δύο χρόνια, με τις επενδύσεις να εξακολουθούν να συμβάλλουν σημαντικά στην ανάπτυξη. Σε μεσοπρόθεσμο ορίζοντα, όμως, η πορεία της οικονομίας θα εξαρτηθεί σε μεγάλο βαθμό από την αντιμετώπιση των δημογραφικών πιέσεων.
Καθοριστικής σημασίας θα είναι η αύξηση της συμμετοχής στην αγορά εργασίας, η οποία, παρά τη βελτίωση των τελευταίων ετών, παραμένει λίγο πάνω από το 53%, η αντιμετώπιση των ρυθμιστικών και δικαστικών δυσλειτουργιών μέσω μεταρρυθμίσεων και η αποτελεσματική αξιοποίηση των πόρων του Ταμείου Ανάκαμψης και Ανθεκτικότητας.
Σύμφωνα με τις εκτιμήσεις της Moody’s που επικαλείται η Citi, η αξιοποίηση του Ταμείου θα μπορούσε από μόνη της να ενισχύσει τον δυνητικό ρυθμό ανάπτυξης της Ελλάδας κατά 0,4 ποσοστιαίες μονάδες έως το 2030.
Το «μαξιλάρι» του ελληνικού χρέους
Την ίδια ώρα, η ευνοϊκή διάρθρωση του ελληνικού δημόσιου χρέους λειτουργεί ως ανάχωμα στις πιέσεις που προκαλεί η άνοδος των αποδόσεων των ομολόγων. Περισσότερο από το 70% του χρέους εξακολουθεί να αποτελείται από δάνεια με ευνοϊκούς όρους από τον επίσημο τομέα, ενώ η μέση διάρκειά του υπερβαίνει τα 18 χρόνια. Το μέσο κόστος εξυπηρέτησης του χρέους εκτιμάται από τη Citi στο 2,3% για το 2026.
Η συγκεκριμένη διάρθρωση περιορίζει την άμεση επίδραση των επιτοκιακών μεταβολών στις δαπάνες εξυπηρέτησης του χρέους και, κατά την τράπεζα, συνέβαλε στο να συγκρατηθεί η διεύρυνση της διαφοράς αποδόσεων των ελληνικών κρατικών ομολόγων έναντι των γερμανικών Bunds τους τελευταίους μήνες. Αντίθετα, οι αντίστοιχες διαφορές για χώρες όπως η Ιταλία και η Γαλλία διευρύνθηκαν σημαντικά περισσότερο.
Το μήνυμα της Citi είναι ότι η Ελλάδα έχει ήδη ανακτήσει την επενδυτική βαθμίδα από όλους τους μεγάλους οίκους αξιολόγησης, έως την άνοιξη του 2025, αλλά η επιστροφή στην κατηγορία «Α» θα απαιτήσει συνέπεια στη δημοσιονομική πολιτική, συνέχεια των μεταρρυθμίσεων και διατήρηση της αναπτυξιακής δυναμικής.
Οι επόμενοι μήνες μπορεί να φέρουν θετικές αλλαγές στις προοπτικές αξιολόγησης, όμως το ουσιαστικό επόμενο βήμα τοποθετείται από την τράπεζα από το 2027 και μετά.
Πηγή: ot.gr