Της Ελευθερίας Κούρταλη
Στο 2% τοποθετεί η UBS την ανάπτυξη της Ελλάδας φέτος, ενώ υψηλότερα, στο 2,1% την βλέπει το 2027 και στο 1,8% το 2028. Όπως επισημαίνει στην έκθεσή της για τις παγκόσμιες προοπτικές της επόμενης διετίας, η Ελλάδα ξεχωρίζει καθώς έχει από τις καλύτερες δυναμικές χρέους στον κόσμο, ενώ τονίζει πως το κρίσιμο ζήτημα για τους επενδυτές είναι κατά πόσον το αποτελέσματα των εθνικών εκλογών του 2027 θα θέσει ή όχι σε κίνδυνο τις πολύ θετικές τάσεις που καταγράφει η δημοσιονομική πορεία της χώρας.
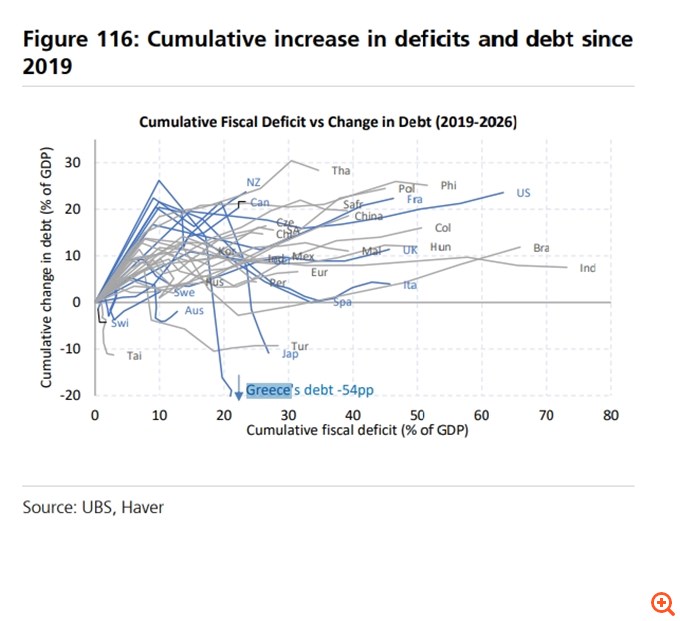
Ειδικότερα, όπως σημειώνει η UBS, το δημόσιο χρέος στις αναπτυγμένες οικονομίες ακολουθεί σταθερά ανοδική πορεία. Σε μέσο όρο, το χρέος προβλέπεται να αυξάνεται κατά περίπου 2 ποσοστιαίες μονάδες του ΑΕΠ ετησίως έως το 2028, χωρίς ενδείξεις επιβράδυνσης στη συνέχεια. Με βάση τη στάθμιση ως προς το ΑΕΠ, το χρέος των προηγμένων οικονομιών έχει αυξηθεί κατά περίπου 11 ποσοστιαίες μονάδες από το 2019, φτάνοντας στο 98% του ΑΕΠ. Ωστόσο, η αύξηση αυτή θα ήταν πολύ μεγαλύτερη αν δεν είχε μεσολαβήσει η έξαρση του πληθωρισμού μετά την πανδημία: τα σωρευτικά δημοσιονομικά ελλείμματα κατά την εν λόγω περίοδο ανήλθαν σε περίπου 45 ποσοστιαίες μονάδες του ΑΕΠ, αλλά το υψηλότερο ονομαστικό ΑΕΠ απορρόφησε μεγάλο μέρος των επιπτώσεων.
Η άμεση πρόκληση, όπως τονίζει, είναι το υψηλότερο κόστος δανεισμού. Τα τελευταία χρόνια, το φθηνό χρέος από το παρελθόν —της περιόδου 2010-2020— διατηρούσε χαμηλό το κόστος εξυπηρέτησης, ενώ ο πληθωρισμός μείωνε περαιτέρω τα πραγματικά επιτόκια. Καθώς οι αποδόσεις στην αγορά έχουν επιστρέψει στα επίπεδα που προηγήθηκαν της παγκόσμιας χρηματοπιστωτικής κρίσης, τα πραγματικά επιτόκια θα οδηγήσουν πλέον σε αύξηση του χρέους.
Για τις περισσότερες κυβερνήσεις, οι δαπάνες για τόκους βρίσκονται ήδη στο ανώτατο σημείο του εύρους που καταγράφηκε μετά το 2015, αν και παραμένουν συχνά αρκετές ποσοστιαίες μονάδες του ΑΕΠ χαμηλότερα από το υψηλότερο επίπεδο που σημειώθηκε μετά το 2000. Οι ΗΠΑ αποτελούν εξαίρεση: οι δαπάνες για τόκους βρίσκονται στο υψηλότερο επίπεδο των τελευταίων 26 ετών, γεγονός που αντανακλά το υψηλότερο χρέος καθώς και το προφίλ λήξεων, το οποίο περιλαμβάνει τίτλους μικρότερης διάρκειας, επιταχύνοντας έτσι την επίδραση του σοκ στα επιτόκια που εκδηλώθηκε μετά το 2022.
Σε αυτό το πλαίσιο, το σημαντικό ερώτημα που τίθεται όπως τονίζει η UBS, είναι “Ποιος αντιμετωπίζει τη μεγαλύτερη προσαρμογή για τη σταθεροποίηση της δυναμικής του χρέους;”.
Αναλύθοντας τη δυναμική του χρέους για 35 ανεπτυγμένες και αναδυόμενες οικονομίες, ο οίκος διαπιστώνει πως η Βραζιλία παραμένει πιο μακριά από το πρωτογενές ισοζύγιο που απαιτείται για τη σταθεροποίηση του χρέους της (περίπου 5 ποσοστιαίες μονάδες του ΑΕΠ).Μια ουσιαστική δημοσιονομική εξυγίανση θα μπορούσε να μειώσει σημαντικά το ασφάλιστρο κινδύνου στο πραγματικό επιτόκιο της χώρας, το οποίο είναι το υψηλότερο στο δείγμα μας. Η Κίνα κατατάσσεται δεύτερη, με βάση τα στοιχεία για τη γενική κυβέρνηση.
Οι ΗΠΑ, η Γερμανία και η Γαλλία απέχουν, καθεμία, περίπου 3 ποσοστιαίες μονάδες του ΑΕΠ από τη σταθεροποίηση (4 ποσοστιαίες μονάδες για τις ΗΠΑ, αν συνυπολογιστεί το αυξανόμενο κόστος τόκων). Σημειώνεται, ωστόσο, ότι οι υπολογισμοί αυτοί είναι μηχανικοί και δεν λαμβάνουν υπόψη τις διαρθρωτικές πιέσεις που απορρέουν από τη γήρανση του πληθυσμού και το συνταξιοδοτικό σύστημα. Στις ΗΠΑ, η προβλεπόμενη εξάντληση του αποθεματικού της Κοινωνικής Ασφάλισης (Social Security Trust Fund) το 2032 ενδέχεται να απαιτήσει πρόσθετους πόρους ύψους 1,5 ποσοστιαίας μονάδας του ΑΕΠ, εάν η χρηματοδότηση καλυφθεί από τον ομοσπονδιακό προϋπολογισμό.
Στον αντίποδα, όπως τονίζει η UBS, η Ελλάδα, η Σιγκαπούρη και η Πορτογαλία παρουσιάζουν την καλύτερη δυναμική χρέους παγκοσμίως, καταγράφοντας ταχεία αποκλιμάκωση ( με την Ελλάδα να καταγράφει μάλιστα την ταχύτερη), με την Ιαπωνία να ακολουθεί από κοντά — επωφελούμενη από ένα πολύ χαμηλό καθαρό επιτόκιο, χάρη στις μεγάλες της τοποθετήσεις σε περιουσιακά στοιχεία που αποφέρουν τόκους.
Πιο ειδικά, όσον αφορά την Ελλάδα, η UBS εστιάζει στις εκλογές του επόμενου έτους. Όπως σημειώνει, είναι πιθανό να σηματοδοτήσουν το τέλος της μονοκομματικής κυβέρνησης των τελευταίων ετών, φέρνοντας στο προσκήνιο το κατά πόσον οι θετικές δημοσιονομικές τάσεις μπορούν να διατηρηθούν.
Ειδικότερα, όπως σημειώνει, το εκλογικό σύστημα της Ελλάδας είναι ένα σύστημα ενισχυμένης αναλογικής, βάσει του οποίου το πρώτο κόμμα λαμβάνει από 20 έως 50 επιπλέον έδρες στη Βουλή των 300 εδρών, εφόσον συγκεντρώσει ποσοστό τουλάχιστον 25%. Αν και η ημερομηνία των εκλογών απέχει ακόμη, οι δημοσκοπήσεις δείχνουν ότι το κυβερνών κόμμα, η Νέα Δημοκρατία, παραμένει το πιο δημοφιλές, με τα τρέχοντα ποσοστά να κυμαίνονται περίπου στο 28-30%. Ωστόσο, το ποσοστό αυτό είναι χαμηλότερο από τις επιδόσεις της ΝΔ στις δύο τελευταίες εκλογικές αναμετρήσεις (40% και 41%). Δεδομένου ότι ενδέχεται να εισέλθουν ξανά στη Βουλή 8 κόμματα το 2027, είναι πιθανό η ΝΔ να χρειαστεί κυβερνητικό εταίρο, γεγονός που θα έθετε τέλος στη μονοκομματική διακυβέρνηση που ισχύει στην Ελλάδα από το 2019. Η Νέα Δημοκρατία διατηρεί σαφές προβάδισμα έναντι των δύο βασικών δυνάμεων της (αριστερής) αντιπολίτευσης: της ΕΛ.ΑΣ (με ποσοστό περίπου 16%) και του ΠΑΣΟΚ (με ποσοστό περίπου 13%).
‘Όπως τονίζει η UBS, η τρέχουσα ελληνική κυβέρνηση έχει σημειώσει μεγάλη επιτυχία στην απορρόφηση των ευρωπαϊκών κονδυλίων (RRF), στην υλοποίηση βασικών διαρθρωτικών μεταρρυθμίσεων και στη σημαντική μείωση του δημόσιου χρέους μέσω μιας αυστηρής δημοσιονομικής πολιτικής. Το κρίσιμο ζήτημα για τους επενδυτές είναι κατά πόσον αυτές οι τάσεις μπορούν να διατηρηθούν και μετά τις εκλογές του 2027.
Πηγή: capital.gr