Της Ξανθής Γούναρη
Σχεδόν έξι στους δέκα καταναλωτές θεωρούν ότι η μεγαλύτερη απειλή για την οικονομική ασφάλεια της οικογένειάς τους είναι η δυσανάλογη ψαλίδα ανάμεσα στους μισθούς και στο κόστος ζωής. Η πίεση αυτή αποτυπώνεται πλέον και στον τρόπο με τον οποίο ψωνίζουν. Συγκρίνουν περισσότερο τις τιμές, κυνηγούν τις προσφορές και τα κουπόνια, στρέφονται σε προϊόντα ιδιωτικής ετικέτας και περιορίζουν ακόμη και τις αγορές ειδών πρώτης ανάγκης.
Αυτή την εικόνα καταγράφει η έρευνα της Circana με τίτλο “Κατανάλωση σε Μετάβαση: Οι Δυνάμεις που Διαμορφώνουν το Αύριο της Αγοράς”, την οποία παρουσίασε ο πρόεδρος και διευθύνων σύμβουλος της εταιρείας, Παναγιώτης Μπορέτος, χθες στο συνέδριο ECR Gathering 2026: Decoding Shopper Behavior Together.
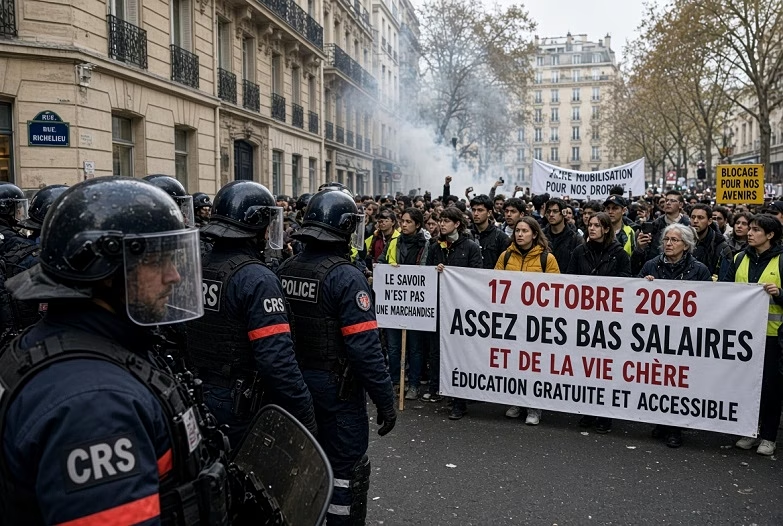
Ο ίδιος στάθηκε ιδιαίτερα στις εξελίξεις στη Γαλλία, συνδέοντας την οικονομική πίεση που δέχονται τα νοικοκυριά με τις κοινωνικές αντιδράσεις. “Αξίζει να ανοίξουμε μια παρένθεση και να αναλογιστούμε τι γίνεται στη Γαλλία, όπου καταγράφονται ακριβώς τα ίδια θέματα”, ανέφερε, επισημαίνοντας ότι “η Γαλλία δείχνει πώς αντιδρά η κοινωνία όταν ο καταναλωτής πιέζεται να εξασφαλίσει τα βασικά έξοδα του σπιτιού του”.
Η οικονομική ανασφάλεια αποτυπώνεται στον σχετικό δείκτη της Circana, ο οποίος διαμορφώνεται μόλις στο 3,89 με άριστα το 10. Το 81% των ερωτηθέντων βαθμολογεί την οικονομική του ασφάλεια από 0 έως 6, το 15% από 7 έως 8 και μόλις το 4% από 9 έως 10. Μετά την αναντιστοιχία μισθών και κόστους ζωής, ως παράγοντες που επηρεάζουν περισσότερο την οικονομική ασφάλεια των νοικοκυριών ακολουθούν το κόστος κατοικίας με 15%, οι διεθνείς εξελίξεις με 14%, οι δημόσιες υπηρεσίες εκπαίδευσης και υγείας με 8% και η τεχνολογία με 5%.
Ένα στα τέσσερα νοικοκυριά δυσκολεύεται να καλύψει τα μηνιαία έξοδα
Το 49% των καταναλωτών δηλώνει ότι καταφέρνει να ανταποκριθεί στα μηνιαία έξοδα, αλλά χρειάζεται να διαχειρίζεται προσεκτικά τα χρήματά του. Ένα επιπλέον 18% δυσκολεύεται αρκετά, ενώ το 7% αντιμετωπίζει σοβαρές οικονομικές δυσκολίες. Συνολικά, σχεδόν τρεις στους τέσσερις καταναλωτές είτε δυσκολεύονται είτε αναγκάζονται να υπολογίζουν προσεκτικά τις δαπάνες τους. Αντίθετα, το 19% καλύπτει σχετικά εύκολα τις υποχρεώσεις του και μόλις το 8% πολύ εύκολα.
Η στενότητα των οικογενειακών προϋπολογισμών αποτυπώνεται και στις οικονομικές κινήσεις του τελευταίου εξαμήνου. Το 41% των ερωτηθέντων χρησιμοποίησε χρήματα από τις αποταμιεύσεις του, το 27% χρειάστηκε οικονομική βοήθεια από την οικογένειά του και το 17% δανείστηκε από συγγενείς ή φίλους. Παράλληλα, το 6% έλαβε δάνειο για την αντιμετώπιση έκτακτων αναγκών. Στον αντίποδα, το 22% κατάφερε να αποταμιεύσει, ενώ το 11% έδωσε ή δάνεισε χρήματα σε μέλη της οικογένειάς του.
Η κατάσταση αυτή επηρεάζει και την αξιολόγηση της προσωπικής ευημερίας. Σε κλίμακα από το 1 έως το 5, ο μέσος όρος διαμορφώνεται στο 2,66, με το 28% να χαρακτηρίζει το επίπεδο ευημερίας του χαμηλό ή πολύ χαμηλό, το 61% μέτριο και το 12% υψηλό ή πολύ υψηλό.
Ο “επαγγελματίας αγοραστής” και τα 347 ευρώ του σούπερ μάρκετ
Μέσα σε αυτές τις συνθήκες, η αγορά του σούπερ μάρκετ γίνεται μια διαδικασία όλο και πιο προσεκτικών επιλογών. Η μέση μηνιαία δαπάνη των νοικοκυριών διαμορφώνεται στα 347 ευρώ, με το 32% να ξοδεύει έως 200 ευρώ και το 21% από 201 έως 300 ευρώ. Δηλαδή, περισσότερα από τα μισά νοικοκυριά, το 53%, διαθέτουν έως 300 ευρώ τον μήνα για τις αγορές τους από το σούπερ μάρκετ. Το 22% δαπανά από 301 έως 450 ευρώ, το 19% από 451 έως 600 ευρώ και μόλις το 6% περισσότερα από 600 ευρώ.
Για την επιλογή καταστήματος, η τιμή αποτελεί το κυρίαρχο κριτήριο, με ποσοστό 89%, το οποίο στις ηλικίες 55 έως 70 ετών φτάνει το 93%. Ακολουθούν οι προσφορές με 62%, η ποικιλία των προϊόντων με 33%, η εγγύτητα με 25%, η ποιότητα με 21% και η εμπιστοσύνη με 17%. Η εξυπηρέτηση από το προσωπικό συγκεντρώνει μόλις 5%, ενώ η ταχύτητα και οι πρόσθετες παροχές από 4%.
Η επίδραση της ακρίβειας είναι ακόμη πιο εμφανής στις αλλαγές που δηλώνουν ότι έχουν κάνει οι καταναλωτές. Το 66% συγκρίνει περισσότερο τις τιμές στα ράφια, το 48% έχει περιορίσει τις αγορές μη απαραίτητων προϊόντων, το 46% αγοράζει περισσότερα προϊόντα ιδιωτικής ετικέτας και το 45% επιλέγει συχνότερα προϊόντα σε προσφορά.
Παράλληλα, το 28% συγκρίνει τιμές σε φυλλάδια ή διαδικτυακές πλατφόρμες προτού αποφασίσει από πού θα ψωνίσει. Ακόμη πιο χαρακτηριστικό της οικονομικής πίεσης είναι ότι σχεδόν ένας στους τέσσερις, ποσοστό 24%, έχει μειώσει την ποσότητα ή τη συχνότητα αγοράς ακόμη και βασικών ειδών, ενώ το 15% έχει σταματήσει εντελώς να αγοράζει ορισμένες κατηγορίες προϊόντων. Το 7% επιλέγει περισσότερα κατεψυγμένα αντί για φρέσκα προϊόντα, ενώ μόλις το 3% δηλώνει ότι οι αυξήσεις των τιμών δεν έχουν αλλάξει τον τρόπο με τον οποίο ψωνίζει.
Αυτή τη συμπεριφορά περιέγραψε ο Παναγιώτης Μπορέτος με τον όρο “επαγγελματίας αγοραστής”, αναφερόμενος στον καταναλωτή που συγκρίνει συστηματικά τιμές και προϊόντα, αναζητώντας την οικονομικότερη επιλογή.
Η σύγκριση, μάλιστα, δεν περιορίζεται στην τελική τιμή του προϊόντος. Το 74% εξετάζει τις προσφορές, το 65% συγκρίνει τις τιμές ανά κιλό ή λίτρο και το 56% ανά τεμάχιο. Το 35% ελέγχει το μέγεθος της συσκευασίας, το 29% τη μάρκα και το 15% την ποικιλία. Οι προσφορές των αλυσίδων επηρεάζουν πολύ ή αρκετά τις αγοραστικές αποφάσεις του 71% των καταναλωτών.
Πού κερδίζει η ιδιωτική ετικέτα και πού αντέχουν οι επώνυμες μάρκες
Η αναζήτηση χαμηλότερων τιμών ενισχύει τα προϊόντα ιδιωτικής ετικέτας, τα οποία το 63% των καταναλωτών αγοράζει πολύ ή αρκετά συχνά. Ωστόσο, οι προτιμήσεις διαφέρουν ανά κατηγορία. Στα χαρτικά, το 53% επιλέγει κυρίως ιδιωτική ετικέτα έναντι 15% που προτιμά επώνυμα προϊόντα, ενώ στα προϊόντα καθαρισμού τα αντίστοιχα ποσοστά είναι 37% και 27%.
Αντίθετα, οι επώνυμες μάρκες διατηρούν ισχυρή θέση στα προϊόντα ομορφιάς και προσωπικής υγιεινής, με ποσοστό προτίμησης 53%, στα αναψυκτικά με 52% και στα αλκοολούχα ποτά με 51%. Στα γαλακτοκομικά προηγούνται με 42% έναντι 37% της ιδιωτικής ετικέτας. Στα φρούτα και λαχανικά, πάντως, το 46% δηλώνει ότι δεν έχει συγκεκριμένη προτίμηση μεταξύ επώνυμων και ιδιωτικής ετικέτας προϊόντων.
Η τιμή καθορίζει και την αγοραστική διαδρομή
Την κυριαρχία του οικονομικού κριτηρίου επιβεβαιώνει η έρευνα “Omnichannel Shopper Journey Research: Η Νέα Αγοραστική Διαδρομή στην Εποχή του Phygital” της Brandsmirror, την οποία παρουσίασε στο ECR Gathering 2026 ο γενικός διευθυντής της εταιρείας, Διονύσης Ποταμίτης.
Η τιμή αποτελεί κριτήριο αγοράς για το 92% των καταναλωτών και οι προσφορές για το 79,1%. Ακολουθούν οι αξιολογήσεις προϊόντων με 42,3%, η ευκολία αγοράς ή παράδοσης με 29,7% και η διαθεσιμότητα με 24,3%. Για την επόμενη αγορά από μια επιχείρηση, οι τιμές και οι προσφορές παραμένουν καθοριστικές για το 78%, ενώ η εξυπηρέτηση συγκεντρώνει 42,3%.
Από το φυσικό κατάστημα στο διαδίκτυο και πίσω
Το 86,2% των καταναλωτών μετακινείται μεταξύ φυσικών και ψηφιακών καναλιών στην ίδια αγοραστική διαδρομή. Το 36,3% ψωνίζει κυρίως σε φυσικά καταστήματα, το 23,3% διαδικτυακά και το 40,3% χρησιμοποιεί ισορροπημένα και τα δύο.
Στην τελευταία τους αγορά, το 33,7% αγόρασε απευθείας από φυσικό κατάστημα, το 27,7% αναζήτησε και αγόρασε προϊόντα online και το 28,3% συνδύασε τα δύο κανάλια. Στα τρόφιμα, πάντως, το φυσικό κατάστημα παραμένει σημαντικό και για την αναζήτηση πληροφοριών, καθώς το 45% προτιμά να εξετάζει εκεί τα προϊόντα.
Το κυνήγι των κουπονιών
Το 65,6% των καταναλωτών χρησιμοποιεί εφαρμογές λιανεμπορίου τουλάχιστον περιστασιακά, κυρίως για προσφορές και κουπόνια (58%). Το 33,1% τις αξιοποιεί πριν επισκεφθεί το κατάστημα και το 28,3% στο ταμείο ή μέσω προγραμμάτων πιστότητας.
Η τιμή καθορίζει και την ανταπόκριση στις προσωποποιημένες προτάσεις. Το 65,6% τις θεωρεί χρήσιμες όταν συνοδεύονται από καλύτερη τιμή ή κουπόνι, ενώ το 23,2% όταν βασίζονται σε προηγούμενες αγορές. Αντίθετα, το 46,3% τις αγνοεί όταν αναζητά συγκεκριμένο προϊόν, το 39,7% όταν είναι υπερβολικά διαφημιστικές και το 36,8% όταν δεν ανταποκρίνονται στις ανάγκες του.
Πηγή: capital.gr