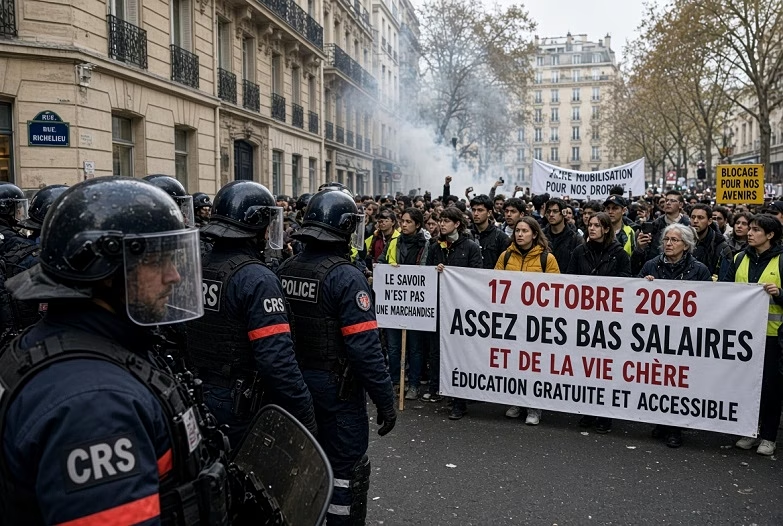
Η γαλλική κρίση απειλεί να μετατρέψει το δημοσιονομικό αδιέξοδο της δεύτερης μεγαλύτερης οικονομίας της ευρωζώνης σε πρόβλημα χρηματοδότησης για τις ευρωπαϊκές επιχειρήσεις. Η κοινωνική αναταραχή, η πολιτική αδυναμία περιορισμού των ελλειμμάτων και η αυξανόμενη δυσπιστία των επενδυτών δημιουργούν τις προϋποθέσεις για έναν νέο κύκλο ακριβότερου χρήματος, την ώρα που η ευρωπαϊκή οικονομία χρειάζεται περισσότερες ιδιωτικές επενδύσεις για να ανακτήσει την αναπτυξιακή της δυναμική.
Οι πιέσεις στην αγορά των γαλλικών ομολόγων αποτελούν ήδη προειδοποιητικό μήνυμα. Οι αποδόσεις των δεκαετών τίτλων έχουν πλησιάσει το 5%, επίπεδα που είχαν να καταγραφούν από το 2002, ενώ η διαφορά τους από τις αντίστοιχες γερμανικές αποδόσεις έχει διευρυνθεί σημαντικά. Οι κοινωνικές συγκρούσεις των τελευταίων ημερών ενίσχυσαν την ανησυχία ότι η γαλλική κυβέρνηση δυσκολεύεται να εφαρμόσει ένα αξιόπιστο πρόγραμμα δημοσιονομικής προσαρμογής χωρίς να προκαλέσει ακόμη μεγαλύτερη κοινωνική αντίδραση.
Το πρόβλημα ξεπερνά πλέον τα γαλλικά σύνορα. Εάν η άνοδος του κόστους δανεισμού επεκταθεί στις υπόλοιπες ευρωπαϊκές αγορές, η επιβάρυνση δεν θα περιοριστεί στους κρατικούς προϋπολογισμούς, αλλά θα επηρεάσει τις τράπεζες, τις επιχειρήσεις και τελικά τις επενδυτικές αποφάσεις που καθορίζουν τις προοπτικές ανάπτυξης.
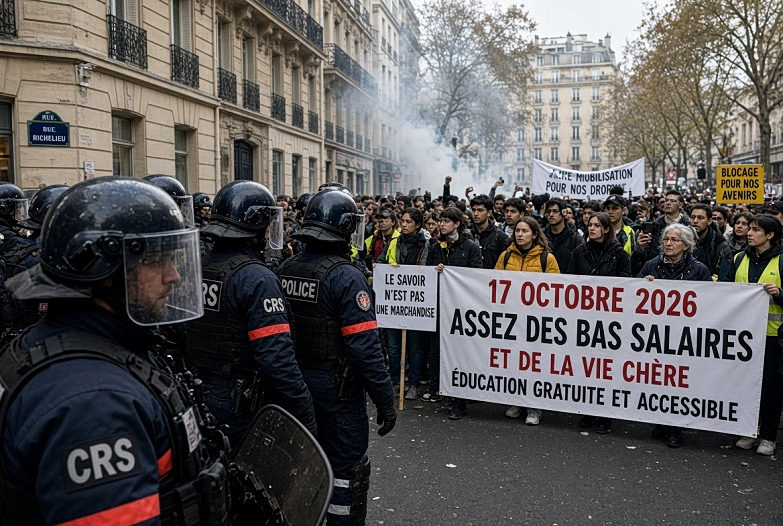
Απο τις διαδηλώσεις που παρέλυσαν το Παρίσι, τη Λυών, τη Μασσαλία, τη Νίκαια και δεκάδες άλλες πόλεις σε όλη τη Γαλλία
Το δημοσιονομικό αδιέξοδο που τρομάζει τις αγορές
Η Γαλλία βρίσκεται αντιμέτωπη με έναν ιδιαίτερα δυσμενή συνδυασμό υψηλού χρέους, μεγάλων ελλειμμάτων και περιορισμένης ανάπτυξης. Σύμφωνα με τις εαρινές προβλέψεις της Ευρωπαϊκής Επιτροπής, το δημόσιο χρέος αναμένεται να φτάσει στο 118,1% του ΑΕΠ το 2026 και να ξεπεράσει το 120% το 2027, ενώ το δημοσιονομικό έλλειμμα προβλέπεται να διαμορφωθεί στο 5,1% φέτος και στο 5,7% την επόμενη χρονιά, εφόσον δεν υπάρξουν πρόσθετες παρεμβάσεις. Την ίδια περίοδο, η οικονομική ανάπτυξη εκτιμάται μόλις στο 0,8% για το 2026 και στο 1,1% για το 2027.
Οι αριθμοί αυτοί αποτυπώνουν το μέγεθος της παγίδας στην οποία βρίσκεται το Παρίσι. Η κυβέρνηση χρειάζεται να περιορίσει τις δαπάνες και να αυξήσει τα έσοδα, όμως οι κοινωνικές αντιδράσεις δυσκολεύουν την εφαρμογή των μέτρων, ενώ η ασθενική ανάπτυξη περιορίζει τη δυνατότητα ουσιαστικής μείωσης του χρέους.
Η επιβάρυνση γίνεται ακόμη μεγαλύτερη εξαιτίας των τόκων. Η Κομισιόν προβλέπει ότι οι πληρωμές για την εξυπηρέτηση του γαλλικού χρέους θα αυξηθούν από 2,2% του ΑΕΠ το 2025 σε 2,6% το 2026 και 2,8% το 2027. Πρόκειται για πόρους που απορροφώνται από την εξυπηρέτηση παλαιότερων υποχρεώσεων, περιορίζοντας τα περιθώρια χρηματοδότησης κοινωνικών πολιτικών και δημόσιων επενδύσεων.
Η σύγκρουση ανάμεσα στις απαιτήσεις των αγορών και στις κοινωνικές διεκδικήσεις δημιουργεί έτσι έναν επικίνδυνο φαύλο κύκλο. Όσο δυσκολότερη γίνεται η δημοσιονομική προσαρμογή, τόσο αυξάνεται η αβεβαιότητα για το χρέος, ενώ η άνοδος του κόστους εξυπηρέτησής του καθιστά ακόμη δυσκολότερη την αποκατάσταση της δημοσιονομικής ισορροπίας.
Από τα γαλλικά ομόλογα στα επιχειρηματικά δάνεια
Η μεγαλύτερη απειλή για την ευρωπαϊκή οικονομία είναι ότι η αναταραχή μπορεί να προκαλέσει μια ευρύτερη ανατιμολόγηση του κινδύνου. Οι αποδόσεις των κρατικών ομολόγων αποτελούν βασικό σημείο αναφοράς για τη χρηματοδότηση τραπεζών και επιχειρήσεων, με αποτέλεσμα η παρατεταμένη άνοδός τους να μπορεί να επηρεάσει το κόστος άντλησης κεφαλαίων ακόμη και χωρίς αύξηση των βασικών επιτοκίων της ΕΚΤ.
Οι τράπεζες που αντιμετωπίζουν υψηλότερο κόστος χρηματοδότησης ενδέχεται να μεταφέρουν μέρος της επιβάρυνσης στα νέα δάνεια, ενώ οι επιχειρήσεις που προσφεύγουν απευθείας στις αγορές θα πρέπει να προσφέρουν μεγαλύτερες αποδόσεις στους επενδυτές. Παράλληλα, η υποχώρηση των τιμών των κρατικών ομολόγων μπορεί να επηρεάσει την αποτίμηση των χαρτοφυλακίων των τραπεζών και να ενισχύσει την επιφυλακτικότητά τους απέναντι σε νέες χρηματοδοτήσεις.
Η χρονική συγκυρία είναι ιδιαίτερα ευαίσθητη. Σύμφωνα με τα στοιχεία της ΕΚΤ για τον Αύγουστο, το επιτόκιο των νέων επιχειρηματικών δανείων άνω του ενός εκατομμυρίου ευρώ, με κυμαινόμενο επιτόκιο ή αρχική περίοδο σταθεροποίησης έως τρεις μήνες, διαμορφωνόταν στο 3,34%, ενώ για μικρότερα δάνεια έως 250.000 ευρώ έφτανε στο 3,93%. Η διαφορά αποτυπώνει τις ήδη άνισες συνθήκες χρηματοδότησης που αντιμετωπίζουν οι επιχειρήσεις, πριν ακόμη αποτυπωθεί οποιαδήποτε επίδραση από τη νέα γαλλική αναταραχή.
Ο κίνδυνος δεν περιορίζεται στην αύξηση των επιτοκίων. Σε ένα περιβάλλον μεγαλύτερης αβεβαιότητας, οι τράπεζες μπορούν να αυστηροποιήσουν τα κριτήρια χορήγησης πιστώσεων, να απαιτήσουν περισσότερες εξασφαλίσεις και να περιορίσουν τη χρηματοδότηση επενδυτικών σχεδίων με υψηλότερο επιχειρηματικό κίνδυνο. Οι μικρομεσαίες επιχειρήσεις, που εξαρτώνται περισσότερο από τον τραπεζικό δανεισμό, είναι συνήθως περισσότερο εκτεθειμένες σε μια τέτοια μεταβολή.
Οι τράπεζες έχουν ήδη αρχίσει να κλείνουν τη στρόφιγγα
Το ανησυχητικό είναι ότι η ευρωπαϊκή αγορά πιστώσεων εμφάνιζε σημάδια επιδείνωσης πριν από τη νέα γαλλική κρίση. Στην έρευνα τραπεζικών χορηγήσεων της ΕΚΤ, τον Ιούλιο, το καθαρό 7% των τραπεζών της ευρωζώνης ανέφερε αυστηροποίηση των κριτηρίων δανεισμού προς τις επιχειρήσεις κατά το δεύτερο τρίμηνο, ενώ καταγράφηκε αύξηση των απορρίψεων αιτήσεων χρηματοδότησης. Οι τράπεζες προέβλεπαν μάλιστα περαιτέρω αυστηροποίηση των όρων δανεισμού, επικαλούμενες τους αυξημένους οικονομικούς και γεωπολιτικούς κινδύνους.
Η εικόνα αυτή αποκτά ιδιαίτερη σημασία για τη βιομηχανία, καθώς η αυστηροποίηση ήταν εντονότερη στην αυτοκινητοβιομηχανία και στους ενεργοβόρους παραγωγικούς κλάδους, οι οποίοι αντιμετωπίζουν ήδη αυξημένο ενεργειακό κόστος και πιέσεις στην ανταγωνιστικότητά τους. Μια νέα επιβάρυνση από το κόστος κεφαλαίου θα μπορούσε να ενισχύσει τις δυσκολίες χρηματοδότησης επενδύσεων ακριβώς στους τομείς όπου η Ευρώπη χρειάζεται να αναβαθμίσει την παραγωγική της βάση.
Το μέγεθος της επιβάρυνσης γίνεται αντιληπτό μέσα από έναν ενδεικτικό υπολογισμό. Για μια επιχείρηση που δανείζεται 20 εκατ. ευρώ, αύξηση του επιτοκίου κατά μισή ποσοστιαία μονάδα συνεπάγεται πρόσθετους τόκους 100.000 ευρώ ετησίως, εφόσον το κεφάλαιο παραμένει ανεξόφλητο. Εάν η αύξηση φτάσει τη μία μονάδα, το πρόσθετο κόστος διπλασιάζεται στις 200.000 ευρώ. Πρόκειται για υποθετικά σενάρια και όχι για προβλέψεις της επίδρασης της γαλλικής κρίσης, αποτυπώνουν όμως πόσο εύκολα μπορεί να μεταβληθεί η οικονομική βιωσιμότητα μιας επένδυσης.
Ο κίνδυνος για τις ελληνικές επενδύσεις
Για την ελληνική οικονομία, το ενδεχόμενο ενός νέου κύκλου ακριβότερου χρήματος αποκτά ιδιαίτερη βαρύτητα, καθώς οι επιχειρήσεις καλούνται να χρηματοδοτήσουν επενδύσεις σε εξοπλισμό, νέες εγκαταστάσεις, τεχνολογία και ενεργειακή αναβάθμιση, ενώ πλησιάζει η ολοκλήρωση του Ταμείου Ανάκαμψης. Η σταδιακή υποχώρηση των έκτακτων ευρωπαϊκών πόρων αυξάνει τη σημασία της ιδιωτικής χρηματοδότησης για τη διατήρηση της επενδυτικής δραστηριότητας.
Η ελληνική αγορά δεν επηρεάζεται αυτομάτως από κάθε αύξηση των γαλλικών αποδόσεων. Ωστόσο, εάν η δημοσιονομική αναταραχή οδηγήσει τους επενδυτές σε γενικευμένη αύξηση των ασφαλίστρων κινδύνου στην ευρωζώνη, οι ελληνικές τράπεζες και επιχειρήσεις δεν θα μείνουν ανεπηρέαστες. Οι μεγαλύτεροι όμιλοι θα μπορούσαν να αντιμετωπίσουν υψηλότερο κόστος άντλησης κεφαλαίων από τις αγορές, ενώ οι μικρότερες επιχειρήσεις ενδέχεται να βρεθούν αντιμέτωπες με αυστηρότερους όρους τραπεζικής χρηματοδότησης.
Το διακύβευμα είναι μεγαλύτερο από μια πρόσκαιρη αναταραχή στις τιμές των ομολόγων. Η Ευρώπη επιχειρεί να χρηματοδοτήσει την ενεργειακή μετάβαση, την τεχνολογική αναβάθμιση, την άμυνα και την ενίσχυση της βιομηχανικής της ανταγωνιστικότητας, την ώρα που οι δημοσιονομικές αντοχές πολλών κυβερνήσεων περιορίζονται. Εάν η πολιτική αστάθεια και οι πιέσεις στο δημόσιο χρέος διατηρήσουν υψηλό το κόστος κεφαλαίου, ένα αυξανόμενο μέρος των διαθέσιμων πόρων θα κατευθύνεται στην εξυπηρέτηση υποχρεώσεων αντί σε νέες παραγωγικές επενδύσεις.
Πηγή: ot.gr