Με πρόσθετες πιέσεις στην κατανάλωση, στις επιχειρήσεις και στις επενδύσεις απειλεί την ελληνική οικονομία μια νέα φάση αυξήσεων των επιτοκίων της Ευρωπαϊκής Κεντρικής Τράπεζας. Την ώρα που η ενεργειακή ακρίβεια περιορίζει την αγοραστική δύναμη και αυξάνει το λειτουργικό κόστος, η προοπτική ακριβότερης χρηματοδότησης δημιουργεί έναν δεύτερο μηχανισμό επιβάρυνσης, ο οποίος σχετίζεται με μεγαλύτερο μέρος των διαθέσιμων χρημάτων να κατευθύνεται στην εξυπηρέτηση δανείων, αφήνοντας λιγότερους πόρους για αγορές, παραγωγή και ανάπτυξη.
Η μεγαλύτερη άμεση έκθεση εντοπίζεται στον ιδιωτικό τομέα και ιδιαίτερα στους δανειολήπτες κυμαινόμενου επιτοκίου και στις μικρομεσαίες επιχειρήσεις. Το Δημόσιο διαθέτει ισχυρότερη προστασία λόγω της διάρθρωσης του χρέους του, χωρίς αυτό να σημαίνει ότι μένει ανεπηρέαστο από μια παρατεταμένη περίοδο ακριβού χρήματος.
Η ΕΚΤ ανάμεσα στον πληθωρισμό και στην επιβράδυνση
Το βασικό θέμα είναι η πιθανή συνέχιση μιας σύσφιγξης που έχει ήδη ξεκινήσει. Η ΕΚΤ αύξησε τα επιτόκια κατά 25 μονάδες βάσης τον Ιούνιο και κατά ακόμη 25 τον Σεπτέμβριο του 2026, ενώ τον Οκτώβριο τα διατήρησε αμετάβλητα, με το επιτόκιο αποδοχής καταθέσεων στο 2,5%.
Η επόμενη κίνηση, όμως, δεν έχει προαποφασιστεί. Οι προσδοκίες των αγορών φαίνεται να αφορούν για δύο έως τρεις πρόσθετες αυξήσεις μέσα στο επόμενο έτος, κάτι τo οποίο αποτελεί –όπως λέγεται σε αυτούς τους κύκλους- ως τιμολόγηση κινδύνου και όχι δέσμευση της κεντρικής τράπεζας. Μεταβάλλονται, άλλωστε, ανάλογα με τις τιμές της ενέργειας και τα στοιχεία για τον πληθωρισμό.
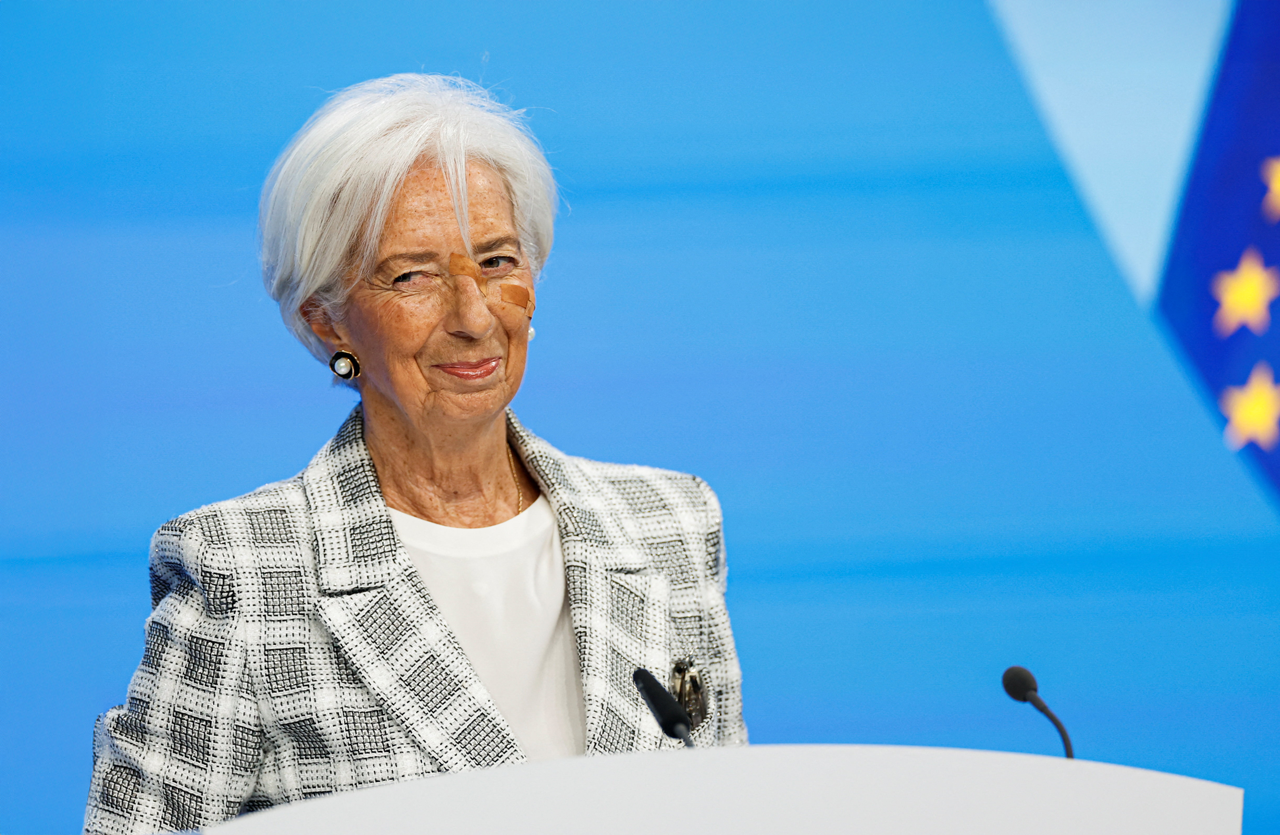
Το μήνυμα της Κριστίν Λαγκάρντ, στις 7 Νοεμβρίου, είναι ότι όσο υψηλότερα κινηθεί ο πληθωρισμός και όσο περισσότερο παραμείνει εκεί, τόσο αυξάνονται οι κίνδυνοι για την επίτευξη του μεσοπρόθεσμου στόχου του 2%. Η ίδια, πάντως, απέφυγε να προδικάσει την πορεία των επιτοκίων και επισήμανε ότι μέχρι στιγμής δεν διαπιστώνονται πρόσθετες δευτερογενείς επιδράσεις πέρα από όσες έχουν ήδη ενσωματωθεί στις προβλέψεις.
Η ακρίβεια και οι νέες αυξήσεις
Η κρίσιμη διάκριση είναι ανάμεσα σε μια προσωρινή ανατίμηση της ενέργειας και σε μια επίμονη διάχυση των αυξήσεων σε ολόκληρη την οικονομία.
Ο διοικητής της Τράπεζας της Ελλάδος Γιάννης Στουρνάρας έχει υπογραμμίσει, ότι μια προσωρινή ενεργειακή διαταραχή δεν απαιτεί αυτομάτως αύξηση επιτοκίων. Εάν, όμως, μεταδοθεί στους μισθούς, στις υπόλοιπες τιμές και στις πληθωριστικές προσδοκίες, η αντίδραση πρέπει να είναι αποφασιστική.

Από αυτές τις τοποθετήσεις προκύπτουν δύο ενδεχόμενα. Εάν η ενέργεια αποκλιμακωθεί και οι υποκείμενες πιέσεις παραμείνουν ελεγχόμενες, ενισχύονται τα περιθώρια αναμονής. Εάν οι ανατιμήσεις αποκτήσουν διάρκεια και ευρύτερο χαρακτήρα, ενισχύεται το επιχείρημα υπέρ νέων αυξήσεων.
Η δυσκολία είναι ότι τα επιτόκια μπορούν να συγκρατήσουν τη ζήτηση, αλλά δεν μπορούν να αυξήσουν την προσφορά πετρελαίου ή φυσικού αερίου. Γι’ αυτό η αντιμετώπιση ενός ενεργειακού σοκ με ακριβότερο χρήμα ενέχει τον κίνδυνο να επιβαρύνει περαιτέρω την ανάπτυξη.
Για την Ελλάδα, η αφετηρία είναι ήδη επιβαρυμένη. Ο πληθωρισμός έφτασε τον Οκτώβριο στο 5,7%, σύμφωνα με τα στοιχεία της ΕΛΣΤΑΤ που δημοσιεύτηκαν χθες. Πρόκειται για διαφορετικό δείκτη από τον εναρμονισμένο πληθωρισμό που χρησιμοποιείται στις ευρωπαϊκές συγκρίσεις. Η ΕΚΤ, πάντως, αποφασίζει με βάση τις προοπτικές της ευρωζώνης συνολικά και όχι την επίδοση μίας χώρας.
Η επιβάρυνση των δανείων
Στα υφιστάμενα δάνεια κυμαινόμενου επιτοκίου, η επιβάρυνση εξαρτάται από τον δείκτη αναφοράς, τον χρόνο αναπροσαρμογής και τους όρους κάθε σύμβασης. Η μεταβολή του επιτοκίου της ΕΚΤ δεν μεταφέρεται υποχρεωτικά ούτε αμέσως ούτε ισόποσα σε κάθε δόση. Στα δάνεια σταθερού επιτοκίου, η δόση παραμένει προστατευμένη όσο διαρκεί η σταθερή περίοδος.
Ενδεικτικά, με απλό υπολογισμό και υπό την προϋπόθεση πλήρους μετακύλισης, μια πρόσθετη επιβάρυνση:
-0,25 ποσοστιαίας μονάδας αντιστοιχεί σε 250 ευρώ περισσότερους ετήσιους τόκους ανά 100.000 ευρώ υπολοίπου.
-0,50 ποσοστιαίας μονάδας αντιστοιχεί σε 500 ευρώ.
-0,75 ποσοστιαίας μονάδας αντιστοιχεί σε 750 ευρώ.
Τα ποσά αυτά αποτυπώνουν την επιβάρυνση τόκων σε αμετάβλητο υπόλοιπο, όχι την ακριβή μεταβολή μιας τοκοχρεολυτικής δόσης.
Η οικονομική συνέπεια είναι ευρύτερη από τον οικογενειακό προϋπολογισμό: όταν αυξάνονται ταυτόχρονα οι δαπάνες για βασικά αγαθά και δάνεια, περιορίζονται οι υπόλοιπες αγορές. Η πίεση περνά έτσι στον τζίρο επιχειρήσεων που εξαρτώνται από την εγχώρια ζήτηση.
Οι μικρομεσαίες πληρώνουν ακριβότερα
Η προοπτική νέων αυξήσεων των επιτοκίων βρίσκει τις μικρότερες επιχειρήσεις με δυσμενέστερους όρους χρηματοδότησης. Σύμφωνα με τα στοιχεία της Τράπεζας της Ελλάδος για τον Σεπτέμβριο 2026, το μέσο επιτόκιο των νέων επιχειρηματικών δανείων έως 250.000 ευρώ αυξήθηκε κατά 8 μονάδες βάσης, στο 5,02%. Αντίθετα, για δάνεια άνω του 1 εκατ. ευρώ παρέμεινε σχεδόν αμετάβλητο στο 4,25%, αποτυπώνοντας διαφορά κόστους 0,77 ποσοστιαίας μονάδας μεταξύ των δύο κατηγοριών.

Παράλληλα, το μέσο επιτόκιο των νέων δανείων τακτής λήξης με κυμαινόμενο επιτόκιο προς μικρομεσαίες επιχειρήσεις υποχώρησε κατά 5 μονάδες βάσης, στο 4,53%. Η εικόνα επομένως δεν ήταν ομοιόμορφη: στα επιχειρηματικά δάνεια χωρίς καθορισμένη διάρκεια το επιτόκιο αυξήθηκε κατά 12 μονάδες βάσης, στο 4,87%, ενώ στα επαγγελματικά δάνεια της ίδιας κατηγορίας ανέβηκε κατά 14 μονάδες βάσης, στο 7,04%.
Για τις επιχειρήσεις με περιορισμένη ρευστότητα, μια πρόσθετη άνοδος του κόστους δανεισμού θα επιβάρυνε τόσο τη χρηματοδότηση καινούριων επενδύσεων όσο και την κάλυψη καθημερινών αναγκών. Η πίεση στους τόκους θα προστίθετο στις αυξημένες δαπάνες ενέργειας, πρώτων υλών και μεταφορών, περιορίζοντας τα διαθέσιμα κεφάλαια για επέκταση της δραστηριότητας.
Νέες καθυστερήσεις
Η επιβάρυνση μπορεί να εμφανιστεί και στην ποιότητα των δανείων. Άλλωστε, υπάρχουν προειδοποιήσεις της τραπεζικής εποπτείας της ΕΚΤ όπου καταγράφονται 12,29 δισ. ευρώ δανείων Stage 2 στους τέσσερις σημαντικούς ελληνικούς τραπεζικούς ομίλους στο τέλος του δεύτερου τριμήνου. Από αυτά, 5,76 δισ. ευρώ αφορούσαν μη χρηματοπιστωτικές επιχειρήσεις.
Δεν πρόκειται αυτομάτως για «κόκκινα» δάνεια, αλλά για χρηματοδοτήσεις με σημαντική αύξηση πιστωτικού κινδύνου. Ο δείκτης μη εξυπηρετούμενων δανείων, σε ατομική βάση, είχε παράλληλα διαμορφωθεί στο 3,4% τον Ιούνιο, από 3,3% στο τέλος του 2025.
Πάντως, οι ελληνικές τράπεζες παραμένουν εύρωστες και ότι τα εγχώρια επιχειρηματικά πιστοδοτικά κριτήρια έμειναν αμετάβλητα στο τρίτο τρίμηνο. Συνεπώς, ο κίνδυνος αφορά την πιθανή επιδείνωση των αντοχών των δανειοληπτών, όχι μια ήδη γενικευμένη διακοπή χρηματοδότησης.
Τι γίνεται με το δημόσιο χρέος
Στο δημόσιο χρέος, η μετάδοση των υψηλότερων επιτοκίων είναι πιο αργή. Σύμφωνα με την πρόσφατη αξιολόγηση του οίκου Fitch για την ελληνική οικονομία, η μέση διάρκεια μέχρι τη λήξη φτάνει τα 19 έτη, μεγάλο μέρος του χρέους έχει σταθερά επιτόκια ή ευνοϊκούς όρους, ενώ υπάρχουν ταμειακά διαθέσιμα και εργαλεία αντιστάθμισης κινδύνου.
Αυτό περιορίζει την άμεση αύξηση του συνολικού κόστους εξυπηρέτησης. Δεν προστατεύει, όμως, πλήρως τις καινούριες εκδόσεις και τις αναχρηματοδοτήσεις από δυσμενέστερους όρους.
Πηγή: ot.gr