Της Ελευθερίας Κούρταλη
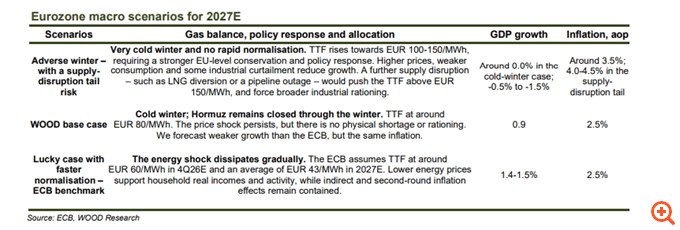
Οι τιμές του φυσικού αερίου και της ηλεκτρικής ενέργειας στην Ευρώπη βρίσκονται στα υψηλότερα επίπεδά τους από τις αρχές του 2023, με την τιμή του TTF να διαμορφώνεται στα 75-80 ευρώ/MWh σημειώνει η Wood. Σύμφωνα με το βασικό της σενάριο, η τιμή περίπου 80 ευρώ/MWh θα διατηρηθεί καθ’ όλη τη διάρκεια του χειμώνα, χωρίς προοπτική άμεσης επαναλειτουργίας των Στενών του Ορμούζ. Ένας ψυχρός χειμώνας ωστόσο θα μπορούσε να οδηγήσει τα αποθέματα φυσικού αερίου σε κρίσιμα επίπεδα έως τον Φεβρουάριο, αναγκάζοντας σε επαναφορά των μέτρων εξοικονόμησης ενέργειας στα πρότυπα του 2022 και ωθώντας τον ρυθμό ανάπτυξης της Ευρωζώνης για το 2027 από το 0,9% (το βασικό σενάριο) προς τη στασιμότητα.
Ένα σοκ στις τιμές της ενέργειας —το οποίο επιβαρύνει την ανάπτυξη και ωθεί προς τα πάνω τόσο τον πληθωρισμό όσο και το κόστος δανεισμού—
θα μπορούσε να έχει σημαντικές επιπτώσεις για τις μετοχές.
Σε αυτό το πλαίσιο η Wood εξετάζει σε εκτεταμένη ανάλυσή της τις άμεσες επιπτώσεις των υψηλών τιμών της ενεργείας στις μετοχές αγορών της Ευρώπης, μεταξύ των οποίων και της Ελλάδας.
Ο αντίκτυπος των υψηλότερων τιμών φυσικού αερίου στις άμεσα επηρεαζόμενες ελληνικές εταιρείες
Η διατήρηση των τιμών του φυσικού αερίου στα επίπεδα των 80 ευρώ/MWh για μεγαλύτερο χρονικό διάστημα κρίνεται ως ουδέτερη, σε γενικές γραμμές, για τους ελληνικούς καθετοποιημένους ενεργειακούς ομίλους, με περιθώρια για ένα μέτριο όφελος για τη Metlen και τον ενεργειακό κλάδο της ΓΕΚ Τέρνα, επισημαίνει η Wood. Η βασική μεταβλητή είναι το πραγματικό spark spread – μετά τον άνθρακα, την αντιστάθμιση κινδύνου και την αποδοτικότητα της μονάδας, και όχι η απόλυτη τιμή στο TTF. Οι ευέλικτες και αποδοτικές μονάδες φυσικού αερίου καθώς και τα έργα ΑΠΕ ελεύθερης αγοράς (merchant) μπορούν να επωφεληθούν, ωστόσο το αυξημένο κόστος προμήθειας για τα συμβόλαια λιανικής σταθερής τιμής περιορίζει μέρος αυτού του οφέλους.
H Wood εκτιμά ότι η Metlen διαθέτει την καλύτερη θέση μεταξύ των ελληνικών εταιρειών για να αξιοποιήσει αυτό το όφελος, αλλά οι υψηλότερες τιμές φυσικού αερίου, από μόνες τους, δεν αποτελούν επαρκή λόγο για την αγορά των μετοχών της εισηγμένης Τα περιθώρια διύλισης παραμένουν καθοριστικός παράγοντας για την HELLENiQ Energy και τη Motor Oil, ενώ οι παραχωρήσεις και οι κατασκευές αποτελούν τους βασικούς μοχλούς ανάπτυξης για την ΓΕΚ Τέρνα.
Κατάσταση της ελληνικής αγοράς
Οι τιμές ηλεκτρικής ενέργειας της ελληνικής αγοράς επόμενης ημέρας (day-ahead) αυξήθηκαν κατά 82% σε ετήσια βάση και κατά 21% σε μηνιαία βάση, φτάνοντας τα 133,4 ευρώ/MWh τον Αύγουστο – το υψηλότερο μηνιαίο επίπεδο για το 2026. Η τιμή TTF αυξήθηκε κατά 90% σε ετήσια βάση και κατά 14% σε μηνιαία βάση στα 61,5 ευρώ/MWh, ενώ οι τιμές των δικαιωμάτων εκπομπής άνθρακα (EUA) ενισχύθηκαν κατά 15% σε ετήσια βάση και κατά 1% σε μηνιαία βάση, στα 81,8 ευρώ/τόνο, σημειώνει η Wood.
Κατά συνέπεια, το spark spread–υπολογισμένο με απλό τρόπο με βάση απόδοση μονάδας 55%– βελτιώθηκε στα 21,6 ευρώ/MWh, από 14,4 ευρώ/MWh τον Αύγουστο του 2025 και 11,8 ευρώ/MWh τον Ιούλιο του 2026. Ωστόσο, συνυπολογίζοντας το κόστος άνθρακα, ο εν λόγω δείκτης παρέμεινε ελαφρώς αρνητικός, στα -8,2 ευρώ/MWh, αν και βελτιωμένος σε σχέση με τα -11,6 ευρώ/MWh του προηγούμενου έτους και τα -17,6 ευρώ/MWh του Ιουλίου. Ο υπολογισμός είναι ενδεικτικός, επισημαίνει η Wood: οι νεότερες μονάδες CCGT μπορούν να επιτύχουν υψηλότερη απόδοση, ενώ τα πραγματικά έσοδα εξαρτώνται από την προμήθεια φυσικού αερίου, τις στρατηγικές αντιστάθμισης κινδύνου (hedging), τα έσοδα από επικουρικές υπηρεσίες, τη διαθεσιμότητα και την παραγωγή.
Η Wood προσθέτει πως η εγχώρια ζήτηση ηλεκτρικής ενέργειας παρέμεινε γενικά σταθερή σε ετήσια βάση τους πρώτους επτά μήνες του 2026, ενώ η συνολική παραγωγή αυξήθηκε κατά 14%, καθώς οι εξαγωγές παρέμειναν ισχυρές. Οι ΑΠΕ προμήθευσαν το ήμισυ της συνολικής παραγωγής καθ’ όλη τη διάρκεια του Ιουλίου και το φυσικό αέριο 34%. Σε αυτό το πλαίσιο, η πρόσφατη μεταβολή των τιμών είναι κυρίως ένα γεγονός κόστους εισροών και περιφερειακής αγοράς, παρά ένα σοκ εγχώριας ζήτησης. Για τους καθετοποιημένους ομίλους, η παραγωγή, η προμήθεια και η εμπορία παρέχουν φυσικές αντισταθμίσεις: τα κέρδη χονδρικής δεν εισρέουν ένα προς ένα στα κέρδη EBITDA του ομίλου, και οι ζημίες λιανικής είναι λιγότερο πιθανές όταν τα μεταβλητά τιμολόγια και οι αντισταθμίσεις επιτρέπουν την έγκαιρη μετακύλιση.
ΔΕΗ
Η Wood εκτιμά ότι οι υψηλότερες τιμές φυσικού αερίου έχουν ουδέτερη επίδραση για τη ΔΕΗ. Η εταιρεία διαχειρίζεται τέσσερις μονάδες παραγωγής ενέργειας με καύσιμο φυσικό αέριο στην ηπειρωτική Ελλάδα, συνολικής ισχύος περίπου 2,5 GW —που αντιστοιχεί σε ποσοστό περίπου 40% της συνολικής εγκατεστημένης ισχύος φυσικού αερίου της χώρας— καθώς και μονάδες ΑΠΕ (ηλιακής και αιολικής ενέργειας) ισχύος περίπου 2,5 GW και υδροηλεκτρικές μονάδες ισχύος 3,2 GW. Περίπου το μισό της ισχύος φυσικού αερίου της εταιρείας προέρχεται από παλαιότερες μονάδες (κατασκευής γύρω στο 2000) και το άλλο μισό από μονάδες των μέσων της δεκαετίας του 2010· συνεπώς, οι μονάδες αυτές δεν θα επωφεληθούν στον ίδιο βαθμό από τα αυξημένα περιθώρια κέρδους (clean spark spreads) σε σύγκριση με τους ανταγωνιστές που διαθέτουν νεότερες μονάδες. Ωστόσο, ο οίκος εκτιμά ότι το μειονέκτημα αυτό υπερκαλύπτεται από το συγκριτικά μεγαλύτερο χαρτοφυλάκιο μονάδων ΑΠΕ που διαθέτει η εταιρεία.
Η εκτεταμένη δραστηριότητα της ΔΕΗ στον τομέα της προμήθειας, με μερίδιο αγοράς περίπου 50% στη χώρα, συνεπάγεται ότι η εταιρεία παραμένει καθαρός αγοραστής ηλεκτρικής ενέργειας για την κάλυψη της ζήτησης των πελατών της, τονίζιε η Wood. Σημαίνει επίσης ότι η ΔΕΗ διαχειρίζεται τα περιθώρια κέρδους εντός του ενοποιημένου τομέα παραγωγής και προμήθειας κατά τρόπο που να επιτυγχάνει τους στόχους της, χωρίς ωστόσο να επιδιώκει απαραίτητα τη μεγιστοποίηση των περιθωρίων σε κάθε επιμέρους δραστηριότητα ξεχωριστά. H διοίκηση αναγνωρίζει ότι, σε περιόδους υψηλών τιμών ενέργειας, οφείλει να συμβάλει ώστε το κόστος της ενέργειας για το κοινό να παραμείνει όσο το δυνατόν πιο προσιτό. Κατά συνέπεια, εκτιμ;a ότι τα έκτακτα κέρδη από την παραγωγή, τα οποία προκύπτουν από τις τρέχουσες ευνοϊκές συνθήκες της αγοράς, θα διοχετευθούν μάλλον στην εφαρμογή χαμηλότερων περιθωρίων κέρδους στον τομέα της προμήθειας.
Metlen
Για την Metlen η Wood εκτιμά πως ο αντίκτυπος των διατηρήσιμα υψηλών τιμών φυσικού αερίου είναι ουδέτερος έως μέτρια θετικός. Η Metlen προσφέρει το σαφέστερο πιθανό όφελος μεταξύ των ελληνικών εταιρειών, αντί για αυτόματη αύξηση κερδών, κατά την άποψη του οίκου. Οι τρεις μονάδες συνδυασμένου κύκλου φυσικού αερίου και η μονάδα συμπαραγωγής υψηλής απόδοσης συνδυάζονται με ανανεώσιμες πηγές ενέργειας, προμήθεια και εμπορία φυσικού αερίου, και το μερίδιο λιανικής πώλησης 19,2% της Protergia τον Αύγουστο. Οι αποδοτικές μονάδες χρησιμοποιούν λιγότερο φυσικό αέριο ανά MWh από τις λιγότερο αποδοτικές μονάδες που καθορίζουν την τιμή ηλεκτρικής ενέργειας, η οποία μπορεί να υποστηρίξει τα περιθώριά τους όταν το υψηλότερο κόστος φυσικού αερίου επηρεάζει τις τιμές ηλεκτρικής ενέργειας. Η προμήθεια και εμπορία φυσικού αερίου παρέχουν επίσης ευελιξία στην κάλυψη των αναγκών της παραγωγής και των πελατών.
Αυτό το πλεονέκτημα, όπως τονίζει ο οίκος, αντισταθμίζεται εν μέρει από το υψηλότερο κόστος προμήθειας, ιδίως σε συμβάσεις λιανικής σταθερής τιμής. Η παραγωγή ΑΠΕ που εκτίθεται στις τιμές της αγοράς μπορεί να ωφεληθεί, αλλά οι μειωμένες τιμές, η αντιστάθμιση κινδύνου και οι περικοπές περιορίζουν την ανοδική πορεία. Μια περαιτέρω αύξηση της τιμής του φυσικού αερίου θα αύξανε αυτούς τους κινδύνους και θα μπορούσε να αποδυναμώσει την κατανάλωση, επομένως δεν θα ενίσχυε απαραίτητα την επενδυτική υπόθεση της Metlen. Οι χαμηλότερες τιμές φυσικού αερίου θα μείωναν το κόστος προμήθειας, ενώ ενδεχομένως θα μείωναν τα περιθώρια κέρδους παραγωγής. H Wood θεωρεί ότι οι διατηρήσιμες υψηλές τιμές αποτελούν μέτρια στήριξη για τη μετοχή και όχι έναν αυτόνομο καταλύτη αγοράς.
HELLENiQ Energy
Για την HELLENiQ Energy η συνολική επίδραση παραμένει ουδέτερη σε συνθήκες παρατεταμένα υψηλών τιμών φυσικού αερίου, με τη δραστηριότητα διύλισης να αποτελεί τον βασικό μοχλό για τη μετοχή. Οι μονάδες παραγωγής ενέργειας με καύσιμο φυσικό αέριο ισχύος 852 MW της θυγατρικής Enerwave (που ανήκει εξ ολοκλήρου στον όμιλο), το μερίδιο 6,3% στη λιανική αγορά τον Αύγουστο, καθώς και οι λειτουργούσες μονάδες ΑΠΕ ισχύος άνω των 500 MW, δημιουργούν αντισταθμιστικές επιδράσεις. Τα αυξημένα έσοδα από την πώληση ενέργειας πρέπει να συνεκτιμώνται με το υψηλότερο κόστος καυσίμων και το κόστος απόκτησης πελατών. Συνεπώς, ο οίκος δεν θεωρεί ότι οι υψηλές τιμές φυσικού αερίου, από μόνες τους, αποτελούν λόγο αναθεώρησης της επενδυτικής προσέγγισης.
Όπως επισημαίνει η Wood ευαισθησία των διυλιστηρίων περιορίζεται λόγω της μειωμένης χρήσης φυσικού αερίου από το 2022 και της μεγαλύτερης εξάρτησης από εναλλακτικά καύσιμα διύλισης. Σημαντικότερο ρόλο διαδραματίζουν τα ισχυρά περιθώρια κέρδους προϊόντων (product cracks). Μια νέα απότομη άνοδος των τιμών του φυσικού αερίου θα αύξανε τους κινδύνους που σχετίζονται με την προσφορά και τη ζήτηση ενέργειας, αν και η άμεση έκθεση των διυλιστηρίων στο καύσιμο αυτό είναι περιορισμένη, τονίζει ο οίκος. Μια αποκλιμάκωση προς τα επίπεδα των 60-80 EUR/MWh θα μείωνε το κόστος, αλλά δεν θα μετέβαλλε ουσιαστικά την εκτίμησή του. Η εν λόγω εκτίμηση προϋποθέτει ότι τα περιθώρια διύλισης θα παραμείνουν σε ευνοϊκά επίπεδα – δεν συνεπάγεται ότι οι υψηλές τιμές του φυσικού αερίου ενισχύουν την κερδοφορία της διύλισης.
Motor Oil
Ο αντίκτυπος για την Motor Oil είναι γενικά ουδέτερος συνολικά, με το κόστος διύλισης να αποτελεί αντιξοότητα. Η παραγωγή και η λιανική πώληση παρέχουν μερικές αντισταθμίσεις μέσω του ηλεκτροπαραγωγικού σταθμού Κορίνθου 437MW, της συμμετοχής στο νέο εργοστάσιο της Κομοτηνής 877MW, των ανανεώσιμων πηγών ενέργειας και του μεριδίου αγοράς λιανικής ηλεκτρικής ενέργειας 3,9% της NRG τον Αύγουστο. Η αποδοτική παραγωγή φυσικού αερίου μπορεί να ωφεληθεί όταν οι τιμές ηλεκτρικής ενέργειας καλύπτουν το κόστος του παραδοτέου φυσικού αερίου και του άνθρακα, αλλά οι υψηλότερες τιμές φυσικού αερίου δεν διευρύνουν αυτόματα τα περιθώρια κέρδους, τονίζει η
Σε αντίθεση με την HELLENiQ, η Motor Oil συνεχίζει να χρησιμοποιεί εισαγόμενο φυσικό αέριο στο διυλιστήριό της. Πρόκειται για μια πραγματική έκθεση στο κόστος, αλλά η τρέχουσα κερδοφορία της διύλισης θα πρέπει να αντισταθμίσει το πρόσθετο βάρος: το προσαρμοσμένο περιθώριο διύλισης έφτασε τα 165 δολάρια ΗΠΑ/τόνο το Α’ εξάμηνο του 2026, έναντι 65 δολαρίων ΗΠΑ/τόνο ένα χρόνο νωρίτερα, επισημαίνει η Wood. Μια περαιτέρω αύξηση της τιμής του φυσικού αερίου θα ήταν λιγότερο ευνοϊκή, ιδιαίτερα εάν η παραγωγή προϊόντων μειωνόταν ή η κατανάλωση μειωνόταν. Η συγκράτηση των τιμών του φυσικού αερίου θα μείωνε το κόστος διύλισης και λιανικής, αντισταθμιζόμενη εν μέρει από τα χαμηλότερα έσοδα από την ενέργεια. “Δεν θα αγοράζαμε μετοχές μόνο λόγω των υψηλών τιμών φυσικού αερίου. Το πιο σημαντικό ερώτημα είναι για πόσο καιρό μπορούν να διατηρηθούν τα ισχυρά περιθώρια διύλισης”, τονίζει η Wood.
ΓΕΚ Τέρνα
Οι αυξημένες τιμές του φυσικού αερίου έχουν ουδέτερο έως ελαφρώς θετικό αντίκτυπο στην προοπτική του τομέα της ενέργειας της ΓΕΚ Τέρνα, εκτιμά η Wood, και περιορισμένο αντίκτυπο στο επενδυτικό προφίλ του ομίλου. Η έκθεση της ΓΕΚ στον κλάδο πραγματοποιείται μέσω της δραστηριότητας προμήθειας της Heron και της παραγωγής ενέργειας από φυσικό aέριο, συμπεριλαμβανομένου του ποσοστού 50% που κατέχει στη νέα μονάδα CCGT της Κομοτηνής. Τον Αύγουστο, το μερίδιο της Heron στη λιανική αγορά ηλεκτρικής ενέργειας ανερχόταν στο 8,8%. Η αποδοτικότητα και η ευελιξία της νέας μονάδας τής προσδίδουν συγκριτικό πλεονέκτημα έναντι παλαιότερων μονάδων φυσικού αερίου για την εκμετάλλευση ευνοϊκών spreads και της αξίας εξισορρόπησης, ενώ οι σημαντικές εξαγωγές μπορούν να ενισχύσουν τη λειτουργία της μονάδας. Το στοιχείο αυτό είναι ιδιαίτερα σημαντικό, καθώς η μονάδα της Κομοτηνής παρήγαγε 1,3 TWh ήδη κατά το πρώτο εξάμηνο του 2026 (αύξηση 142% σε ετήσια βάση), ενώ η Heron παρήγαγε περίπου 0,8 TWh.
Ο οίκος εκτιμά ότι ο βραχυπρόθεσμος αντίκτυπος στον τομέα ενέργειας της ΓΕΚ Τέρνα θα είναι ουδέτερος έως ελαφρώς θετικός, αλλά περιορισμένος σε επίπεδο ομίλου. Οι υψηλότερες τιμές ηλεκτρικής ενέργειας μπορούν να ενισχύσουν τα περιθώρια κέρδους της παραγωγής όταν το περιθώριο “clean spark spread” είναι θετικό για τις συγκεκριμένες μονάδες, ενώ το αυξημένο κόστος προμήθειας ενδέχεται να ασκήσει πιέσεις στα συμβόλαια προμήθειας σταθερής τιμής. Οι δραστηριότητες παραγωγής και λιανικής πώλησης παρέχουν μια μερική φυσική αντιστάθμιση κινδύνου, η οποία αναμένεται να ενισχυθεί περαιτέρω μέσω της προγραμματισμένης σύμπραξης με τη Motor Oil. Οι δραστηριότητες παραχωρήσεων και κατασκευών της ΓΕΚ παραμένουν οι βασικοί πυλώνες αξίας του ομίλου, περιορίζοντας τη σημασία μιας βραχύβιας μεταβολής στις τιμές των εμπορευμάτων, επισημαίνει ο οίκος.
ElvalHalcor
Ως εταιρεία επεξεργασίας αλουμινίου και χαλκού, η ElvalHalcor αντιμετωπίζει υψηλότερο κόστος παραγωγής τόσο για την ηλεκτρική ενέργεια όσο και για το φυσικό αέριο, χωρίς να διαθέτει τα αντισταθμιστικά έσοδα από την παραγωγή ενέργειας που έχουν οι καθετοποιημένες εταιρείες κοινής ωφέλειας. Συνεπώς, η διατήρηση των τιμών του φυσικού αερίου στα επίπεδα των 80 ευρώ/MWh, σε συνδυασμό με τις αυξημένες τιμές ηλεκτρικής ενέργειας, θα ασκούσε πιέσεις στα περιθώρια κέρδους, εφόσον το πρόσθετο κόστος δεν καλύπτεται μέσω hedging ούτε μετακυλίεται στους πελάτες.
Το hedging στον τομέα της ενέργειας και η μακροπρόθεσμη σύμβαση αγοράς ηλεκτρικής ενέργειας (PPA) παρέχουν μερική προστασία, χωρίς ωστόσο να εξαλείφουν την έκθεση στον κίνδυνο, τονίζει η Wood. Μια περαιτέρω απότομη άνοδος των τιμών του TTF θα ενέτεινε τις πιέσεις στο κόστος και θα μπορούσε επίσης να αποδυναμώσει τη ζήτηση στην τελική αγορά, ενώ μια αποκλιμάκωση προς τα επίπεδα των 60-80 ευρώ/MWh θα προσέφερε κάποια ανακούφιση. Συνεπώς, η Wood θεωρεί τη διατήρηση των τιμών ενέργειας σε υψηλά επίπεδα ως αρνητικό παράγοντα για τη μετοχή, αν και η επίπτωση στα κέρδη εξαρτάται από την κάλυψη μέσω hedging και τη δυνατότητα μετακύλισης του κόστους.
Κίνδυνος πολιτικής
Η επιβολή νέου φόρου στα έκτακτα κέρδη (windfall tax) στην Ελλάδα δεν αποτελεί το βασικό σενάριο της Wood. Η κυβέρνηση έχει επιλέξει πρόσφατα τη στοχευμένη στήριξη των καταναλωτών και τη διαπραγμάτευση εισφορών από τον κλάδο, ενώ η δημοσιονομική υπεραπόδοση παρέχει περιθώρια για την απορρόφηση μέρους των πιέσεων. Ο κίνδυνος θα αυξανόταν εάν οι υψηλές τιμές ενέργειας και καυσίμων διατηρούνταν και κατά την προεκλογική περίοδο, ωστόσο τυχόν εθελοντικά μέτρα στήριξης βραχυπρόθεσμα θα είναι διαχειρίσιμα. Αυτό ισχύει ιδιαίτερα για την HELLENiQ και τη Motor Oil, όπου η τρέχουσα κερδοφορία στον τομέα της διύλισης είναι ασυνήθιστα υψηλή.
Άλλες εταιρείες
Η Wood συμπεριλαμβάνει στην ανάλυσή της τους παραγωγούς τσιμέντου, καθώς – λόγω της ενεργοβόρας φύσης της δραστηριότητάς τους – αποτελούν μία από τις προφανείς περιπτώσεις κλάδων που αναμένεται να επηρεαστούν αρνητικά.
Titan
Έτσι, εξετάζει τον αντίκτυπο και της Titan. Όπως σημειώνει, το ενεργειακό κόστος της Titan αντιστοιχούσε σε περίπου 14% των εσόδων της (το 2025), ενώ το φυσικό αέριο αποτελούσε το 13,9% του συνολικού ενεργειακού κόστους το 2025, έναντι 7,4% το 2021. Το petcoke παραμένει ο κύριος παράγοντας διαμόρφωσης του ενεργειακού κόστους, αντιπροσωπεύοντας το 38,8% το 2025 (έναντι 28,5% το 2021). Ο τομέας της Νοτιοανατολικής Ευρώπης (που αντιστοιχεί σε περίπου 25% του EBITDA του ομίλου) ήταν αυτός που παρουσίασε τη μεγαλύτερη έκθεση στη μεταβλητότητα των τιμών του φυσικού αερίου, λόγω της υψηλής εξάρτησης από αυτό και της απουσίας hedging στον συγκεκριμένο τομέα.
H Wood εξετάζει και τον κλάδο των αεροπορικών εταιρειών. Όπως σημειώνει, οι υψηλές τιμές των αεροπορικών καυσίμων είναι αρνητικός παράγοντας για τις αεροπορικές εταιρείες. Μεταξύ των εταιρειών που παρακολουθεί, θεωρεί την Aegean Airlines και την Turkish Airlines ως τις πιο ανθεκτικές, καθώς διαθέτουν ισχυρούς ισολογισμούς και ικανοποιητική ρευστότητα.
Aegean Airlines
Όσον αφορά την Aegean Airlines, όπως τονίζει, τα βασικά πλεονεκτήματα είναι ο ισχυρός ισολογισμός και το θετικό ιστορικό ελεύθερων ταμειακών ροών. Αν και για την Aegean το ζήτημα αυτό δεν συνιστά υπαρξιακό κίνδυνο, τα βραχυπρόθεσμα κέρδη ενδέχεται να δεχθούν πιέσεις έως ότου εξομαλυνθούν οι τιμές του πετρελαίου και τα cracks των αεροπορικών καυσίμων. Περίπου το 65% της προβλεπόμενης κατανάλωσης της Aegean για το 2026 είναι καλυμμένο μέσω hedging, ωστόσο μόνο το 15% περίπου της αναμενόμενης κατανάλωσης για το 2027 είναι καλυμμένο με τον ίδιο τρόπο, σύμφωνα με δηλώσεις της διοίκησης στα μέσα Σεπτεμβρίου.
Ωστόσο, παρά το μικρότερο μέγεθός της και την περιορισμένη μέσω hedging για το 2027, η Aegean φαίνεται να βρίσκεται σε σχετικά καλή θέση μεταξύ των ευρωπαϊκών αεροπορικών εταιρειών, κατά την άποψη της Wood, χάρη στον ισχυρό ισολογισμό της και το ιστορικό της στη δημιουργία ταμειακών ροών από τη λειτουργική της δραστηριότητα. Υπό τις ίδιες συνθήκες, η επαναφορά σε υπηρεσία των αεροσκαφών που βρίσκονται σήμερα εκτός λειτουργίας (10 σήμερα, με στόχο μηδενικό αριθμό έως το τέλος του 2027) θα οδηγούσε σε βελτίωση της αποδοτικότητας του κόστους ανά μονάδα για την Aegean κατά τα έτη 2027 και 2028. Το καθαρό αποτέλεσμα στα κέρδη της Aegean ενδέχεται να υπερκαλυφθεί από τις υψηλότερες τιμές των καυσίμων, τις οποίες οι αεροπορικές εταιρείες που εκτελούν δρομολόγια μικρών αποστάσεων ίσως δυσκολευτούν να μετακυλήσουν πλήρως στους επιβάτες. Επιπλέον, η διοίκηση προέβλεψε πρόσφατα ότι ενδέχεται να υπάρξει ελάχιστη ή και καθόλου αύξηση της μεταφορικής ικανότητας το 2027, γεγονός που σημαίνει ότι τα οφέλη από τη βελτίωση της αποδοτικότητας ενδέχεται να καθυστερήσουν.
Πηγή: capital.gr