Του Γεράσιμου Σεραφειμίδη
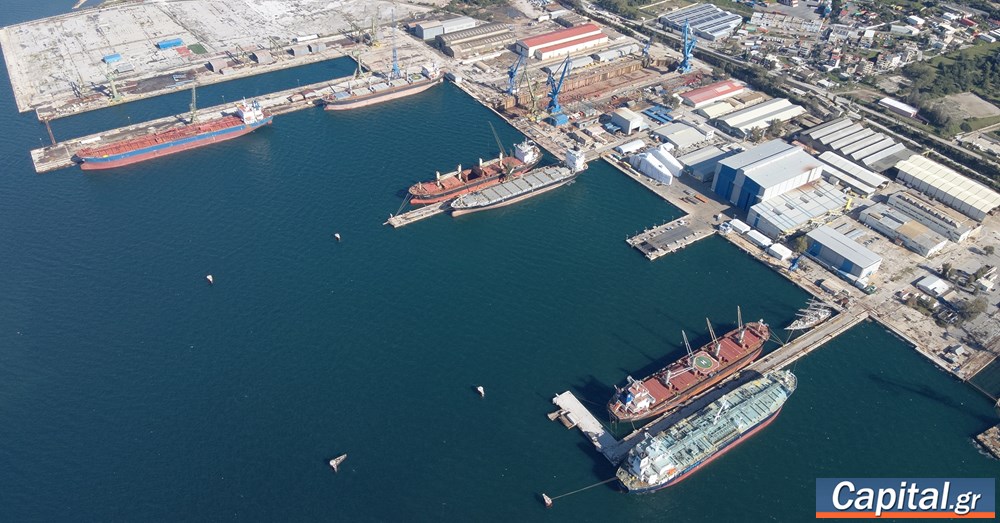
Σε επενδυτικό μπαράζ στα νεότευκτα πλοία προχωρούν οι Έλληνες εφοπλιστές δημιουργώντας τις προϋποθέσεις για ταχύτερη ανάπτυξη και ανανέωση του ελληνόκτητου στόλου τα επόμενα χρόνια.
Πίσω από τη σχετικά περιορισμένη αύξηση της ελληνικής ναυτιλίας το 2025 βρίσκεται πλέον ένα ιδιαίτερα μεγάλο orderbook, με εκατοντάδες υπό ναυπήγηση πλοία, τα οποία αναμένεται να παραδοθούν στα τέλη της δεκαετίας.
Σύμφωνα με την ετήσια έρευνα της Petrofin Research για την ελληνική ναυτιλία, στο τέλος του 2025 το ελληνικό orderbook αριθμούσε 679 πλοία συνολικής χωρητικότητας 60,4 εκατ. dwt, έναντι 511 πλοίων και 43,8 εκατ. dwt στο τέλος του 2024. Μέσα σε μόλις έναν χρόνο, δηλαδή, η χωρητικότητα των υπό παραγγελία πλοίων αυξήθηκε κατά 37,9%.
Η εξέλιξη έχει ιδιαίτερη σημασία καθώς έρχεται σε μία περίοδο κατά την οποία η ανάπτυξη του εν ενεργεία ελληνικού στόλου έχει επιβραδυνθεί. Το 2025 η συνολική χωρητικότητα του ελληνικού στόλου αυξήθηκε κατά περίπου 1%, στα 493,4 εκατ. dwt, ενώ προστέθηκαν 114 πλοία.
Η Petrofin επισημαίνει ότι οι μειωμένες παραδόσεις νεότευκτων περιόρισαν τα τελευταία χρόνια τον ρυθμό ανάπτυξης των ναυτιλιακών. Εκτιμά, όμως, ότι η εικόνα αλλάζει καθώς οι αυξημένες παραγγελίες μεταφράζονται σε ένα ισχυρό pipeline παραδόσεων για τα επόμενα χρόνια.
Το orderbook άνοιξε
Η επιτάχυνση είναι εμφανής αν εξεταστεί η πορεία των ελληνικών παραγγελιών τα τελευταία χρόνια. Έπειτα από την υποχώρηση του orderbook που είχε προηγηθεί, οι Έλληνες πλοιοκτήτες έχουν επιστρέψει δυναμικά στα ναυπηγεία, αυξάνοντας τόσο τον αριθμό όσο και τη συνολική χωρητικότητα των πλοίων που κατασκευάζουν.
Η Petrofin θεωρεί ότι η αύξηση των παραγγελιών και των μελλοντικών παραδόσεων δημιουργεί τις προϋποθέσεις για περαιτέρω ανάπτυξη του ελληνικού στόλου. Το επενδυτικό κύμα, μάλιστα, δεν περιορίζεται σε ένα ή δύο χρόνια, καθώς στο υφιστάμενο orderbook περιλαμβάνονται πλοία με παραδόσεις που φτάνουν μέχρι το 2030.
Την ίδια στιγμή, πάντως, ο ανταγωνισμός από την Κίνα γίνεται εντονότερος. Το κινεζικό orderbook αυξήθηκε από 1.336 πλοία και 50,8 εκατ. dwt το 2024 σε 1.624 πλοία και 77,5 εκατ. dwt το 2025, σημειώνοντας άνοδο 52,7% σε όρους χωρητικότητας. Αντίθετα, το ιαπωνικό orderbook παρουσίασε πολύ μικρότερη αύξηση, της τάξης του 4,8%.
Η σύγκριση έχει ιδιαίτερη βαρύτητα, καθώς η Petrofin καταγράφει τα τελευταία χρόνια ταχύτερη ανάπτυξη του κινεζικού στόλου σε σχέση τόσο με τον ελληνικό όσο και με τον παγκόσμιο. Την περίοδο 2020-2025, σύμφωνα με τα στοιχεία της Clarkson που παραθέτει η έρευνα, ο κινεζικός στόλος αναπτύχθηκε κατά μέσο όρο με ρυθμό 8% ετησίως, έναντι 2% για τον ελληνικό και 3% για τον παγκόσμιο στόλο.
Στροφή στα συμβατικά καύσιμα
Οι Έλληνες εφοπλιστές εμφανίζονται περισσότερο επιφυλακτικοί απέναντι στα εναλλακτικά καύσιμα σε σχέση με έναν χρόνο νωρίτερα. Στα τέλη Ιουλίου του 2026, τα πλοία συμβατικού καυσίμου IFO/Tier III αντιπροσώπευαν το 86% του ελληνικού orderbook σε όρους dwt, από 76% στα τέλη Ιουνίου του 2025. Στον αντίποδα, το μερίδιο των LNG-fuelled πλοίων περιορίστηκε από 21% σε 12%, ενώ τα υπόλοιπα εναλλακτικά καύσιμα παραμένουν σε πολύ χαμηλά επίπεδα. Το LPG διατηρεί μερίδιο περίπου 2%, η μεθανόλη υποχώρησε από 1% σε 0,3%, ενώ η αμμωνία αντιπροσωπεύει μόλις 0,1% του orderbook.
Η Petrofin κάνει λόγο για σαφή μετατόπιση της έμφασης προς τα συμβατικά Tier III πλοία, συνδέοντας την εξέλιξη με την αβεβαιότητα που εξακολουθεί να υπάρχει γύρω από τη μελλοντική κερδοφορία των διαφορετικών τεχνολογικών επιλογών και το πλαίσιο για τη μετάβαση προς τη ναυτιλία μηδενικών εκπομπών.
Πρόκειται ουσιαστικά για μία πιο πραγματιστική στάση απέναντι στην ενεργειακή μετάβαση, καθώς οι παραγγελίες αυξάνονται με ταχύτητα, χωρίς όμως να συνοδεύονται από αντίστοιχη αύξηση των στοιχημάτων σε νέους τύπους καυσίμων.
Σε επίπεδο επιμέρους αγορών, το LPG αποτέλεσε έναν από τους ταχύτερα αναπτυσσόμενους τομείς του ελληνικού στόλου το 2025. Στα πλοία άνω των 20.000 dwt, η συνολική χωρητικότητα του ελληνικού LPG στόλου αυξήθηκε κατά 22%, στα περίπου 4,5 εκατ. dwt. Ακολούθησε το LNG με αύξηση 9%, ενώ στα containerships καταγράφηκε άνοδος 2,13%. Αντίθετα, η χωρητικότητα σε dry bulk carriers και tankers παρέμεινε ουσιαστικά σταθερή.
Στο LPG εμφανίστηκαν μάλιστα τέσσερις νέοι ελληνικοί όμιλοι, ανεβάζοντας τον συνολικό αριθμό των εταιρειών του κλάδου στις 20. Μεταξύ των νέων entrants βρίσκονται η Capital και ο όμιλος Αγγελικούση. Συνολικά προστέθηκαν 17 LPG carriers, ενώ η μέση ηλικία του συγκεκριμένου στόλου υποχώρησε στα μόλις 6,16 χρόνια, αποτυπώνοντας τον έντονο ρυθμό ανανέωσής του.
Αντίστοιχη τάση καταγράφεται στο LNG, όπου προστέθηκαν 13 πλοία, κυρίως μέσω παραδόσεων νεότευκτων, με τον ελληνικό LNG στόλο να γίνεται νεότερος.
Πουλούν τα παλιά, παραλαμβάνουν τα καινούργια
Παράλληλα με το μεγάλο πρόγραμμα νέων παραγγελιών, οι Έλληνες πλοιοκτήτες αξιοποιούν τις υψηλές αξίες πώλησης των πλοίων στη second-hand αγορά για να αποεπενδύσουν από μεγαλύτερης ηλικίας tonnage.
Η Petrofin σημειώνει ότι οι πωλήσεις μεταχειρισμένων πλοίων ξεπέρασαν τις αγορές, καθώς οι αυξημένες τιμές έδωσαν στους Έλληνες πλοιοκτήτες τη δυνατότητα να πουλήσουν κυρίως παλαιότερα πλοία.
Πηγή: capital.gr