Την έντονη αντίθεσή της στο ενδεχόμενο νέας αύξησης του Τέλους Διαμονής Παρεπιδημούντων από 0,75% σε 1% εκφράζει η Πανελλήνια Ομοσπονδία Ξενοδόχων (ΠΟΞ), με επιστολή της προς τον πρωθυπουργό Κυριάκο Μητσοτάκη, προειδοποιώντας για περαιτέρω επιβάρυνση του ξενοδοχειακού κλάδου και απώλεια ανταγωνιστικότητας του ελληνικού τουριστικού προϊόντος.
Η Ομοσπονδία κάνει λόγο για μια νέα φορολογική επιβάρυνση που δρομολογείται χωρίς προηγούμενη ουσιαστική διαβούλευση με τους εκπροσώπους του κλάδου, επισημαίνοντας ότι η σχεδιαζόμενη αύξηση θα οδηγήσει σε διπλασιασμό του τέλους μέσα σε μόλις δύο χρόνια. Όπως υπογραμμίζει, “η στήριξη της Αυτοδιοίκησης είναι θεμιτός στόχος, δεν μπορεί όμως να χρηματοδοτείται διαρκώς από έναν μόνο κλάδο”.
Στην επιστολή της, η ΠΟΞ παραθέτει στοιχεία για τη σημαντική αύξηση των φορολογικών επιβαρύνσεων στα τουριστικά καταλύματα, υποστηρίζοντας ότι οι εισπράξεις του Δημοσίου από τον Φόρο Διαμονής και το Τέλος Ανθεκτικότητας αυξήθηκαν κατά 298% την περίοδο 2023-2025, όταν οι ταξιδιωτικές εισπράξεις ενισχύθηκαν κατά 14,7%. Παράλληλα, επικαλείται μελέτη του ΙΝΣΕΤΕ, σύμφωνα με την οποία το φορολογικό και ασφαλιστικό κόστος επιβαρύνει σημαντικά την ανταγωνιστικότητα των ελληνικών ξενοδοχείων έναντι των άμεσων ανταγωνιστών τους.
Η Ομοσπονδία ζητά από την κυβέρνηση να μην προχωρήσει στην αύξηση του τέλους, να διασφαλίσει ότι τα έσοδά του θα κατευθύνονται αποκλειστικά σε έργα και υπηρεσίες που συνδέονται με την τουριστική δραστηριότητα και να ενισχύσει την πραγματική είσπραξή του από τη βραχυχρόνια μίσθωση, προτού εξεταστεί οποιαδήποτε πρόσθετη επιβάρυνση των νόμιμων τουριστικών καταλυμάτων.
Παράλληλα, τη διαφωνία του εκφράζει και ο Σύνδεσμος Ελληνικών Τουριστικών Επιχειρήσεων (ΣΕΤΕ), προειδοποιώντας για περαιτέρω επιβάρυνση των τουριστικών επιχειρήσεων και υπονόμευση της ανταγωνιστικότητας του ελληνικού τουριστικού προϊόντος. Σε ανακοίνωσή του, ο Σύνδεσμος χαρακτηρίζει αδικαιολόγητη μια νέα αύξηση, υπενθυμίζοντας ότι έχει προηγηθεί η αναπροσαρμογή του τέλους έως το 0,75% με τον νόμο 5143/2024.
Ο ΣΕΤΕ αναγνωρίζει τη σημασία της οικονομικής ενίσχυσης των δήμων και τον ρόλο τους στην αναβάθμιση των τουριστικών προορισμών, ξεκαθαρίζει ωστόσο ότι “η αναγκαία χρηματοδότηση της Τοπικής Αυτοδιοίκησης δεν μπορεί να στηρίζεται στη διαρκή αύξηση των επιβαρύνσεων ενός συγκεκριμένου παραγωγικού τομέα”. Παράλληλα, υπογραμμίζει ότι πριν από οποιαδήποτε νέα επιβάρυνση θα πρέπει να προηγηθεί η αποτελεσματική αξιοποίηση των ήδη διαθέσιμων δημόσιων πόρων.
Ενδεικτικά, επισημαίνει ότι τα έσοδα από το Τέλος Ανθεκτικότητας για την Κλιματική Κρίση ανήλθαν σε 588 εκατ. ευρώ το 2025, έναντι 134 εκατ. ευρώ το 2019, ενώ για το 2026 εκτιμάται ότι θα προσεγγίσουν τα 770 εκατ. ευρώ. Την ίδια στιγμή, επικαλείται μελέτη του ΙΝΣΕΤΕ, σύμφωνα με την οποία η Ελλάδα κατατάσσεται στην πέμπτη θέση μεταξύ επτά ανταγωνιστικών μεσογειακών χωρών ως προς τη φορολογική ανταγωνιστικότητα των ξενοδοχείων, λόγω των υψηλών φορολογικών και μη μισθολογικών επιβαρύνσεων.
Ο Σύνδεσμος θέτει, ως βασικές προτεραιότητες, την ανταποδοτική αξιοποίηση των υφιστάμενων εσόδων, την αναζήτηση εναλλακτικών πηγών χρηματοδότησης της Τοπικής Αυτοδιοίκησης και τη διασφάλιση ίσων όρων ανταγωνισμού μεταξύ όλων των μορφών τουριστικής διαμονής, τονίζοντας την ανάγκη προστασίας της βιωσιμότητας των τουριστικών επιχειρήσεων και της ανταγωνιστικότητας των ελληνικών προορισμών.
Η επιστολή της Πανελλήνιας Ομοσπονδίας Ξενοδόχων
Ακολουθεί η επιστολή της Πανελλήνιας Ομοσπονδίας Ξενοδόχων στον πρωθυπουργό, Κυριάκο Μητσοτάκη, για το Τέλος Παρεπιδημούντων:
Αξιότιμε Κύριε Πρωθυπουργέ,
Με έκπληξη πληροφορηθήκαμε από σχετικά δημοσιεύματα ότι, στο πλαίσιο των μέτρων στήριξης των δήμων που παρουσιάστηκαν στο συνέδριο της ΚΕΔΕ, περιλαμβάνεται η (νέα) αύξηση του τέλους διαμονής παρεπιδημούντων από 0,75% σε 1%. Ο ξενοδοχειακός κλάδος διαπιστώνει με προβληματισμό ότι μια ακόμα επιβάρυνση, την οποία πρόκειται να καλύψει ως επί το πλείστον ο
ίδιος, φαίνεται να δρομολογείται χωρίς να έχει προηγηθεί ουσιαστικός διάλογος με τους θεσμικούς εκπροσώπους του.
Το τέλος διαμονής παρεπιδημούντων νομοθετήθηκε το έτος 1973 για να καλύψει δαπάνες καθαριότητος και φωτισμού ή ανάγκη εκτελέσεως έργων που τυχόν προκαλούνταν σε δήμους εξαιτίας της τουριστικής κίνησης. Μάλιστα ο κανόνας ήταν πως η επιβολή του ανωτέρω τέλους ήταν δυνητική και απαιτούσε σχετική απόφαση του Δημοτικού Συμβουλίου που να τεκμηριώνει τις ανάγκη επιβολής του.
Με το άρθρο 23 του Ν. 3756/2009 το ανωτέρω τέλος μειώθηκε σε 0,5%. Σύμφωνα με σχετική δήλωση του τότε Πρωθυπουργού, για να αναπληρωθούν τα όποια χαμένα έσοδα της Αυτοδιοίκησης από την ανωτέρω μείωση, αυξήθηκαν τα τέλη των πόρων που προέρχονται από τα τέλη κυκλοφορίας των οχημάτων.
Η επιλογή αυτή αντανακλούσε την παραδοχή ότι η χρηματοδότηση των δήμων αποτελεί ζήτημα γενικότερου δημοσίου ενδιαφέροντος και δεν μπορεί να επιβαρύνει δυσανάλογα έναν και μόνο παραγωγικό κλάδο.
Από το 2024, ωστόσο, ακολουθήθηκε διαφορετική κατεύθυνση ως προς τον ρόλο και τη λειτουργία του συγκεκριμένου τέλους. Με επιστολή μας προς τον Υπουργό Εσωτερικών, επί του τότε σχεδίου νόμου, είχαμε επισημάνει ότι η προωθούμενη ρύθμιση αποσύνδεε πλήρως το τέλος από τον αρχικό του σκοπό και είχαμε ταχθεί κατά οποιασδήποτε αύξησής του. Παρά ταύτα, με το άρθρο 30 του ν. 5143/2024 δόθηκε στους δήμους η δυνατότητα να αυξήσουν τον συντελεστή από 0,5% σε 0,75%, δηλαδή κατά 50%, ενώ τα έσοδα μπορούν πλέον να διατίθενται για την πληρωμή οποιασδήποτε δαπάνης, ρύθμιση που διατηρήθηκε και στον νέο Κώδικα Τοπικής Αυτοδιοίκησης.
Η δυνατότητα αυτή αξιοποιήθηκε άμεσα: Ενδεικτικά αναφέρουμε πως σύμφωνα με έρευνα σε 40 δήμους, οι 24 είχαν αυξήσει το τέλος διαμονής παρεπιδημούντων.
Η νέα αύξηση στο 1% σημαίνει πρόσθετη επιβάρυνση κατά 33% σε σχέση με τον σημερινό ανώτατο συντελεστή και διπλασιασμό του τέλους μέσα σε δύο μόλις χρόνια.
Η εμπειρία της προηγούμενης αύξησης δείχνει ότι η “δυνατότητα” των δήμων μετατρέπεται στην πράξη σε κανόνα. Και η εμπειρία των τελευταίων ετών δείχνει ότι ουδείς γνωρίζει πού κατευθύνονται τα χρήματα αυτά και ποια έργα υπέρ των προορισμών χρηματοδοτήθηκαν.
Η προτεινόμενη αύξηση έρχεται να προστεθεί σε μια σειρά επιβαρύνσεων που έχουν ήδη αυξήσει σημαντικά το συνολικό φορολογικό βάρος των τουριστικών καταλυμάτων.
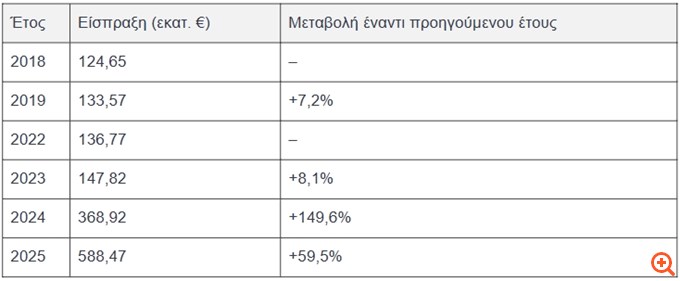
Σύμφωνα με τα στοιχεία της ΑΑΔΕ, οι εισπράξεις από τον Φόρο Διαμονής και, από το 2024, από το Τέλος Ανθεκτικότητας εξελίχθηκαν ως εξής:
Tο έτος 2025 το Ελληνικό Δημόσιο εισέπραξε από τα τουριστικά καταλύματα σχεδόν τετραπλάσιο ποσό σε σχέση με το 2023 (+298%) και σχεδόν πενταπλάσιο σε σχέση με το 2018. Την ίδια διετία 2023–2025 οι ταξιδιωτικές εισπράξεις της χώρας αυξήθηκαν κατά 14,7% (από 20,6 σε 23,6 δισ. €). Η επιβάρυνση δηλαδή αυξήθηκε είκοσι φορές ταχύτερα από τα έσοδα του τουρισμού.
Η τάση αυτή συνεχίζεται: οι εισπράξεις αυξήθηκαν κατά 38% τον Ιανουάριο, 51% τον Φεβρουάριο, 48% τον Μάρτιο, 58% τον Απρίλιο και 13% τον Μάιο, σε σχέση με τους αντίστοιχους μήνες του 2025, δηλαδή κατά 31% συνολικά στο πεντάμηνο. Με τον ρυθμό αυτό, τα έσοδα του 2026 αναμένεται να ξεπεράσουν τα 771 εκατ. €. Από το ποσό αυτό, τα ξενοδοχεία καταβάλλουν περίπου το 92,6%, ενώ η βραχυχρόνια μίσθωση, με περισσότερες κλίνες από το σύνολο των ξενοδοχείων, μόλις το 8% περίπου του ποσού που καταβάλλουν τα ξενοδοχεία.
Την ίδια στιγμή, η πρόσφατη μελέτη του ΙΝΣΕΤΕ καταγράφει με τον πλέον σαφή τρόπο το αποτέλεσμα αυτής της πολιτικής. Σε συγκρίσιμο ξενοδοχείο 4 αστέρων με τιμή δωματίου 150 €, οι φόροι και το μη μισθολογικό κόστος φτάνουν στην Ελλάδα τα 44,7 € (29,8% της τιμής), έναντι 24,1€ (16,1%) στην Κύπρο. Το αποτέλεσμα είναι λειτουργική κερδοφορία (EBITDA) χαμηλότερη έως και 38,4%, καθαρά έσοδα χαμηλότερα έως και 11,5% και νεκρό σημείο λειτουργίας 124,6 € ανά δωμάτιο, έναντι 108,7 € στην Κύπρο. Το κέρδος ως ποσοστό των καταβαλλόμενων φόρων και εισφορών ανέρχεται στην Ελλάδα σε 56,9%, το χαμηλότερο μεταξύ των χωρών της μελέτης, έναντι 171,1% στην Κύπρο. Με άλλα λόγια, για κάθε 100 € κέρδους, το ελληνικό ξενοδοχείο καταβάλλει περίπου 176 € σε φόρους και εισφορές, όταν στην Κύπρο καταβάλλει περίπου 58 €. Κάθε νέα επιβάρυνση επί του τζίρου πλήττει ευθέως την ανταγωνιστικότητα του προϊόντος μας έναντι των άμεσων ανταγωνιστών μας και, πρώτα απ’ όλα, τις μικρές και οικογενειακές επιχειρήσεις που αποτελούν τη συντριπτική πλειονότητα του κλάδου.
Η προοπτική νέας αύξησης του τέλους διαμονής παρεπιδημούντων δύσκολα συμβιβάζεται με τις διαβεβαιώσεις που είχαν δοθεί περί μη περαιτέρω επιβάρυνσης του κλάδου. Την ίδια στιγμή, ηπροεκλογική δέσμευση για μείωση του ΦΠΑ στη διαμονή εξακολουθεί να μην έχει υλοποιηθεί. Ως εκ τούτου, τα μέλη μας δικαιολογημένα προβληματίζονται, καθώς βλέπουν να προωθούνται νέες
επιβαρύνσεις χωρίς να έχουν προχωρήσει αντίστοιχες παρεμβάσεις ελάφρυνσης που θα ενίσχυαν την ανταγωνιστικότητα των ελληνικών ξενοδοχείων.
Παρά το γεγονός ότι τα ξενοδοχειακά καταλύματα συνεισφέρουν ήδη σημαντικούς πόρους στα δημόσια έσοδα, προκρίνεται εκ νέου η αύξηση μιας επιβάρυνσης που βαρύνει σχεδόν αποκλειστικά τον ξενοδοχειακό κλάδο.
Η εξέλιξη αυτή εντείνει τον προβληματισμό των μελών μας, τα οποία ζητούν μεγαλύτερη διαφάνεια ως προς τη διάθεση των πόρων που καταβάλλουν, καθώς και σαφέστερη σύνδεση των σχετικών εσόδων με έργα, υποδομές και υπηρεσίες που αναβαθμίζουν την ποιότητα, τη βιωσιμότητα και την ανταγωνιστικότητα των τουριστικών προορισμών.
Ενόψει των ανωτέρω, ζητούμε:
1. Να μην προχωρήσει η αύξηση του τέλους διαμονής παρεπιδημούντων στο 1%. Η στήριξη της Αυτοδιοίκησης είναι θεμιτός στόχος, δεν μπορεί όμως να χρηματοδοτείται διαρκώς από έναν μόνο κλάδο.
2. Να διασφαλιστεί ο ανταποδοτικός χαρακτήρας του τέλους. Τα έσοδα πρέπει να διατίθενται αποκλειστικά για έργα και υπηρεσίες που σχετίζονται με την τουριστική κίνηση και την εικόνα των προορισμών και όχι για την κάλυψη οποιασδήποτε δαπάνης των δήμων.
Αν, αντιθέτως, ο σκοπός είναι η γενική χρηματοδότηση των δήμων, το τέλος θα πρέπει να αντικατασταθεί από μια επιβάρυνση που θα αφορά το σύνολο των επιχειρήσεων κάθε δήμου, κατά τα πρότυπα της μελέτης του 2009 για φόρο επιτηδεύματος με ελάχιστο συντελεστή επί των καθαρών κερδών όλων των επιτηδευματιών.
3. Να εξασφαλιστεί η πραγματική είσπραξη του τέλους από τη βραχυχρόνια μίσθωση, στην οποία επιβλήθηκε μόλις από 1-1-2024, ώστε τα έσοδα να αντιστοιχούν στον πραγματικό τζίρο της δραστηριότητας, πριν συζητηθεί οποιαδήποτε επιπλέον επιβάρυνση των νόμιμων καταλυμάτων.
Παραμένουμε στη διάθεσή σας για κάθε διευκρίνιση.
Με εκτίμηση
Γιάννης Χατζής Αντώνης Παγώνης
Πρόεδρος Δ.Σ. Γενικός Γραμματέας
Η ανακοίνωση του Συνδέσμου Ελληνικών Τουριστικών Επιχειρήσεων (ΣΕΤΕ)
Αναλυτικά, η ανακοίνωση του ΣΕΤΕ για την εξαγγελθείσα αύξηση του τέλους παρεπιδημούντων:
Με αφορμή τις εξαγγελίες για περαιτέρω αύξηση του τέλους παρεπιδημούντων στο 1%, ο ΣΕΤΕ δηλώνει την αντίθεσή του και επισημαίνει ότι μια νέα επιβάρυνση της τουριστικής δραστηριότητας, σε συνέχεια και πρόσφατης αύξησης έως το 0,75% (Ν. 5143/2024), δεν δικαιολογείται. Ο Σύνδεσμος αναγνωρίζει τον καθοριστικό ρόλο της Τοπικής Αυτοδιοίκησης στην ανάπτυξη των προορισμών και στη βελτίωση της καθημερινότητας κατοίκων και επισκεπτών, στηρίζοντας σταθερά την οικονομική και θεσμική ενδυνάμωσή της.
Η αναγκαία χρηματοδότηση της Τοπικής Αυτοδιοίκησης δεν μπορεί, ωστόσο, να στηρίζεται στη διαρκή αύξηση των επιβαρύνσεων ενός συγκεκριμένου παραγωγικού τομέα και συγκεκριμένα των καταλυμάτων που διαχρονικά συμβάλουν στην ενίσχυση των δημοσίων εσόδων, μέσω αυξημένων τελών και φορολογικών επιβαρύνσεων.
Χαρακτηριστικά, τα έσοδα από το Τέλος Ανθεκτικότητας για την Κλιματική Κρίση ανήλθαν σε 588 εκατ. ευρώ το 2025, έναντι 134 εκατ. ευρώ το 2019, ενώ, με βάση τα στοιχεία της ΑΑΔΕ έως τον Μάιο του 2026 και τον καταγραφόμενο ρυθμό αύξησης 31%, εκτιμάται ότι οι εισπράξεις θα προσεγγίσουν τα 770 εκατ. ευρώ στο σύνολο του έτους. Η αποτελεσματική αξιοποίηση των ήδη διαθέσιμων πόρων οφείλει να προηγείται οποιασδήποτε εξαγγελίας ή απόφασης για πρόσθετες επιβαρύνσεις. Ο ΣΕΤΕ έχει επανειλημμένα επισημάνει τη σημασία της σύνδεσης των ήδη υπαρχόντων εσόδων με τις πραγματικές ανάγκες των προορισμών.
Σημειώνεται ότι, σύμφωνα με τη μελέτη του ΙΝΣΕΤΕ για τη φορολογική ανταγωνιστικότητα των ελληνικών ξενοδοχείων, η Ελλάδα κατατάσσεται μόλις στην 5η θέση μεταξύ 7 ανταγωνιστικών μεσογειακών χωρών, λόγω των υψηλών φορολογικών επιβαρύνσεων και του μη μισθολογικού κόστους. Τα δεδομένα υπογραμμίζουν την ανάγκη διαφύλαξης του ελληνικού τουριστικού προϊόντος και διασφάλισης ίσων όρων ανταγωνισμού μεταξύ όλων των μορφών τουριστικής διαμονής. Άλλωστε, το τέλος παρεπιδημούντων επιβάλλεται επί του κύκλου εργασιών των επιχειρήσεων, ανεξαρτήτως κερδοφορίας, επιτείνοντας τη σωρευτική επιβάρυνσή τους.
H ανταποδοτικότητα των υφιστάμενων πόρων, η αναζήτηση εναλλακτικών πηγών χρηματοδότησης και η διασφάλιση ίσων όρων ανταγωνισμού είναι για τον ΣΕΤΕ κεντρικές προτεραιότητες, με κοινό στόχο την ανάπτυξη ισχυρών τοπικών κοινωνιών και ανταγωνιστικών, βιώσιμων τουριστικών προορισμών.
Πηγή: capital.gr