Του Νίκου Κωτσικόπουλου
Μεγάλη πτώση της ζήτησης για στεγαστικά δάνεια στην Ευρωζώνη κατέγραψε η ΕΚΤ, αποδίδοντας την υποχώρηση κυρίως στα αυξημένα επιτόκια, ενώ η ΤτΕ κατέγραφε σχεδόν αμετάβλητη ζήτηση, η οποία πάντως παραμένει χαμηλά. Το ζήτημα της πτώσης στη ζήτηση που επιφέρουν τα αυξημένα επιτόκια απασχόλησε και τη συνέντευξη Τύπου μετά τη συνεδρίαση της ΕΚΤ στις 29 Οκτωβρίου.
Η Κριστίν Λαγκάρντ ανέφερε ότι τα στεγαστικά επιτόκια αυξήθηκαν στο 3,6% τον Αύγουστο, από 3,5% τον Ιούλιο. Στην Ελλάδα, η ΤτΕ κατέγραψε μικρή μείωση στα νέα στεγαστικά κυμαινόμενου επιτοκίου τον Αύγουστο.
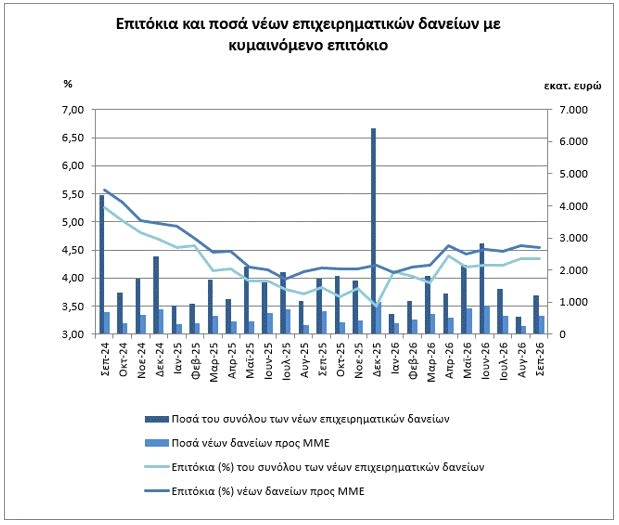
Η ελληνική αγορά, στην έρευνα χορηγήσεων της ΤτΕ, εμφανίζει μεγαλύτερη σταθερότητα και στους όρους χορήγησης δανείων σε σύγκριση με την υπόλοιπη Ευρωζώνη, αλλά καταγράφεται και εδώ μικρή επιβάρυνση στα στεγαστικά από χρεώσεις εκτός τόκων. Οι ελληνικές τράπεζες αναμένουν σταθερή ζήτηση και στο τέταρτο τρίμηνο, ενώ το μέσο κυμαινόμενο επιτόκιο στεγαστικών δανείων ήταν 3,39% τον Αύγουστο σύμφωνα με την ΤτΕ.
Επιτόκια και ανησυχία των νοικοκυριών
Στην Ευρωζώνη η έρευνα για τις χορηγήσεις στα νοικοκυριά έδειξε απότομη κάμψη. Από τις τράπεζες που συμμετείχαν, το ποσοστό αυτών που έβλεπαν πτώση ζήτησης έφθανε το 27% σε σχέση με αυτές που έβλεπαν άνοδο. Η κάμψη της ζήτησης είχε ενταθεί σημαντικά ήδη από το δεύτερο τρίμηνο, όταν το ποσοστό των πτωτικών απαντήσεων ήταν 15% μεγαλύτερο.
Πλέον, για το τέταρτο τρίμηνο οι τράπεζες προβλέπουν ακόμα μεγαλύτερη υποχώρηση, και οι απαισιόδοξες απαντήσεις είναι 36% περισσότερες από τις θετικές για ζήτηση στεγαστικών. Στην έρευνα συμμετείχαν 159 τράπεζες, από τις 21 Σεπτεμβρίου έως τις 6 Οκτωβρίου. Οι εκτιμήσεις για το τέταρτο τρίμηνο καταγράφουν τις προσδοκίες των τραπεζών για το τελευταίο τρίμηνο της χρονιάς.
Ήδη στην έρευνα καταναλωτικών προσδοκιών της ΕΚΤ τα νοικοκυριά της Ευρωζώνης εκτιμούν ότι τα στεγαστικά επιτόκια θα διαμορφωθούν στο 4,9% για τους επόμενους δώδεκα μήνες. Η έρευνα στις τράπεζες διενεργήθηκε έπειτα από αυτή την απάντηση.
Στο διάστημα που οι τραπεζικοί έγιναν έντονα απαισιόδοξοι, το Euribor τριμήνου είχε υποχωρήσει ελαφρώς και κυμαινόταν περίπου στο 2,60%-2,61%, ενώ νωρίτερα, στο διάστημα που έκαναν προβλέψεις για τα επιτόκια οι καταναλωτές, τα επιτόκια ήταν ψηλότερα ακόμη και επικρατούσε η εντύπωση ότι τον Οκτώβριο τα επιτόκια της ΕΚΤ θα αυξηθούν.
Βεβαίως, το Euribor είναι ένα επιτόκιο αναφοράς και όχι το τελικό επιτόκιο στεγαστικού δανείου, επί του οποίου όμως οι τράπεζες βάζουν περιθώριο. Αντίστοιχα, το 4,9% εκφράζει προσδοκία των νοικοκυριών, όχι την τρέχουσα μέση τιμολόγηση των τραπεζών στην Ευρώπη.
Η ΕΚΤ αποδίδει την υποχώρηση της ζήτησης κυρίως στα υψηλότερα επιτόκια, ενώ προσθέτει τη χαμηλότερη εμπιστοσύνη των καταναλωτών και τις δυσμενέστερες προοπτικές στην αγορά κατοικίας. Οι ανησυχίες αυτές έρχονται μετά τον προηγούμενο κύκλο υψηλού πληθωρισμού και μεγάλων αυξήσεων επιτοκίων. Η νέα άνοδος των ενεργειακών τιμών επιβαρύνει επιπλέον τα νοικοκυριά.
“Η νέα άνοδος των ενεργειακών τιμών έχει επιβαρύνει την καταναλωτική εμπιστοσύνη, ενώ το αυξημένο κόστος δανεισμού περιορίζει τις προοπτικές για κατανάλωση και επενδύσεις”, επισήμανε η Κριστίν Λαγκάρντ.
Ζήτηση και όροι στην Ελλάδα – Κριτήρια χορήγησης
Στην Ελλάδα, σύμφωνα με την έρευνα της ΤτΕ, η ζήτηση για στεγαστικά δάνεια παρέμεινε σχεδόν αμετάβλητη το τρίτο τρίμηνο. Βεβαίως, η ζήτηση δεν είναι μεγάλη, αλλά κινείται με τα προγράμματα “Σπίτι μου”. Πάντως, οι ελληνικές τράπεζες αναμένουν σταθερή ζήτηση και στο τέταρτο τρίμηνο, την ώρα που στην Ευρωζώνη οι προσδοκίες γίνονται όλο και περισσότερο αρνητικές. Η ελληνική έρευνα δεν προσδιορίζει πόσο επηρεάζονται τα νοικοκυριά από τα επιτόκια για να δανειστούν. Καταγράφει, όμως, μεγαλύτερη σταθερότητα στις συνθήκες χρηματοδότησης.
Στην Ελλάδα τα κριτήρια έγκρισης στεγαστικών παρέμειναν αμετάβλητα. Οι συνολικοί όροι έγιναν λίγο αυστηρότεροι εξαιτίας επιβαρύνσεων εκτός τόκων. Στην Ευρωζώνη τα κριτήρια επίσης παρέμειναν αμετάβλητα το τρίτο τρίμηνο, αλλά οι όροι έγιναν δυσμενέστεροι κυρίως λόγω υψηλότερων επιτοκίων. Τα κριτήρια είναι οι προϋποθέσεις που εξετάζει η τράπεζα για να εγκρίνει ένα δάνειο. Οι όροι αφορούν επιτόκιο, περιθώριο, προμήθειες και πρόσθετες χρεώσεις.
Στο τέταρτο τρίμηνο οι ευρωπαϊκές τράπεζες περιμένουν σημαντική αυστηροποίηση των κριτηρίων στα στεγαστικά, ενώ οι ελληνικές προβλέπουν ότι θα παραμείνουν αμετάβλητα. Επιπλέον, στην Ευρωζώνη αυξήθηκε, σύμφωνα με τις περισσότερες τράπεζες, η αναλογία απορρίψεων στεγαστικών αιτήσεων, η οποία στην Ελλάδα παρέμεινε σταθερή.
Επιχειρηματικά – καταναλωτικά δάνεια
Μεγαλύτερη σταθερότητα εμφανίζεται στην Ελλάδα και στα υπόλοιπα δάνεια. Στις επιχειρήσεις η ζήτηση παρουσίασε μόνο ελαφρά κάμψη το τρίτο τρίμηνο, με προσδοκίες μικρής ανόδου στο τέταρτο. Κριτήρια και όροι χορήγησης έμειναν αμετάβλητα.
Στην Ευρωζώνη η ζήτηση υποχώρησε, και οι τράπεζες που βλέπουν πτώση είναι 6% περισσότερες από αυτές που δίνουν θετικές απαντήσεις. Σημαντικό είναι ότι οι τράπεζες αυστηροποίησαν τα κριτήρια εξαιτίας αυξημένων κινδύνων. Για το τέταρτο τρίμηνο αναμένουν σχεδόν αμετάβλητη ζήτηση, αλλά και νέα αυστηροποίηση κριτηρίων.
Το καθαρό ποσοστό τραπεζών που ανέφεραν αυστηρότερα κριτήρια στην Ευρωζώνη ήταν 9%, ενώ τα υψηλότερα επιτόκια αποθάρρυναν τη ζήτηση και από επιχειρήσεις.
Σύμφωνα με την ΕΚΤ, τα τραπεζικά επιτόκια προς επιχειρήσεις στην Ευρωζώνη παρέμειναν στο 3,8% τον Αύγουστο, ενώ το κόστος χρηματοδότησης με εταιρικά ομόλογα αυξήθηκε στο 4,1%, από 4%. Ο ετήσιος ρυθμός αύξησης των επιχειρηματικών δανείων επιβραδύνθηκε στο 4,2% τον Αύγουστο και τον Σεπτέμβριο, από 4,4% τον Ιούλιο.
Στα καταναλωτικά, η ζήτηση στην Ελλάδα παρέμεινε αμετάβλητη. Οι τράπεζες διατήρησαν σταθερά τα κριτήρια έγκρισης και χαλάρωσαν λίγο τους οικονομικούς όρους, μειώνοντας τα περιθώρια τόσο στα συνήθη όσο και στα δάνεια υψηλότερου κινδύνου.
Στην Ευρωζώνη η ζήτηση μειώθηκε ελαφρά και τα κριτήρια έγιναν ξανά αυστηρότερα. Το καθαρό ποσοστό τραπεζών που ανέφεραν αυστηροποίηση έφθασε το 14%, με βασικές αιτίες την αυξημένη αντίληψη κινδύνων και τη μικρότερη διάθεση ανάληψής τους. Για το τέταρτο τρίμηνο οι ευρωπαϊκές τράπεζες περιμένουν περαιτέρω υποχώρηση της ζήτησης, ενώ οι ελληνικές εκτιμούν ότι θα παραμείνει σταθερή, χωρίς να περιμένουν αλλαγή στα κριτήρια.
Πηγή: capital.gr