Τη σταθερή άποψή της πως η Ελλάδα παραμένει σε ευνοϊκή θέση μεταξύ των αναδυόμενων και ανεπτυγμένων αγορών, επαναλαμβάνει η JP Morgan, στο πλαίσιο της στρατηγικής της για τις αγορές παγκοσμίως, καθώς ενώ έχει αναβαθμιστεί από τους τρεις παρόχους (FTSE Russell, Stoxx, S&P DJ), για τον MSCI παραμένει στις αναδυόμενες.
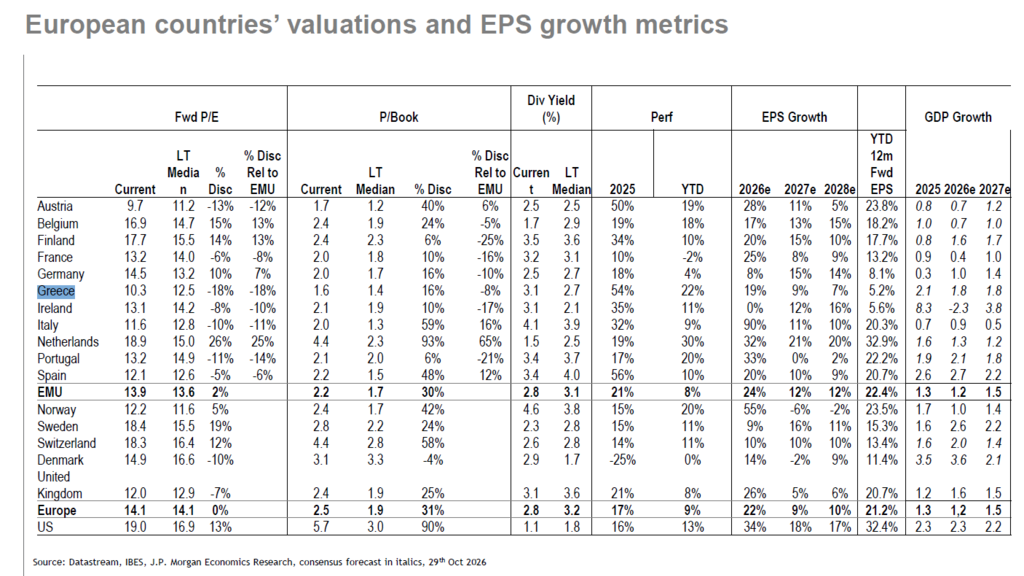
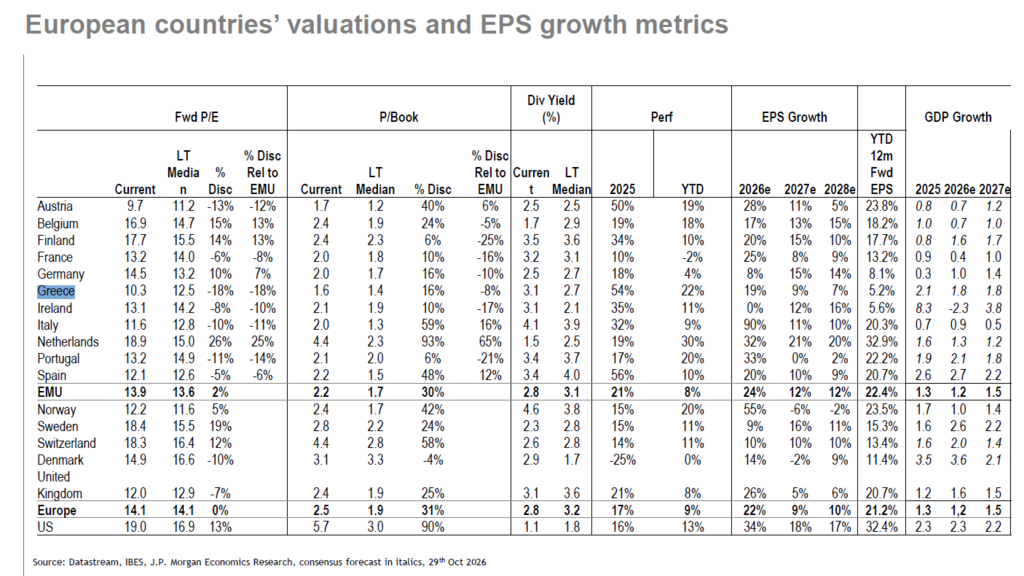
Κατά την JP Morgan, το Χρηματιστήριο Αθηνών εξακολουθεί να διαπραγματεύεται με σημαντικό discount έναντι των ευρωπαϊκών αγορών και του δικού του ιστορικού μέσου όρου. Ο ελληνικός δείκτης αποτίμησης Forward P/E διαμορφώνεται μόλις στις 10,3 φορές, έναντι 13,9 φορές για την Ευρωζώνη και 14,1 φορές για την ευρύτερη Ευρώπη. Αυτό σημαίνει ότι η ελληνική αγορά διαπραγματεύεται με discount περίπου 26% έναντι της Ευρωζώνης και 27% έναντι της Ευρώπης, ενώ βρίσκεται και 18% χαμηλότερα από τον δικό της μακροχρόνιο ιστορικό μέσο όρο, που είναι 12,5 φορές.
Στα θετικά, επίσης, κατά την JP Morgan, είναι ότι οι αποδόσεις των ελληνικών ομολόγων διαμορφώνονται χαμηλότερα από εκείνες της Γαλλίας και της Ιταλίας.
Ωστόσο, ο δείκτης P/BV της Ελλάδας βρίσκεται στο 1,6, υψηλότερα κατά 16% από τον ιστορικό του μέσο όρο, που διαμορφώνεται στο 1,4. Συνεπώς, η ελληνική αγορά δεν είναι εξίσου φθηνή με βάση όλους τους δείκτες. Επίσης, η δυναμική των κερδών αρχίζει να επιβραδύνεται, με τις εκτιμήσεις για την αύξηση των κερδών ανά μετοχή (EPS) των ελληνικών εισηγμένων να προβλέπουν το 2026 αύξηση 19%, το 2027 αύξηση 9% και το 2028 αύξηση 7%. Αντίστοιχα, στην Ευρωζώνη οι προβλέψεις είναι 24%, 12% και 12%.
Θετική για τις αναδυόμενες αγορές
Η JP Morgan διατηρεί θετική στάση απέναντι στις αναδυόμενες αγορές, εκτιμώντας ότι υπάρχουν περιθώρια νέας υπεραπόδοσης έναντι των ανεπτυγμένων, καθώς οι αποτιμήσεις παραμένουν ελκυστικές και οι επενδυτικές τοποθετήσεις σχετικά περιορισμένες.
Η JP Morgan εκτιμά ότι οι αναδυόμενες αγορές μπορούν να ενισχυθούν από τη σταθεροποίηση στο εμπόριο μνημών, την πιθανή αποκλιμάκωση των εμπορικών πιέσεων με την Κίνα και την προοπτική η Federal Reserve να μην υιοθετήσει ακόμη πιο αυστηρή νομισματική πολιτική. Στις αγορές που ξεχωρίζει θετικά περιλαμβάνονται η Νότια Κορέα, η Κίνα, η Ταϊβάν, η Χιλή και η Νότια Αφρική.
Σε ό,τι αφορά την Ευρωζώνη, αναγνωρίζει ότι η γεωπολιτική κρίση και η μικρότερη έκθεση των χρηματιστηριακών δεικτών της στον τεχνολογικό κλάδο έχουν επιβαρύνει τις επιδόσεις της, ωστόσο θεωρεί ότι η σταθεροποίηση των αποδόσεων των ομολόγων και η διεύρυνση της ανόδου σε περισσότερους κλάδους θα μπορούσαν να βελτιώσουν την εικόνα.
Ανησυχίες για τη Γαλλία
Η γαλλική πολιτική αβεβαιότητα παραμένει, κατά την JP Morgan, ένας παράγοντας πίεσης, αλλά μεγάλο μέρος του κινδύνου έχει ήδη αποτυπωθεί στις αποτιμήσεις. Η τράπεζα επισημαίνει ότι ο CAC 40 έχει υποαποδώσει, ενώ η σχετική αποτίμησή του βρίσκεται σε χαμηλά επίπεδα, και εκτιμά ότι δεν δικαιολογείται η προεξόφληση μετάδοσης της κρίσης στην υπόλοιπη Ευρώπη.
Στηρίζει την εκτίμησή της και στην ανθεκτικότητα της οικονομικής δραστηριότητας, με τον δείκτη Ifo στη Γερμανία να έχει φτάσει σε υψηλό τετραετίας και τους δείκτες PMI της Ευρωζώνης να παραμένουν σε επίπεδα ανάπτυξης.
Σε βραχυπρόθεσμο ορίζοντα, βασικός κίνδυνος παραμένει το ενδεχόμενο νέας γεωπολιτικής κλιμάκωσης, που θα μπορούσε να οδηγήσει σε άνοδο του πετρελαίου και πρόσκαιρες πιέσεις στις μετοχές. Ωστόσο, η JP Morgan διατηρεί την εκτίμηση ότι οι αποδόσεις των ομολόγων έχουν κορυφωθεί και θεωρεί ότι η σταθεροποίησή τους, σε συνδυασμό με την ανθεκτικότητα των εταιρικών κερδών, μπορεί να στηρίξει τις αγορές.
Ενδεικτικά, τα κέρδη ανά μετοχή για το τρίτο τρίμηνο αυξάνονται μέχρι στιγμής κατά 10% στις ΗΠΑ και 13% στην Ευρώπη, έναντι αρχικών εκτιμήσεων για άνοδο 8% και στις δύο αγορές. Η τράπεζα εκτιμά, τέλος, ότι το επενδυτικό κλίμα έχει γίνει υπερβολικά απαισιόδοξο, κάτι που αφήνει περιθώρια ανάκαμψης εφόσον δεν ενταθούν οι γεωπολιτικοί κίνδυνοι.
Πηγή: ot.gr