Της Ελευθερίας Κούρταλη
Η απότομη άνοδος των αποδόσεων των κρατικών ομολόγων των χωρών της ευρωζώνης και οι υψηλότερες δαπάνες για τόκους, ασκούν περαιτέρω πίεση στα ήδη επιβαρυμένα, λόγω και των μέτρων στήριξης για την ενέργεια, δημοσιονομικά των χωρών και υπογραμμίζουν τη σημασία της υπεύθυνης δημοσιονομικής πολιτικής, τονίζει η Moody’s Analytics. Η ασθενέστερη πραγματική ανάπτυξη, σε συνδυασμό με τον υψηλότερο πληθωρισμό που προκαλείται από την κρίση στη Μέση Ανατολή, επιδεινώνει τους δείκτες χρέους, οι οποίοι συνεχίζουν να αυξάνονται στις περισσότερες ευρωπαϊκές χώρες.
Πιο αναλυτικά, όπως σημειώνει ο οίκος, σε όλη την Ευρώπη, οι κυβερνήσεις αντιμετωπίζουν μεγαλύτερες πιέσεις στις δαπάνες εν μέσω αυξανόμενων οικονομικών αντιξοοτήτων. Αυτές οι πιέσεις προστίθενται στις μακροπρόθεσμες απαιτήσεις δαπανών για την αντιμετώπιση της γήρανσης του πληθυσμού, την ενίσχυση της ανταγωνιστικότητας και τη χρηματοδότηση της πράσινης μετάβασης.
Εν μέσω αυξανόμενων αποδόσεων ομολόγων για τις κυβερνήσεις της ευρωζώνης που ήδη αντιμετωπίζουν υψηλά χρέη και επίμονα δημοσιονομικά ελλείμματα, η άμεση δημοσιονομική στάση αυτών των χωρών βρίσκεται υπό αυξημένο έλεγχο. Μια επεκτατική δημοσιονομική στάση μπορεί να διευρύνει το έλλειμμα του κρατικού προϋπολογισμού και να αυξήσει τους δείκτες χρέους, υπονομεύοντας τη βιωσιμότητα των δημόσιων οικονομικών μιας οικονομίας, προειδοποιεί ο οίκος.
Το συνολικό δημοσιονομικό ισοζύγιο μπορεί να αναλυθεί στο πρωτογενές ισοζύγιο —το οποίο περιλαμβάνει διαρθρωτικά και κυκλικά στοιχεία— και στις δαπάνες για τόκους. Αυτή η ανάλυση είναι σημαντική, όπως επισημαίνει η Moody’s Analytics, διότι το διαρθρωτικό πρωτογενές ισοζύγιο αποτελεί το στοιχείο που ελέγχει άμεσα η κυβέρνηση, ενώ ο έλεγχός της επί του κυκλικού σκέλους και των δαπανών για τόκους είναι περιορισμένος.
Τα επιδόματα ανεργίας, για παράδειγμα, θα μπορούσαν να καταστούν λιγότερο γενναιόδωρα, όπως εξηγεί, πρόκειται, ωστόσο, για μια δημοσιονομική απόφαση μακροπρόθεσμου χαρακτήρα, σε αντίθεση με τα προσωρινά μέτρα στήριξης για την ενέργεια που εφάρμοσαν οι κυβερνήσεις από το φετινό καλοκαίρι ως απάντηση στις υψηλές τιμές της ενέργειας. Ακόμη και αν οι κυβερνήσεις δεν λάβουν άμεσα μέτρα δημοσιονομικής πολιτικής για την αύξηση των δαπανών, το δημοσιονομικό ισοζύγιο μπορεί να επιδεινωθεί εάν αυξηθούν οι κυκλικές δαπάνες —λόγω οικονομικής ύφεσης— ή το κόστος εξυπηρέτησης του χρέους (τόκοι).
Αντιθέτως, η ισχυρή ονομαστική ανάπτυξη μειώνει τον δείκτη του δημόσιου χρέους προς το ΑΕΠ, μέσω ενός συνδυασμού πληθωρισμού και ισχυρής πραγματικής ανάπτυξης.
Η εις βάθος εξέταση αυτών των δεδομένων για το σύνολο της ευρωζώνης αποκαλύπτει τις πιέσεις που αντιμετωπίζουν οι διάφορες χώρες, τονίζει ο οίκος.
Tο πρόβλημα για τις κυβερνήσεις
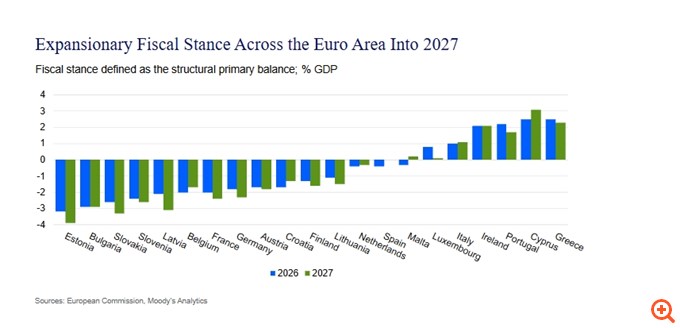
Η εαρινή πρόβλεψη της Κομισιόν προέβλεπε ότι το συνολικό έλλειμμα της ζώνης του ευρώ θα αυξανόταν κατά 0,4% το 2026. Η πρόβλεψη αυτή περιλάμβανε αναμενόμενα μέτρα στήριξης για την ενέργεια, ύψους 0,1% του ΑΕΠ, ως απάντηση στις υψηλότερες τιμές ενέργειας κατά το τρέχον έτος — πρόβλεψη που αποδείχθηκε ακριβής, δεδομένων των μέτρων που τελικά εφαρμόστηκαν. Το διαρθρωτικό πρωτογενές ισοζύγιο —στο οποίο περιλαμβάνονται τα μέτρα στήριξης για την ενέργεια, καθώς και άλλα στοιχεία όπως οι αμυντικές δαπάνες— αναμενόταν να παραμείνει αμετάβλητο στο -0,9% του ΑΕΠ φέτος, για να επιδεινωθεί περαιτέρω το 2027, φθάνοντας στο -1,1% του ΑΕΠ.
Εδώ έγκειται το πρόβλημα για τις κυβερνήσεις της ευρωζώνης, τονίζει η Moody’s Analytics: Παρά την ουδέτερη δημοσιονομική ώθηση —δηλαδή τη μεταβολή του διαρθρωτικού πρωτογενούς ισοζυγίου σε ετήσια βάση— το συνολικό έλλειμμα αναμένεται να αυξηθεί και φέτος. Αυτό οφείλεται στο κυκλικό πρωτογενές ισοζύγιο, το οποίο αναμένεται να αυξηθεί το 2026 και στη συνέχεια να μειωθεί ελαφρώς το επόμενο έτος, καθώς και στις δαπάνες για τόκους, οι οποίες αναμένεται να αυξηθούν τόσο φέτος όσο και του χρόνου. Το 2027, η άμεση δημοσιονομική πολιτική — μέσω του διαρθρωτικού πρωτογενούς ισοζυγίου — αναμένεται να οδηγήσει σε περαιτέρω επιδείνωση του συνολικού ισοζυγίου, ενώ ο ρυθμός αύξησης των κυκλικών δαπανών και των δαπανών για τόκους θα επιβραδυνθεί.
Τα συνολικά ισοζύγια αναμένεται να επιδεινωθούν στη Γερμανία και τη Γαλλία το 2027, λόγω συνδυασμού αμυντικών και κοινωνικών δαπανών, ενώ στην Ιταλία, την Ισπανία και το Βέλγιο είναι πιθανό να βελτιωθούν, καθώς η δημοσιονομική εξυγίανση στο διαρθρωτικό πρωτογενές ισοζύγιο αποσκοπεί στον εν μέρει συμψηφισμό των αυξημένων κυκλικών δαπανών και των δαπανών για τόκους.
Εννοείται, ωστόσο, ότι πολλά έχουν αλλάξει από την εαρινή πρόβλεψη, όπως επισημαίνει η Moody’s Analytics. Η σταθμισμένη μέση απόδοση των 10ετών κρατικών ομολόγων στη ζώνη του ευρώ έχει αυξηθεί κατά περίπου μισή ποσοστιαία μονάδα από τον Μάιο, οδηγώντας σε αύξηση του κόστους των τόκων. Οι τιμές των καυσίμων έχουν σημειώσει κατακόρυφη άνοδο —με τις τιμές του φυσικού αερίου να έχουν αυξηθεί περισσότερο από 100%—, τροφοδοτώντας πληθωριστικές πιέσεις που ώθησαν την Ευρωπαϊκή Κεντρική Τράπεζα να ξεκινήσει κύκλο αυξήσεων των επιτοκίων, αντί να τα διατηρήσει σταθερά ή ακόμα και να προχωρήσει σε μια τελευταία μείωση. Παρά την απροσδόκητα ισχυρή αύξηση του ονομαστικού ΑΕΠ κατά το δεύτερο τρίμηνο, το συνολικό έλλειμμα στη ζώνη του ευρώ διευρύνθηκε, καθώς οι δαπάνες —με αιχμή τις κοινωνικές δαπάνες— αυξήθηκαν με ακόμη ταχύτερο ρυθμό, ενώ τα έσοδα μειώθηκαν ως ποσοστό του ΑΕΠ.
Αντιμετωπίζοντας την πραγματικότητα
Πόσα έχουν αλλάξει, λοιπόν, όσον αφορά τη δημοσιονομική προοπτική; Όπως σημειώνει ο οίκος, αν εξεταστεί η άμεση δημοσιονομική ώθηση —το διαρθρωτικό πρωτογενές ισοζύγιο— η απάντηση είναι: όχι πολλά, τουλάχιστον προς το παρόν. Η εαρινή πρόβλεψη της Κομιισόν περιλάμβανε μέτρα στήριξης για την ενέργεια, ύψους 0,1% του ΑΕΠ, εν μέσω της τρέχουσας ενεργειακής κρίσης — ποσό που αντιστοιχεί περίπου στο αναμενόμενο κόστος των εν λόγω μέτρων. Ομοίως, χάρη στην απροσδόκητη ανθεκτικότητα της ευρωπαϊκής οικονομίας, το κυκλικό πρωτογενές ισοζύγιο δεν αναμένεται να παρουσιάσει σημαντική μεταβολή φέτος σε σχέση με την πρόβλεψη της Κομισιόν τον Μάιο. Η εκτίναξη του κόστους ενέργειας στην Ευρώπη ενδέχεται να οδηγήσει σε περαιτέρω δημοσιονομική στήριξη κατά τη διάρκεια του χειμώνα, ωστόσο αυτό εξαρτάται από τις πολιτικές αντιδράσεις απέναντι στην κρίση.
Το νέο βασικό σενάριο της Moody’s Analytics προβλέπει ρυθμό ανάπτυξης του ΑΕΠ χαμηλότερο κατά 0,28% το 2026 και κατά 0,17% για το 2027, σε σύγκριση με το βασικό σενάριο του Φεβρουαρίου. Πλέον αναμένει ότι ο γενικός δείκτης τιμών καταναλωτή (ΔΤΚ) θα διαμορφωθεί στο 3% το 2026 και στο 2,5% το 2027 —επίπεδα αυξημένα κατά 1,05 και 0,7 ποσοστιαίες μονάδες αντίστοιχα σε σχέση με το σενάριο του Φεβρουαρίου—, ποσοστά υψηλότερα από τις προβλέψεις της Ευρωπαϊκής Επιτροπής (3% και 2,3%, αντίστοιχα).
Η μεταβολή αυτή έχει αντίρροπες επιδράσεις στον δείκτη χρέους προς ΑΕΠ. Ο πληθωρισμός διαβρώνει την πραγματική αξία του χρέους, ενώ ο χαμηλότερος ρυθμός αύξησης του πραγματικού ΑΕΠ αυξάνει τον δείκτη χρέους, καθώς μειώνει τα φορολογικά έσοδα, ενισχύει την ανάγκη για κυκλικές δαπάνες και επιδρά μέσω του παρονομαστή του κλάσματος. Οι δαπάνες για τόκους αναμένεται να είναι υψηλότερες κατά 0,1% του ΑΕΠ το 2026 και κατά 0,2% του ΑΕΠ το 2027, καθώς οι υψηλότερες αποδόσεις ενσωματώνονται σταδιακά στη μέση απόδοση που καταβάλλει το κράτος για το υφιστάμενο χρέος.
Η μεγάλη αλλαγή είναι η άνοδος των αποδόσεων των κρατικών ομολόγων, τώρα σε επίπεδα που δεν έχουν παρατηρηθεί από τα μέσα της δεκαετίας του 2000, τονίζει ο οίκος. Οι “ένοχοι” πίσω από τις αυξημένες αποδόσεις περιλαμβάνουν τις παγκόσμιες αγορές που γίνονται πιο προσεκτικές στη δημοσιονομική βιωσιμότητα των οικονομιών με υψηλά χρέη, και τα υψηλότερα αναμενόμενα μελλοντικά επιτόκια λόγω της αύξησης του πληθωρισμού φέτος.
Και οι δύο πιέσεις εμφανίζονται στο βραχυπρόθεσμο κόστος δανεισμού και στις αποδόσεις 10ετίας. Ως αποτέλεσμα, μέχρι το 2027, οι υπερχρεωμένες χώρες όπως το Βέλγιο και η Ιταλία θα δουν αυξανόμενους δείκτες χρέους προς ΑΕΠ ακόμα και όταν το διαρθρωτικό πρωτογενές ισοζύγιο είναι πλεονασματικό ή βελτιώνεται, καθώς το κόστος εξυπηρέτησης του χρέους σε ένα μεγάλο υπάρχον απόθεμα χρέους υπερβαίνει την υποκείμενη δημοσιονομική προσπάθεια.
Χώρες με χαμηλότερο φορτίο χρέους αλλά διαρθρωτικά πρωτογενή ελλείμματα, όπως η Γερμανία και η Σλοβακία, θα δουν τους δείκτες χρέους να αυξάνονται για τον πιο άμεσο λόγο: η δημοσιονομική τους στάση είναι η ίδια επεκτατική.
Ο αντίκτυπος στον δείκτη χρέους προς ΑΕΠ είναι, ως εκ τούτου, μικτός. Σύμφωνα με το βασικό σενάριο της Moody’s Analytics, ο δείκτης χρέους προς ΑΕΠ στη ζώνη του ευρώ αναμένεται να αυξηθεί από 87,65% φέτος σε 87,85% το επόμενο έτος, αν και με σημαντική ετερογένεια.
Η Γαλλία και η Γερμανία αναμένεται να παρουσιάσουν υψηλότερους δείκτες χρέους, ενώ στην Ελλάδα, την Ιρλανδία και την Πορτογαλία, τις πιο ανθεκτικές οικονομίες, ο δείκτης αναμένεται να μειωθεί.
Η ανθεκτικότητα αντικατοπτρίζεται στη συμπεριφορά των αγορών, επισημαίνει ο οίκος. Τα spreads στο Βέλγιο και τη Γαλλία διευρύνθηκαν σημαντικά περισσότερο απ’ ό,τι στην Πορτογαλία, την Ισπανία και την Ελλάδα. Αν και κατά το δεύτερο τρίμηνο οι πληθωριστικές πιέσεις άρχισαν να γίνονται αισθητές σε ολόκληρη την ευρωζώνη, ορισμένες χώρες επέδειξαν καλύτερες επιδόσεις από άλλες. Όπως συνέβη και τα τελευταία χρόνια, οι χώρες της Νότιας Ευρώπης σημείωσαν καλύτερες επιδόσεις σε σύγκριση με τις χώρες του Βορρά, με την Πορτογαλία και την Ελλάδα να καταγράφουν υψηλότερα πλεονάσματα. Η εικόνα αυτή έρχεται σε αντίθεση με το Βέλγιο και την Ιταλία, όπου τα ελλείμματα διευρύνθηκαν και οι δείκτες χρέους αυξήθηκαν, παρά το γεγονός ότι οι χώρες αυτές συγκαταλέγονται μεταξύ των πιο υπερχρεωμένων κρατών της ευρωζώνης.
Το βασικό σενάριο της Moody’s Analytics επίσης προβλέπει ότι οι τιμές της ενέργειας θα αρχίσουν να υποχωρούν μόνο στις αρχές του 2027, ενώ η χαλάρωση της νομισματικής πολιτικής αναμένεται να ξεκινήσει το 2028. Η ονομαστική ανάπτυξη αναμένεται να ανακάμψει το 2027 καθώς ο πληθωρισμός υποχωρεί, ενώ ανάκαμψη αναμένεται και στην πραγματική ανάπτυξη.
Μια παρατεταμένη ενεργειακή κρίση θα διατηρούσε τον πληθωρισμό σε υψηλότερα επίπεδα για μεγαλύτερο χρονικό διάστημα, ενισχύοντας τα εμπόδια στην ανάπτυξη και ασκώντας πιέσεις για περαιτέρω σύσφιξη της νομισματικής πολιτικής. Και οι δύο αυτοί παράγοντες θα επηρέαζαν αρνητικά τον δείκτη χρέους, παρά το γεγονός ότι ο πληθωρισμός διαβρώνει την πραγματική αξία του χρέους. Εάν το κόστος των τόκων παραμείνει υψηλό ή αυξηθεί περαιτέρω, η δημοσιονομική στάση των ευρωπαϊκών κυβερνήσεων θα καταστεί ακόμη πιο καθοριστική για τη διασφάλιση της μακροπρόθεσμης δημοσιονομικής βιωσιμότητας.
Πηγή: capital.gr