Της Ελευθερίας Κούρταλη
Ο κίνδυνος κρατικού χρέους στην Ευρώπη επανέρχεται στο προσκήνιο, καθώς οι δημοσιονομικές ανησυχίες έχουν ωθήσει τα spreads των γαλλικών ομολόγων στα υψηλότερα επίπεδα της τελευταίας δεκαετίας, ενώ έχουν εμφανιστεί και ενδείξεις μετάδοσης σε άλλες αγορές, συμπεριλαμβανομένης της Ιταλίας, επισημαίνει η Goldman Sachs. Δεδομένου ότι αυτό εγείρει το ερώτημα εάν η Ευρωζώνη ενδέχεται να αντιμετωπίσει μια νέα κρίση χρέους, η αμερικάνικη τράπεζα συγκρίνει τις σημερινές συνθήκες με την περίοδο 2011-2015 και εντοπίζει αρκετές ομοιότητες αλλά και διαφορές. Γιατί είναι δυσκολότερες οι τρέχουσες προκλήσεις και ποιες είναι οι άμυνες.
Ομοιότητες
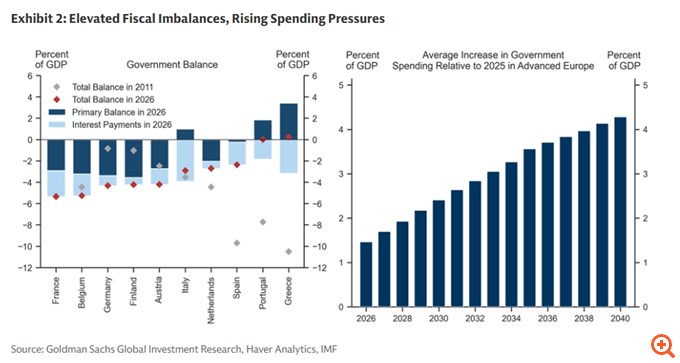
Πρώτον, οι δημοσιονομικές ανισορροπίες είναι αυξημένες σε αρκετές οικονομίες της Ευρωζώνης, σημειώνει η αμερικάνικη τράπεζα. Ενώ τα δημόσια ελλείμματα είναι πλέον αισθητά μικρότερα σε σχέση με την περίοδο 2011-2015 σε ορισμένες χώρες (Ελλάδα, Ισπανία, Πορτογαλία), σε άλλες παραμένουν σε παρόμοια επίπεδα (Γαλλία, Ιταλία) ή είναι σημαντικά υψηλότερα (Βέλγιο, Αυστρία, Φινλανδία). Επιπλέον, οι ανάγκες για δημόσιες δαπάνες έχουν ενταθεί περαιτέρω, λόγω των πιέσεων που ασκούνται στους τομείς της υγείας, των συντάξεων, του κλίματος και της άμυνας. Το ΔΝΤ, για παράδειγμα, εκτιμά ότι οι πιέσεις αυτές θα οδηγήσουν σε αύξηση των δαπανών στην Ευρώπη —πάνω από τα τρέχοντα επίπεδα— κατά περίπου 4,5% του ΑΕΠ έως το 2040.
Δεύτερον, τα επιτόκια είναι υψηλά και αυξάνονται. Η ΕΚΤ αυξάνει τα βασικά της επιτόκια προκειμένου να αντιμετωπίσει τις πληθωριστικές επιπτώσεις από τις υψηλότερες τιμές της ενέργειας — μια κατάσταση που θυμίζει το 2011 — ενώ οι προσδοκίες της αγοράς δείχνουν ότι τα επιτόκια θα οδηγηθούν σε περιοριστικά επίπεδα, όπως σημειώνει η Goldman. Επιπλέον, οι αποδόσεις των μακροπρόθεσμων ομολόγων αυξάνονται ραγδαία, αντανακλώντας τις παγκόσμιες προσδοκίες για σύσφιξη της νομισματικής πολιτικής (με υψηλότερο ουδέτερο επιτόκιο), τις δημοσιονομικές ανισορροπίες και τη χρηματοδότηση της τεχνητής νοημοσύνης. Είναι σημαντικό να σημειωθεί ότι η άνοδος των αποδόσεων δεν συνοδεύτηκε από υψηλότερες προσδοκίες για την ανάπτυξη στην Ευρώπη, γεγονός που υποδηλώνει ένα πιο δύσκολο περιβάλλον για τη δημοσιονομική βιωσιμότητα.
Τρίτον, η δυναμική του δημόσιου χρέους προκαλεί ανησυχία σε αρκετές χώρες. Δεδομένου ότι το κόστος δανεισμού είναι πλέον πιθανό να υπερβεί την ονομαστική ανάπτυξη μεσοπρόθεσμα (με τη διαφορά “r-g” να καθίσταται θετική σε αρκετές χώρες), οι κυβερνήσεις θα χρειαστεί πιθανότατα να σημειώσουν πρωτογενή πλεονάσματα προκειμένου να σταθεροποιήσουν τους δείκτες χρέους τους. Σύμφωνα με τις εκτιμήσεις της Goldman, η Γαλλία, το Βέλγιο, η Αυστρία και η Φινλανδία θα πρέπει να προβούν σε πολύ μεγάλες δημοσιονομικές προσαρμογές, ώστε να αποτρέψουν περαιτέρω αύξηση του δείκτη χρέους προς το ΑΕΠ. Συνεπώς, οι δείκτες χρέους σε αυτές τις χώρες αναμένεται να αυξηθούν σημαντικά περαιτέρω, έως ότου υλοποιηθεί επαρκής δημοσιονομική προσαρμογή.
Τέταρτον, οι ευπάθειες στις χρηματοπιστωτικές αγορές παραμένουν, επισημαίνει η Goldman. Δεδομένης της περιορισμένης προόδου με την Τραπεζική Ένωση και των αυξημένων θέσεων των τραπεζών σε κρατικά ομόλογα, η σχέση μεταξύ τραπεζών και κρατών παραμένει κίνδυνος στο Νότο, όπου οι τραπεζικές θέσεις σε εγχώρια ομόλογα παραμένουν υψηλές (αν και οι δείκτες κεφαλαιακής επάρκειας είναι πλέον καλά προστατευμένοι από τα αυξανόμενα spreads). Επιπλέον, τα μη τραπεζικά χρηματοπιστωτικά ιδρύματα έχουν αποκτήσει ολοένα και μεγαλύτερη σημασία για τις τράπεζες (μέσω μεγαλύτερου μεριδίου των περιουσιακών στοιχείων των τραπεζών) και για την πραγματική οικονομία (μέσω μεγαλύτερου μεριδίου δανεισμού σε μη χρηματοπιστωτικές εταιρείες). Ωστόσο, είναι λιγότερο ρυθμιζόμενα, έχουν μεγαλύτερη μόχλευση και είναι πιο επιρρεπείς στην απόσυρση χρηματοδότησης από τις τράπεζες. Ως αποτέλεσμα, η ΕΚΤ έχει προειδοποιήσει θα μπορούσαν να διαδοθούν και να μεγεθύνουν τα χρηματοπιστωτικά σοκ.
Πέμπτο, το πολιτικό τοπίο παρουσιάζει αυξανόμενο κατακερματισμό, τονίζει η αμερικάνικη τράπεζα. Η υποστήριξη προς τα λαϊκιστικά κόμματα —η οποία σημείωσε αξιοσημείωτη άνοδο αρχικά μετά την παγκόσμια χρηματοπιστωτική κρίση— συνεχίζει να ενισχύεται, αποδυναμώνοντας τα παραδοσιακά κεντρώα κόμματα και διαβρώνοντας τις κυβερνητικές πλειοψηφίες, ιδίως στη Γερμανία και τη Γαλλία. Το επόμενο έτος θα διεξαχθούν αρκετές κρίσιμες εκλογικές αναμετρήσεις —μεταξύ άλλων στη Γαλλία, και την Ιταλία— οι οποίες ενδέχεται να εντείνουν περαιτέρω τον πολιτικό κατακερματισμό και να καταστήσουν πιο περίπλοκη την αναγκαία δημοσιονομική προσαρμογή.
Διαφορές
Ωστόσο, η Goldman Sachs παρατηρεί επίσης και σημαντικές διαφορές σε σχέση με την κρίση της περιόδου 2011-2015.
Πρώτον, η οικονομία της Ευρωζώνης είναι σημαντικά ισχυρότερη. Η ανάπτυξη αποδείχθηκε απροσδόκητα ανθεκτική φέτος, παρά τις υψηλότερες τιμές ενέργειας, γεγονός που αντανακλά την επεκτατική δημοσιονομική πολιτική (ιδίως στη Γερμανία), τις θετικές επιδράσεις από τον παγκόσμιο κύκλο της τεχνητής νοημοσύνης (AI) και τη διαρθρωτική ισχύ στις χώρες του Νότου – συγκεκριμένα στην Ισπανία, την Πορτογαλία και την Ελλάδα. Τα οικονομικά των νοικοκυριών εμφανίζονται αισθητά πιο εύρωστα, χάρη στην ανθεκτικότητα της αγοράς εργασίας και τα υψηλά ποσοστά αποταμίευσης.
Δεύτερον, η ονομαστική ανάπτυξη είναι πολύ υψηλότερη. Δεδομένης της ισχυρότερης πραγματικής ανάπτυξης και του υψηλότερου πληθωρισμού, η αύξηση του ονομαστικού ΑΕΠ είναι πλέον σαφώς πιο δυναμική σε σύγκριση με την περίοδο του “χαμηλού πληθωρισμού” (lowflation) του 2011-2015. Έρευνες του ΔΝΤ έχουν δείξει ότι ο υψηλότερος πληθωρισμός συχνά συμβάλλει στην ελάφρυνση του δημόσιου χρέους βραχυπρόθεσμα — ειδικά εάν είναι απροσδόκητος και, ως εκ τούτου, δεν συνοδεύεται από αντίστοιχη αύξηση στις ονομαστικές αποδόσεις των ομολόγων.
Τρίτον, οι μακροοικονομικές ανισορροπίες είναι πιο περιορισμένες. Όπως σημειώνει η αμερικάνικη τράπεζα, τα ελλείμματα του ισοζυγίου τρεχουσών συναλλαγών είναι πλέον αισθητά χαμηλότερα σε σύγκριση με την περίοδο που προηγήθηκε της κρίσης χρέους (ιδίως στην Ισπανία, την Πορτογαλία και την Ιταλία), γεγονός που υποδηλώνει μειωμένη εξάρτηση από ξένη χρηματοδότηση και περιορισμένους κινδύνους απότομης διακοπής των ροών κεφαλαίων. Ακαδημαϊκές μελέτες έχουν δείξει ότι τα εξωτερικά ισοζύγια αποτελούσαν ιδιαίτερα αξιόπιστο δείκτη πρόβλεψης μελλοντικών οικονομικών πιέσεων και πιέσεων στις αγορές. Οι εγχώριες ανισορροπίες στον ιδιωτικό τομέα είναι επίσης αισθητά χαμηλότερες στις χώρες του Νότου, συμπεριλαμβανομένων των δεικτών που αφορούν το χρέος των νοικοκυριών.
Τέταρτον, οι τράπεζες της Ευρωζώνης είναι σήμερα σημαντικά ισχυρότερες. Οι τράπεζες εμφανίζονται πιο υγιείς σχεδόν σε όλους τους βασικούς δείκτες, συμπεριλαμβανομένων της κερδοφορίας, των κεφαλαίων, της ποιότητας του ενεργητικού, της ρευστότητας και των αποτιμήσεων στην αγορά, επισημαίνει η Goldman. Η βελτίωση είναι ιδιαίτερα έντονη στον Νότο, όπου οι τράπεζες έχουν μειώσει τα μη εξυπηρετούμενα δάνεια, έχουν εξυγιάνει τους ισολογισμούς τους και έχουν επιστρέψει στην κερδοφορία.
Τέλος, η Ευρωζώνη έχει ενισχύσει τη θεσμική της αρχιτεκτονική. Στο δημοσιονομικό πεδίο, έχει συσταθεί ο Ευρωπαϊκός Μηχανισμός Σταθερότητας (ESM), έχει δρομολογηθεί η έκδοση κοινών ομολόγων της ΕΕ, ενώ το Ταμείο Ανάκαμψης αποτελεί προηγούμενο για την αντιμετώπιση κρίσεων σε επίπεδο ΕΕ. Η ΕΚΤ διαθέτει πλέον εργαλεία για την αντιμετώπιση του κινδύνου κατακερματισμού, συμπεριλαμβανομένων των OMT (που προϋποθέτουν πρόγραμμα του ESM) και του TPI (το οποίο μπορεί να χρησιμοποιηθεί για την αντιμετώπιση άτακτων συνθηκών στην αγορά, διασφαλίζοντας την ομαλή μετάδοση της νομισματικής πολιτικής). Η ανακοίνωση της ΕΚΤ σχετικά με ένα νέο εργαλείο κατά του κατακερματισμού (το οποίο εξελίχθηκε στο TPI), κατά την έκτακτη συνεδρίασή της τον Ιούνιο του 2022, αποδείχθηκε ιδιαίτερα αποτελεσματική στον διαχωρισμό του κινδύνου κρατικού χρέους από τις προσδοκίες για τη νομισματική πολιτική.
Δυσκολότερες οι προκλήσεις σήμερα
Όπως καταλήγει η Goldman, συνολικά, οι θεμελιώδεις δημοσιονομικές προκλήσεις φαντάζουν σήμερα δυσκολότερες σε σχέση με την περίοδο 2011-2015. Στις περισσότερες χώρες, το αρχικό επίπεδο χρέους είναι υψηλότερο, οι διαρθρωτικές πιέσεις στις δαπάνες είναι εντονότερες, οι αποδόσεις των ομολόγων αυξάνονται ταχύτατα, ενώ ο πολιτικός κατακερματισμός δυσχεραίνει την απαιτούμενη δημοσιονομική προσαρμογή. Οι προκλήσεις αυτές είναι ιδιαίτερα έντονες στη Γαλλία.
Ωστόσο, ο κίνδυνος μιας άτακτης κλιμάκωσης στις αγορές και της μετάδοσης της κρίσης στην πραγματική οικονομία εμφανίζεται μειωμένος. Η ονομαστική ανάπτυξη είναι αισθητά ισχυρότερη, οι εξωτερικές ανισορροπίες είναι μικρότερες, οι τράπεζες βρίσκονται σε πολύ καλύτερη κατάσταση, ενώ το θεσμικό πλαίσιο έχει αποσαφηνιστεί.
Κατά συνέπεια, ο κίνδυνος μιας άτακτης κρίσης στην αγορά ομολόγων (με πολλαπλές ισορροπίες της αγοράς) έχει περιοριστεί σημαντικά. Το ζήτημα της αντιμετώπισης του θεμελιώδους κρατικού κινδύνου εντός της νομισματικής ένωσης παραμένει ωστόσο άλυτο ελλείψει δημοσιονομικής ένωσης και, σε τελική ανάλυση, απαιτεί αξιόπιστη δημοσιονομική εξυγίανση.
Πηγή: capital.gr