Της Ελευθερίας Κούρταλη
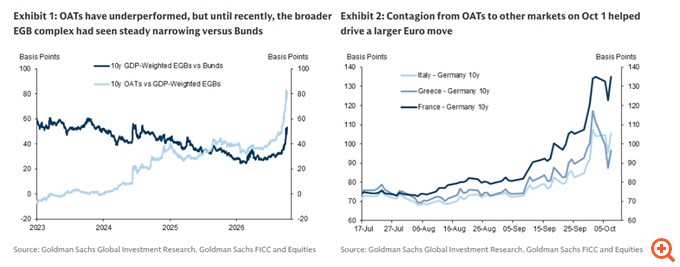
Η εντατικοποίηση των πιέσεων στα ομόλογα έχει οδηγήσει σε απότομη υποχώρηση του ευρώ, όπως τονίζει η Goldman Sachs κάτι που δείχνει ξεκάθαρα ότι η “μετάδοση” της κρίσης που βιώνει η Γαλλία έχει υλοποιηθεί. Οι κίνδυνοι που αφορούν τις δημοσιονομικές πορείες στην Ευρώπη έχουν βρεθεί στο επίκεντρο, καθώς οι τιμές της ενέργειας και το κόστος κρατικού δανεισμού αυξάνονται, ενώ εκκρεμεί και ένας κύκλος κρίσιμων ευρωπαϊκών εκλογικών αναμετρήσεων. Ωστόσο, όπως εξηγεί η αμερικάνικη τράπεζα, μέχρι πρότινος, το ευρώ είχε αντέξει σχετικά καλά απέναντι σε αυτά τα αυξανόμενα ασφάλιστρα κινδύνου. Το εύρος της πρόσφατης διεύρυνσης των spreads των κρατικών ομολόγων —και ειδικότερα η μετάδοση της κίνησης που ξεκίνησε από τα γαλλικά ομόλογα στις υπόλοιπες αγορές κρατικών ομολόγων της Ευρωζώνης— αποτελούν καθοριστικούς παράγοντες για την ερμηνεία της σαφούς και αιφνίδιας επίδρασης που παρατηρήθηκε στο νόμισμα.
Το sell-off των γαλλικών κρατικών ομολόγων αποτελεί μια τάση που διαμορφώνεται σταδιακά τα τελευταία χρόνια, ωστόσο, για το μεγαλύτερο μέρος αυτής της περιόδου, τα κρατικά ομόλογα της Ευρωζώνης παρουσίασαν, συνολικά, σταδιακή συρρίκνωση των spreads έναντι των γερμανικών ομολόγων.
Η Goldman εκτιμά ότι αυτή η γενικότερη συρρίκνωση συνάδει με τη σταδιακή μείωση του ευρωπαϊκού ασφαλίστρου κινδύνου δημοσιονομικής φύσης, καθώς και με τη διεύρυνση της αγοράς κρατικών ομολόγων υψηλής πιστοληπτικής διαβάθμισης — εξέλιξη που αποτελεί ένα μικρό βήμα προς την κατεύθυνση της ενίσχυσης του διεθνούς ρόλου του ευρώ και της ανάδειξής του σε ασφαλές επενδυτικό καταφύγιο.
Όμως, η διακύμανση των τιμών τις τελευταίες ημέρες καταδεικνύει ότι το ευρώ παραμένει ευάλωτο στις ευρύτερες πιέσεις που ασκούνται στην αγορά κρατικών ομολόγων και χαρακτηριστικό παράδειγμα αποτελεί η μετάδοση των πιέσεων από τα γαλλικά ομόλογα στα ομόλογα της ευρωπαϊκής περιφέρειας αυτόν τον μήνα, γεγονός που επιτάχυνε την πρόσφατη τάση υποτίμησης του ευρώ.
Η Γαλλία βρίσκεται στο επίκεντρο των πρόσφατων πιέσεων στις αγορές και των ανησυχιών για τα δημοσιονομικά, ωστόσο, σε γενικές γραμμές, η Goldman εκτιμά ότι ο πήχης για να επηρεάσουν οι δημοσιονομικοί ή πολιτικοί κίνδυνοι (που αποτυπώνονται σε σχετικά ασφάλιστρα κινδύνου) ενός μεμονωμένου κράτους-μέλους την πορεία του ευρώ είναι υψηλός. Ο αντίκτυπος στην ισοτιμία του νομίσματος από κινδύνους που αφορούν συγκεκριμένες χώρες διαχέεται στο σύνολο της Ευρωζώνης ωστόσο η συμβολή τους στα συνολικά spreads των κρατικών ομολόγων (σταθμισμένα βάσει του ΑΕΠ) έχει μικρότερη επίπτωση στο ευρώ σε σχέση με τη συμβολή των πιέσεων ευρύτερης κλίμακας.
Η ανάλυση των φετινών μεταβολών στα spreads υποδεικνύει ότι, τους τελευταίους μήνες, οι ιδιοσυγκρασιακοί παράγοντες ευθύνονται για το μεγαλύτερο μέρος της διακύμανσης, ωστόσο, η απότομη μεταβολή της τελευταίας εβδομάδας αντανακλά πιέσεις ευρύτερης βάσης.
Την τελευταία πενταετία, η ισοτιμία ευρώ/δολαρίου έχει επιδείξει ιδιαίτερη ευαισθησία στις μεταβολές των spreads όταν αυτές καθοδηγούνται από κοινές κινήσεις και όχι ιδιοσυγκρασιακές και αυτό το ιστορικό δεδομένο, κατά την άποψη της Goldman, συμβάλλει στην εξήγηση του λόγου για τον οποίο η πρόσφατη κλιμάκωση της κίνησης, από το ιδιοσυγκρασιακό στο ευρύτερο επίπεδο, λειτούργησε ως καταλύτης για ένα σημαντικό “χτύπημα” στο ευρώ.
Παρόμοια αποτελέσματα προκύπτουν και κατά τη χρήση δειγμάτων μεγαλύτερης χρονικής διάρκειας, τα οποία περιλαμβάνουν την ευρωπαϊκή κρίση χρέους των αρχών της δεκαετίας του 2010, τονίζει η αμερικάνικη τράπεζα.
Όσον αφορά τη συνέχεια, η Goldman εκτιμά πως βραχυπρόθεσμα οι κίνδυνοι συνεχιζόμενης πίεσης και μετάδοσης της κρίσης παραμένουν υψηλοί, ωστόσο οι τρέχουσες πιέσεις στο ευρώ που απορρέουν από την πιστωτική αγορά ενδέχεται να πλησιάζουν στα όριά τους, για διάφορους λόγους.
Πρώτον, οι δημοσιονομικές προκλήσεις στη Γαλλία παραμένουν σοβαρές, ωστόσο οι αναλυτές της Goldman εκτιμούν ότι η διεύρυνση των spreads των γαλλικών κρατικών ομολόγων έχει ξεπεράσει τα επίπεδα που δικαιολογούνται από τις μεταβολές στα θεμελιώδη μεγέθη, ενώ οι προεδρικές εκλογές απέχουν ακόμη περισσότερο από έξι μήνες.
Παράλληλα, οι δημοσιονομικές προοπτικές στις περισσότερες άλλες ευρωπαϊκές αγορές είναι πιο ευνοϊκές, γεγονός που υποδηλώνει ότι οι μελλοντικοί κίνδυνοι παραμένουν συγκεντρωμένοι -τουλάχιστον εν μέρει- στη Γαλλία και, κατά συνέπεια, είναι λιγότερο ανησυχητικοί για το ευρώ.
Δεύτερον, τεχνικοί παράγοντες και η ρευστοποίηση θέσεων πιθανότατα έπαιξαν σημαντικό ρόλο στη μετάδοση των πιέσεων στις τιμές τις τελευταίες ημέρες, ωστόσο η σταθερή συρρίκνωση των συνολικών spreads κατά τη διάρκεια του έτους υποδηλώνει ότι η είσοδος στην ενεργειακή κρίση έγινε από ισχυρότερη βάση.
Τέλος, το ευρύτερο ευρωπαϊκό περιβάλλον αναμένεται να συμβάλει στον περιορισμό των κινδύνων μεγαλύτερης μετάδοσης της κρίσης και υποτίμησης του ευρώ. Η οικονομική ανάπτυξη και δραστηριότητα έχουν επιδείξει ανθεκτικότητα, οι ευρωπαϊκές τράπεζες διαθέτουν ισχυρότερη κεφαλαιακή βάση και είναι καλύτερα προετοιμασμένες να αντιμετωπίσουν πιέσεις στην αγορά κρατικών ομολόγων σε σχέση με προηγούμενα επεισόδια, ενώ, εφόσον καταστεί αναγκαίο, η ΕΚΤ διαθέτει τα κατάλληλα εργαλεία για την αντιμετώπιση του κατακερματισμού της αγοράς.
Πηγή: capital.gr