Της Ελευθερίας Κούρταλη
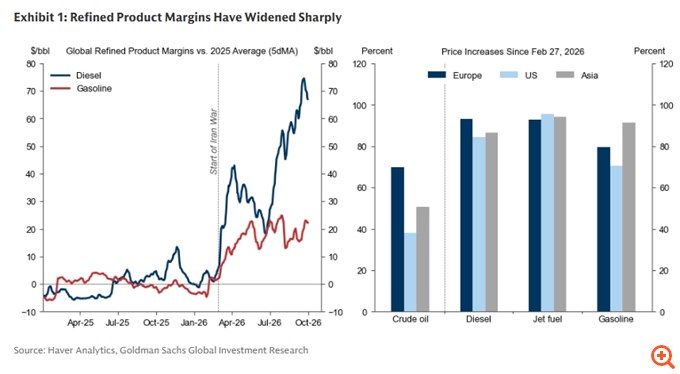
Τα περιθώρια κέρδους των διυλισμένων προϊόντων έχουν διευρυνθεί σημαντικά από τον Μάρτιο, επισημαίνει η Goldman Sachs. Το ντίζελ έχει επηρεαστεί ιδιαίτερα, αντανακλώντας την εξαιρετικά ανελαστική ζήτηση λόγω της σημασίας του στις βιομηχανικές αλυσίδες εφοδιασμού και τις συνεχιζόμενες επιθέσεις σε διυλιστήρια στη Μέση Ανατολή και τη Ρωσία. Οι τιμές χονδρικής έχουν αυξηθεί κατά πάνω από 90% στην Ευρώπη και πάνω από 80% στις ΗΠΑ και την Ασία από την έναρξη του πολέμου στο Ιράν.
Η απειλή απαγόρευσης των εξαγωγών ντίζελ από τις ΗΠΑ ενισχύει περαιτέρω τους κινδύνους ανόδου των τιμών και αυξάνει τους κινδύνους ελλείψεων στις πιο εκτεθειμένες οικονομίες, τονίζει η αμερικάνικη τράπεζα. Σε αυτό το πλαίσιο, σε νέα της ανάλυση αξιολογήσει πώς μια απαγόρευση θα μπορούσε πιθανώς να επηρεάσει την ανάπτυξη και τον πληθωρισμό σε όλες τις οικονομίες διεθνώς.
Όπως διαπιστώνει η Goldman, στο πολύ βραχυπρόθεσμο διάστημα, η απαγόρευση των εξαγωγών ντίζελ των ΗΠΑ θα ασκούσε καθοδική πίεση στις τιμές στις ΗΠΑ, με τους αναλυτές της να εκτιμούν μια μείωση της τιμής κατά 0,25 δολάρια/γαλόνι (ή λίγο κάτω από το 4% της τρέχουσας τιμής) ανά εβδομάδα απαγορεύσεων εξαγωγών, υποδηλώνοντας μια μέτρια επιβράδυνση 2-3 μονάδων βάσης στον γενικό πληθωρισμό των ΗΠΑ μετά από ένα μήνα και μια επιβράδυνση 4-5 μονάδων βάσης μετά από δύο μήνες.
Αλλά αυτή η μικρή μείωση του πληθωρισμού πιθανότατα θα αντιστραφεί και τελικά θα γίνει πληθωριστική μετά από περίπου δύο μήνες, όπως προειδοποιεί, καθώς οι αναλυτές της εκτιμούν ότι κάθε εβδομάδα απαγόρευσης εξαγωγών ντίζελ θα αύξανε τις τιμές λιανικής βενζίνης στις ΗΠΑ κατά 0,3 δολάρια/γαλόνι την εβδομάδα μόλις εξαντληθεί η χωρητικότητα αποθήκευσης ντίζελ μετά από 9-10 εβδομάδες.
Η ανοδική πορεία των τιμών της βενζίνης θα ήταν μικρότερη εάν τα διυλιστήρια μπορούσαν να στραφούν περισσότερο από το ντίζελ στη βενζίνη ή εάν η ζήτηση για ντίζελ αυξηθεί απότομα, όπως επισημαίνει. Ωστόσο, η βενζίνη αντιπροσωπεύει πολύ μεγαλύτερο μερίδιο του καλαθιού κατανάλωσης, επομένως ο καθαρός αντίκτυπος πιθανότατα θα είναι πληθωριστικός μετά από δύο μήνες.
Οι επιπτώσεις στον δομικό πληθωρισμό πιθανότατα θα παρέμεναν μικρές αλλά αρνητικές για τουλάχιστον 12 εβδομάδες, αντανακλώντας τη σχετικά μεγαλύτερη σημασία του ντίζελ ως ενδιάμεσης εισροής στην παραγωγή και την καθυστερημένη μετακύλιση από το κόστος παραγωγού στις τιμές καταναλωτή.
Όπως τονίζει η Goldman, μια απαγόρευση εξαγωγών ντίζελ από τις ΗΠΑ θα μπορούσε να οδηγήσει σε ορισμένες προκλήσεις σε χώρες που είναι ιδιαίτερα εκτεθειμένες στην προσφορά των ΗΠΑ βραχυπρόθεσμα. Εξετάζοντας την έκθεση αυτή, και υπολογίζοντας το μερίδιο της ζήτησης ντίζελ που καλύπτεται από τις εισαγωγές των ΗΠΑ, η αμερικάνικη τράπεζα διαπιστώνει ότι η Λατινική Αμερική θα ήταν περισσότερο εκτεθειμένη σε μια απαγόρευση των εξαγωγών ντίζελ από τις ΗΠΑ, με τις εισαγωγές από τις ΗΠΑ να αντιπροσωπεύουν πάνω από το 50% της κατανάλωσης ντίζελ για τον Ισημερινό, τη Χιλή, το Μεξικό και το Περού. Σε άλλες περιοχές η άμεση έκθεση στο ντίζελ των ΗΠΑ είναι πιο περιορισμένη, με ελάχιστη έκθεση για τις περισσότερες χώρες.
Για να εκτιμήσει τον πιθανό βραχυπρόθεσμο αντίκτυπο στην ανάπτυξη από μια ξαφνική διακοπή της προσφοράς των ΗΠΑ, η Goldman χρησιμοποιεί τα στοιχεία πίνακες εισροών-εκροών (I-O) της EXIOBASE. Μετρά την παγκόσμια έκθεση σε ακαθάριστη προστιθέμενη αξία υπολογίζοντας το μερίδιο της παραγωγής που διατρέχει κίνδυνο εάν κάθε κατάντη τομέας περιοριστεί αναλογικά με την άμεση και έμμεση κατανάλωση ντίζελ. Ομοίως, διαπιστώνει ότι η Λατινική Αμερική είναι η πιο εκτεθειμένη, με το ντίζελ των ΗΠΑ να αντιπροσωπεύει το 0,9% της ακαθάριστης προστιθέμενης αξίας στο Μεξικό και το 0,8% στην υπόλοιπη περιοχή, αλλά λιγότερο από 0,1% αλλού.
Ωστόσο, η Goldman βλέπει μεγαλύτερο χτύπημα στην ανάπτυξη από αυτό που υποδηλώνουν οι υπολογισμοί για την ακαθάριστη προστιθέμενη αξία, καθώς το ντίζελ έχει περιορισμένα υποκατάστατα σε πολλές βιομηχανικές εφαρμογές.
Για να αξιολογήσει αυτόν τον κίνδυνο, χρησιμοποιεί ένα μοντέλο που εντοπίζει τα σημεία συμφόρησης και τις ελλείψεις εφοδιασμού. Υποθέτει ότι δεν υπάρχουν υποκατάστατα για αυτά τα προϊόντα ή αποθέματα, αλλά ότι η προσφορά ανακατανέμεται προς τις πιο παραγωγικές χρήσεις της εντός μιας χώρας. Υπό αυτήν την υπόθεση, το χτύπημα στην ανάπτυξη είναι σχεδόν μηδενικό στις περισσότερες οικονομίες, αλλά παραμένει σημαντικό στο Μεξικό και τη Λατινική Αμερική ευρύτερα.
Η Goldman τονίζει πως οποιεσδήποτε άμεσες διαταραχές εφοδιασμού πιθανότατα θα είναι βραχύβιες, δεδομένης της παγκόσμιας φύσης των αγορών και της προσφοράς ντίζελ, επομένως στην πράξη οι κύριες οικονομικές επιπτώσεις σε άλλες χώρες θα προέλθουν από την αύξηση των τιμών του ντίζελ.
Όπως διαπιστώνει, υπό την υπόθεση ότι το 50% των αυξήσεων των τιμών χονδρικής μετακυλίεται στις τιμές λιανικής, κάθε αύξηση 10% στις τιμές του ντίζελ αυξάνει τον παγκόσμιο γενικό πληθωρισμό κατά 0,1 ποσοστιαία μονάδα και τον δομικό πληθωρισμό κατά 0,03 ποσοστιαίες μονάδες, με σημαντικές επιπτώσεις στον γενικό πληθωρισμό στην Ευρώπη και στον δομικό πληθωρισμό στην Ασία (αντανακλώντας κυρίως μια πιο εντατική χρήση ντίζελ για μεταφορές).
Με βάση τις προβλέψεις των αναλυτών της ότι οι τιμές του ντίζελ εκτός ΗΠΑ θα αυξάνονταν κατά περίπου 2% για κάθε εβδομάδα που θα ίσχυε απαγόρευση εξαγωγών, οι επιπτώσεις θα εμφανιστούν μετά από περίπου ένα μήνα, με κάπως μεγαλύτερη καθυστέρηση για τον δομικό πληθωρισμό. Ωστόσο, η τελική μετακύλιση θα εξαρτηθεί σε μεγάλο βαθμό από τις τοπικές πολιτικές αντιδράσεις.
Πηγή: capital.gr