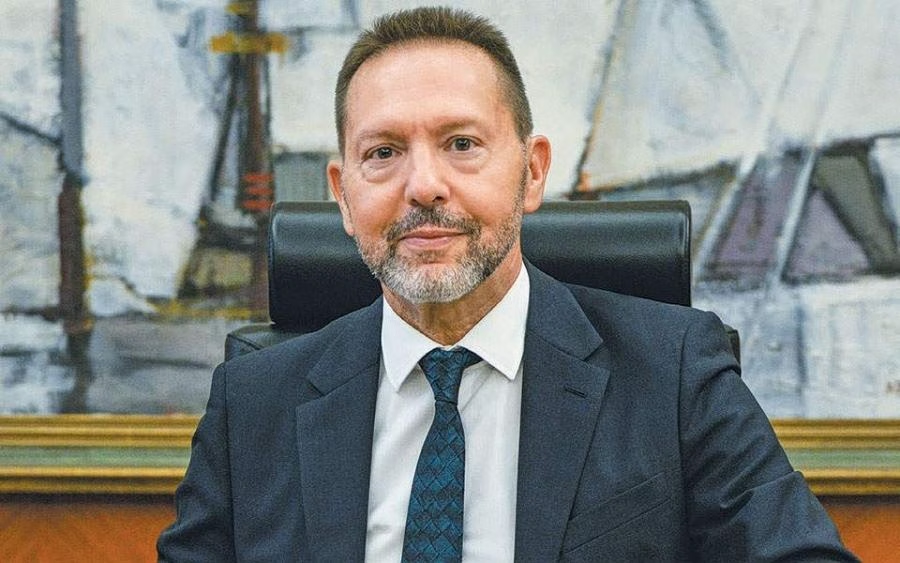
“Για να λάβει η Ελλάδα πιστοληπτική αξιολόγηση Α πριν το 2030 απαιτούνται συνεχείς βελτιώσεις στην ποιότητα των θεσμών”, σημείωσε ο διοικητής της Τράπεζας της Ελλάδος, Γιάννης Στουρνάρας σε ομιλία του στην Ετήσια Συνάντηση του Οίκου Αξιολόγησης Scope.
“Βραχυπρόθεσμα, οι πρόσφατες μεταρρυθμίσεις στη δημόσια διοίκηση θα πρέπει να αρχίσουν να μεταφράζονται σταδιακά σε υψηλότερες βαθμολογίες της χώρας στους θεσμικούς δείκτες που επίσης παρακολουθούν οι οίκοι αξιολόγησης”, ανέφερε ο διοικητής της ΤτΕ και επισήμανε τα “σημαντικά βήματα προόδου έχουν γίνει και στο δικαστικό σύστημα”.
“Η μεταρρύθμιση του δικαστικού χάρτη της Ελλάδος έχει ήδη αποφέρει απτά αποτελέσματα: σύμφωνα με τη βάση δεδομένων JustStat, ο μέσος χρόνος για την έκδοση πρωτόδικης απόφασης μειώθηκε τουλάχιστον στο μισό, συγκεκριμένα σε περίπου 1 έτος (357 ημέρες) από 2 και πλέον έτη (774 ημέρες) πριν από τη μεταρρύθμιση. Το Υπουργείο Δικαιοσύνης αναμένει ότι ο απαιτούμενος χρόνος για τελεσιδικία θα συγκλίνει με τον ευρωπαϊκό μέσο όρο έως το 2027”, ανέφερε χαρακτηριστικά.
“Οι βελτιώσεις αυτές έχουν σημασία για τους επενδυτές”, πρόσθεσε. “Οι ταχύτερες και πιο προβλέψιμες δικαστικές διαδικασίες ενισχύουν την ασφάλεια δικαίου και την εμπιστοσύνη των επενδυτών”.
“Πάνω απ’ όλα όμως, αυτό που βλέπουμε στην Ελλάδα είναι μια αλλαγή νοοτροπίας. Στη διάρκεια της κρίσης, οι πιστοληπτικές αξιολογήσεις συχνά αντιμετωπίζονταν ως εξωτερικός περιοριστικός παράγοντας της χρηματοδότησης. Σήμερα, χρησιμοποιούνται όλο και περισσότερο ως κρίσιμη πληροφόρηση στην ανάλυση των χρηματοπιστωτικών αγορών και στις επενδυτικές αποφάσεις. Επιπλέον, αντί να αμφισβητούν την ανάγκη επίτευξης αναβαθμίσεων, όλο και περισσότερες ελληνικές εταιρίες στοχεύουν πλέον σε θετικές αξιολογήσεις της πιστοληπτικής τους ικανότητας, οι οποίες θα διευκολύνουν την πρόσβασή τους σε χρηματοδότηση μέσω των αγορών. Αυτή η αλλαγή νοοτροπίας μπορεί να συμβάλει στη διαφοροποίηση των πηγών χρηματοδότησης για την ελληνική οικονομία, πολλώ δε μάλλον τώρα που η Ευρώπη προωθεί την Ένωση Αποταμιεύσεων και Επενδύσεων.
Γενικότερα, η πρόσφατη εμπειρία έχει δείξει ξεκάθαρα ότι πρέπει να προωθήσουμε το ευρωπαϊκό εγχείρημα. Και για τον σκοπό αυτό, χρειαζόμαστε απόψεις και αξιολογήσεις για τις ευρωπαϊκές οικονομικές εξελίξεις που είναι ανεξάρτητες από εξωγενείς γεωοικονομικές επιρροές”.
Ολόκληρη η ομιλία του διοικητή της ΤτΕ:
Με μεγάλη μου χαρά καλωσορίζω την Ετήσια Συνάντηση του Οίκου Αξιολόγησης Scope εδώ στην Αθήνα. Το τοπίο που αντικρίζουμε – ο ανοικτός ορίζοντας και η θάλασσα που ενώνει, αν και κατά καιρούς είναι ταραγμένη – δίνει το έναυσμα για μια εύστοχη μεταφορά για το ίδιο το ευρωπαϊκό εγχείρημα: ένα μακρύ ταξίδι ενοποίησης, προσαρμογής και συνυπευθυνότητας, μέσω του οποίου οικοδομήσαμε θεσμούς που μας έφεραν σταθερότητα και ευημερία.
Οι οίκοι πιστοληπτικής αξιολόγησης αποτελούν μέρος αυτής της θεσμικής αρχιτεκτονικής. Η Scope Ratings παρέχει ανεξάρτητες και εμπεριστατωμένες αξιολογήσεις πιστωτικού κινδύνου, συμβάλλοντας με αυτόν τον τρόπο στον περιορισμό της ασυμμετρίας στην πληροφόρηση των επενδυτών και δίνοντάς τους έτσι τη δυνατότητα να κατανέμουν τα κεφάλαιά τους πιο αποτελεσματικά.
Είναι ο πρώτος ευρωπαϊκός οίκος αξιολόγησης και είναι αποδεκτός ως εξωτερικός οργανισμός αξιολόγησης πιστοληπτικής ικανότητας σύμφωνα με το πλαίσιο του Ευρωσυστήματος για την αξιολόγηση της πιστοληπτικής ικανότητας (ECAF). Υπό αυτή την έννοια, το όραμα του νεαρού ακόμα όταν ίδρυσε την Scope κ. Schoeller έχει εκπληρωθεί στο έπακρο.
Στην παρούσα συγκυρία, βρισκόμαστε αντιμέτωποι με μια μεγάλη πρόκληση: καθώς η Ευρώπη επιδιώκει να επεκτείνει τη χρηματοδότησή της μέσω των αγορών και να βαθύνει την ενοποίηση της χρηματοπιστωτικής αγοράς της, οι οίκοι αξιολόγησης θα διαδραματίσουν ακόμη σημαντικότερο ρόλο. Το κύριο αντικείμενο των οίκων αξιολόγησης, ενός τομέα που μετρά ήδη πάνω από 100 χρόνια ζωής, είναι να παρέχουν πολύτιμη πληροφόρηση στους επενδυτές για τη φερεγγυότητα των εκδοτών χρέους στις αγορές κεφαλαίων. Οι αξιόπιστες πιστοληπτικές αξιολογήσεις μπορούν να αποτελέσουν χρήσιμο εργαλείο και για τους εκδότες, καθώς τους βοηθούν να διευρύνουν την επενδυτική τους βάση, διευκολύνουν τη διασυνοριακή κατανομή των κεφαλαίων και συμβάλλουν στη βάθυνση και την αύξηση της ρευστότητας των αγορών χρεογράφων. Η σημασία των πιστοληπτικών αξιολογήσεων αναγνωρίστηκε από το ευρωπαϊκό κανονιστικό πλαίσιο μετά την παγκόσμια χρηματοπιστωτική κρίση του 2007-09.
Και βεβαίως, η σημασία τους καταδεικνύεται από τη συμπεριφορά των αγορών. Πρόσφατα, οι υποβαθμίσεις της πιστοληπτικής διαβάθμισης των αμερικανικών ομοσπονδιακών ομολόγων πυροδότησαν ανησυχίες σχετικά με την ασφάλειά τους ως περιουσιακών στοιχείων. Όμως, η έγερση αμφιβολιών σχετικά με την ασφάλεια ενός ομολόγου αναφοράς αναπόφευκτα έχει επιπτώσεις και στην τιμολόγηση των ομολόγων διεθνώς. Στα ευρωπαϊκά κράτη που παρουσιάζουν ασθενέστερες δημοσιονομικές θέσεις ή αντιμετωπίζουν μεγαλύτερη πολιτική αβεβαιότητα είδαμε τις διαφορές αποδόσεων των ομολόγων τους, τα λεγόμενα spreads, να διευρύνονται περισσότερο από εκείνα άλλων οικονομιών της ευρωζώνης. Αυτή η εξέλιξη δείχνει ότι οι επενδυτές διακατέχονται από ανησυχίες σχετικά με τα δημόσια οικονομικά και την πολιτική κατάσταση στις χώρες αυτές, πέρα από τις ανησυχίες για παρατεταμένο πληθωρισμό.
Ωστόσο, στη ζώνη του ευρώ έχουμε το πλεονέκτημα να διαθέτουμε μια κεντρική τράπεζα της οποίας η ανεξαρτησία είναι νομοθετικά κατοχυρωμένη, και η αξιοπιστία της σταθεροποιεί τις προσδοκίες για τον πληθωρισμό και βοηθά στη θωράκιση των αποδόσεων των μακροπρόθεσμων ομολόγων απέναντι στις ανησυχίες για επικράτηση της δημοσιονομικής πολιτικής επί της νομισματικής (fiscal dominance). Δυστυχώς, η ανεξαρτησία των κεντρικών τραπεζών τίθεται εν αμφιβόλω σε ορισμένες προηγμένες οικονομίες εκτός Ευρώπης. Αναδεικνύεται λοιπόν μια ευκαιρία για τη Γηραιά Ήπειρο να αυξήσει τον διεθνή της ρόλο με την αύξηση της προσφοράς ασφαλών τίτλων, προβαίνοντας σε κοινές εκδόσεις ομολόγων σε ευρωπαϊκό επίπεδο.
Εν μέσω της ενεργειακής διαταραχής που προκαλεί η σύγκρουση στη Μέση Ανατολή, η οικονομία της ζώνης του ευρώ επιδεικνύει ανθεκτικότητα. Το β΄ τρίμηνο του 2026 το πραγματικό ΑΕΠ μεγεθύνθηκε κατά 1,2% σε ετήσια βάση, ενώ η απασχόληση συνέχισε να αυξάνεται. Η ανθεκτική αγορά εργασίας, η αυξημένη εξωτερική ζήτηση, λόγω της συντελούμενης άνθησης της τεχνητής νοημοσύνης παγκοσμίως, και οι αυξημένες δαπάνες για άμυνα και υποδομές βοήθησαν την ευρωπαϊκή οικονομία να απορροφήσει εν μέρει τη διαταραχή.
Ταυτόχρονα, και η ελληνική οικονομία επιδεικνύει αξιοσημείωτη ανθεκτικότητα, διατηρώντας υψηλότερους ρυθμούς ανάπτυξης από τη ζώνη του ευρώ. Παρά τις αλλεπάλληλες εξωγενείς διαταραχές και την αυξημένη αβεβαιότητα, η οικονομική δραστηριότητα συνέχισε να επεκτείνεται, με το πραγματικό ΑΕΠ να αυξάνεται με ετήσιο ρυθμό 1,9% το β΄ τρίμηνο του 2026, πολύ υψηλότερο από τον μέσο όρο της ευρωζώνης. Η ανθεκτικότητα αυτή δεν είναι τυχαία. Αντανακλά τα ισχυρά θεμελιώδη μεγέθη της οικονομίας που επιτεύχθηκαν τα τελευταία χρόνια χάρη στη δημοσιονομική εξυγίανση, την ανάταξη του τραπεζικού συστήματος, τη βελτίωση του επιχειρηματικού περιβάλλοντος και τις συνεχιζόμενες μεταρρυθμιστικές προσπάθειες. Όλα αυτά συνέβαλαν στις διαδοχικές αναβαθμίσεις του αξιόχρεου της χώρας και ενίσχυσαν την εμπιστοσύνη των επενδυτών.
Η Τράπεζα της Ελλάδος είχε επανειλημμένα τονίσει κατά το παρελθόν τη σημασία, αν όχι αναγκαιότητα, της ανάκτησης της επενδυτικής κατηγορίας από την Ελλάδα. Πριν από την αναβάθμιση του 2023, μελέτη της Τράπεζας της Ελλάδος έδειχνε ότι η ανάκτηση της επενδυτικής κατηγορίας θα οδηγούσε σε μείωση της διαφοράς αποδόσεων του ελληνικού κρατικού ομολόγου έναντι του αντίστοιχου γερμανικού κατά περίπου 70 μονάδες βάσης. Πράγματι, τα spreads των ελληνικών κρατικών ομολόγων βρίσκονται πλέον 60 μονάδες βάσης περίπου χαμηλότερα από ό,τι ήταν στις 4 Αυγούστου 2023, όταν η Scope Ratings ήταν ο πρώτος αποδεκτός από το Ευρωσύστημα οίκος αξιολόγησης που απέδωσε στην Ελλάδα πιστοληπτική διαβάθμιση εντός της επενδυτικής κατηγορίας.
Συνεπώς, η Ελλάδα αποτελεί λαμπρό παράδειγμα των πλεονεκτημάτων της δημοσιονομικής σύνεσης. Παρά τη σημαντική μεταβλητότητα στις παγκόσμιες αγορές ομολόγων, τα spreads των ελληνικών κρατικών ομολόγων έχουν καταγράψει μέτρια μόνον αύξηση από την αρχή του έτους, σε αντιδιαστολή με την κατάσταση που επικρατούσε λίγο πριν την παγκόσμια χρηματοπιστωτική κρίση, όταν η απότομη ανατιμολόγηση του κινδύνου των κρατικών ομολόγων έφερε στο φως δημοσιονομικές ευπάθειες σε όλα τα ευρωπαϊκά κράτη και ιδίως στην Ελλάδα.
Στην Τράπεζα της Ελλάδος έχουμε αναπτύξει εργαλεία ανάλυσης που μας δίνουν τη δυνατότητα να εξάγουμε από τις τιμές των ελληνικών κρατικών ομολόγων έγκαιρη πληροφόρηση σχετικά με τον εκλαμβανόμενο πιστωτικό κίνδυνο. Σύμφωνα με μελέτες μας, η Ελλάδα τιμολογείται από την αγορά ομολόγων πιο κοντά στα κράτη με πιστοληπτική διαβάθμιση Α από ό,τι στα κράτη με διαβάθμιση ΒΒΒ. Υπό αυτή την έννοια, η αγορά, που στην αρχαία Αθήνα ήταν ο τόπος της δημοκρατικής λήψης αποφάσεων, επιβεβαιώνει την ανοδική πορεία της πιστοληπτικής αξιολόγησης του Ελληνικού Δημοσίου. Αυτό δεν θα πρέπει να θεωρηθεί ότι προεξοφλεί μελλοντικές αποφάσεις πιστοληπτικής αξιολόγησης, αποτελεί όμως χρήσιμη ένδειξη του βαθμού στον οποίον έχει αλλάξει η αντίληψη της αγοράς για τον κίνδυνο δημόσιου χρέους της Ελλάδος.
Μελέτες της Τράπεζας της Ελλάδος επιβεβαιώνουν ότι οι πιστοληπτικές διαβαθμίσεις των οίκων αξιολόγησης συνάδουν μέχρι στιγμής με τα θεμελιώδη μεγέθη της ελληνικής οικονομίας. Μεταξύ των κύριων παραγόντων που συνέβαλαν στις αναβαθμίσεις είναι τα διατηρήσιμα δημοσιονομικά πλεονάσματα, η σταθερά καθοδική τροχιά του δημόσιου χρέους, αλλά και ο χαμηλότερος πολιτικός κίνδυνος, ο οποίος αντικατοπτρίζεται και στη βελτιωμένη κατάταξη της Ελλάδος στον Δείκτη Πολιτικής Σταθερότητας της Παγκόσμιας Τράπεζας.
Αυτές οι ευνοϊκές οικονομικές εξελίξεις αναμένεται να συνεχιστούν μεσοπρόθεσμα. Σύμφωνα με τις προβολές της Τράπεζας της Ελλάδος, η διαφορά επιτοκίου-ρυθμού ανάπτυξης για την ελληνική οικονομία θα παραμείνει ευνοϊκή σε μεσοπρόθεσμο ορίζοντα, καθώς το έμμεσο επιτόκιο, συμπεριλαμβανομένων των αναβαλλόμενων τόκων, αναμένεται να υπολείπεται του ρυθμού αύξησης του ονομαστικού ΑΕΠ. Καθώς οι δημοσιονομικοί κίνδυνοι παραμένουν περιορισμένοι, οι αποδόσεις των ελληνικών κρατικών ομολόγων αυξάνονται παράλληλα με τον πληθωρισμό, όπως εξάλλου συμβαίνει και με τις αποδόσεις των αντίστοιχων γερμανικών. Αυτό σημαίνει ότι μπορούμε να αναμένουμε ότι αυτή η ευνοϊκή δυναμική του χρέους θα διατηρηθεί και τα επόμενα χρόνια.
Κατά τη γνώμη μου, για να λάβει η Ελλάδα πιστοληπτική αξιολόγηση Α πριν το 2030 απαιτούνται συνεχείς βελτιώσεις στην ποιότητα των θεσμών. Βραχυπρόθεσμα, οι πρόσφατες μεταρρυθμίσεις στη δημόσια διοίκηση θα πρέπει να αρχίσουν να μεταφράζονται σταδιακά σε υψηλότερες βαθμολογίες της χώρας στους θεσμικούς δείκτες που επίσης παρακολουθούν οι οίκοι αξιολόγησης.
Σημαντικά βήματα προόδου έχουν γίνει και στο δικαστικό σύστημα. Η μεταρρύθμιση του δικαστικού χάρτη της Ελλάδος έχει ήδη αποφέρει απτά αποτελέσματα: σύμφωνα με τη βάση δεδομένων JustStat, ο μέσος χρόνος για την έκδοση πρωτόδικης απόφασης μειώθηκε τουλάχιστον στο μισό, συγκεκριμένα σε περίπου 1 έτος (357 ημέρες) από 2 και πλέον έτη (774 ημέρες) πριν από τη μεταρρύθμιση. Το Υπουργείο Δικαιοσύνης αναμένει ότι ο απαιτούμενος χρόνος για τελεσιδικία θα συγκλίνει με τον ευρωπαϊκό μέσο όρο έως το 2027. Οι βελτιώσεις αυτές έχουν σημασία για τους επενδυτές. Οι ταχύτερες και πιο προβλέψιμες δικαστικές διαδικασίες ενισχύουν την ασφάλεια δικαίου και την εμπιστοσύνη των επενδυτών.
Πάνω απ’ όλα όμως, αυτό που βλέπουμε στην Ελλάδα είναι μια αλλαγή νοοτροπίας. Στη διάρκεια της κρίσης, οι πιστοληπτικές αξιολογήσεις συχνά αντιμετωπίζονταν ως εξωτερικός περιοριστικός παράγοντας της χρηματοδότησης. Σήμερα, χρησιμοποιούνται όλο και περισσότερο ως κρίσιμη πληροφόρηση στην ανάλυση των χρηματοπιστωτικών αγορών και στις επενδυτικές αποφάσεις. Επιπλέον, αντί να αμφισβητούν την ανάγκη επίτευξης αναβαθμίσεων, όλο και περισσότερες ελληνικές εταιρίες στοχεύουν πλέον σε θετικές αξιολογήσεις της πιστοληπτικής τους ικανότητας, οι οποίες θα διευκολύνουν την πρόσβασή τους σε χρηματοδότηση μέσω των αγορών. Αυτή η αλλαγή νοοτροπίας μπορεί να συμβάλει στη διαφοροποίηση των πηγών χρηματοδότησης για την ελληνική οικονομία, πολλώ δε μάλλον τώρα που η Ευρώπη προωθεί την Ένωση Αποταμιεύσεων και Επενδύσεων.
Γενικότερα, η πρόσφατη εμπειρία έχει δείξει ξεκάθαρα ότι πρέπει να προωθήσουμε το ευρωπαϊκό εγχείρημα. Και για τον σκοπό αυτό, χρειαζόμαστε απόψεις και αξιολογήσεις για τις ευρωπαϊκές οικονομικές εξελίξεις που είναι ανεξάρτητες από εξωγενείς γεωοικονομικές επιρροές. Συνεπώς, η Ετήσια Συνάντηση του Οίκου Αξιολόγησης Scope στην Αθήνα αποτελεί εξαιρετική συγκυρία και χαίρομαι ιδιαίτερα που σήμερα καλωσορίζω τον πρώτο αποδεκτό από το Ευρωσύστημα οίκο πιστοληπτικής αξιολόγησης της Ευρώπης.
Ευχαριστώ.”
Πηγή: capital.gr