Της Ελευθερίας Κούρταλη
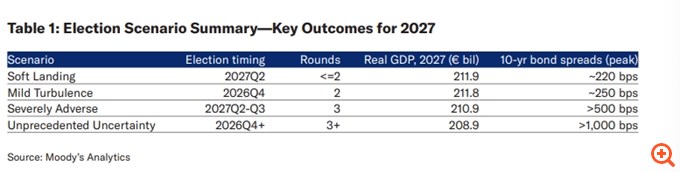
Ανάπτυξη 1,4% στην Ελλάδα, spread 10ετούς ομολόγου πάνω από τις 500 μ.β (από περίπου 95 μ.β σήμερα) και άνοδο του δείκτη του ελληνικού δημόσιου χρέους, αντιστρέφοντας την πτωτική πορεία που ακολουθεί εδώ και χρόνια, προβλέπει η Moodys Analytics σε ένα σενάριο όπου υπάρξουν τρεις γύροι εκλογών το 2027 λόγω της αδυναμίας σχηματισμού κυβέρνησης.
Ο οίκος “ξανα-επισκέπτεται” τα σενάρια για τις ελληνικές εκλογές που είχε καταρτιστεί τον περασμένο Μάιο, με νέες εκτιμήσεις για τις επιπτώσεις στην οικονομία, στο πλαίσιο νέας του ανάλυσης για το μακροοικονομικό σοκ που μπορεί να προκαλέσουν οι εκλογές στις χώρες γενικότερα.
Χρησιμοποιεί έτσι τα παραδείγματα της Ελλάδας και των ΗΠΑ για να εξετάσει κατά πόσο αποτελούν σημαντικό παράγοντα για την πορεία της οικονομίας που πρέπει να ληφθεί υπόψη σε όποιες σχετικές αναλύσεις.
Ειδικότερα, όπως σημειώνει αν και οι εκλογές αποτελούν επαναλαμβανόμενα χαρακτηριστικά του μακροοικονομικού τοπίου, σπάνια αντιμετωπίζονται ως μετρήσιμα σοκ στην ανάλυση οικονομικών σεναρίων. H Moody’s Analytics αντιμετωπίζει την αβεβαιότητα που σχετίζεται με τις εκλογές ως “μετρήσιμη” παράμετρο στην ανάλυση μακροοικονομικών σεναρίων. Η ανάλυσή της υποδεικνύει ότι οι μακρο-χρηματοοικονομικές επιπτώσεις των εκλογών στην Ελλάδα είναι σημαντικές και εκδηλώνονται κυρίως μέσω των spreads των κρατικών ομολόγων και των προληπτικών αποταμιεύσεων.
Η επιχειρηματολογία υπέρ της αντιμετώπισης των εκλογών ως σαφών σοκ βασίζεται σε μια απλή παρατήρηση, τονίζει ο οίκος: Η οικονομική σημασία των εκλογών εξαρτάται λιγότερο από την πραγματοποίησή τους και περισσότερο από την αβεβαιότητα που δημιουργούν σχετικά με την επακόλουθη πολιτική πορεία. Όταν τα αποτελέσματα αναμένονται ευρέως και ο σχηματισμός κυβέρνησης είναι ταχύς, οι εκλογές μπορεί να έχουν περιορισμένες μακροοικονομικές συνέπειες. Όταν τα αποτελέσματα δεν οδηγούν σε σαφή αυτοδυναμία, οδηγούν σε κατακερματισμένα κοινοβούλια ή ευνοούν παρατεταμένες διαπραγματεύσεις για συνασπισμό, η αβεβαιότητα σχετικά με τις δημοσιονομικές προτεραιότητες, την κανονιστική κατεύθυνση και τον ρυθμό των διαρθρωτικών μεταρρυθμίσεων μπορεί να αυξηθεί σημαντικά. Αυτή η αβεβαιότητα επηρεάζει τα οικονομικά αποτελέσματα μέσω διαφόρων καναλιών. Οι επιχειρήσεις καθυστερούν τις επενδύσεις, τα νοικοκυριά αυξάνουν τις προληπτικές αποταμιεύσεις, ενώ οι χρηματοπιστωτικές αγορές ανατιμολογούν τον κρατικό κίνδυνο ως απάντηση στις μεταβαλλόμενες προσδοκίες σχετικά με την αξιοπιστία της πολιτικής και τη δημοσιονομική βιωσιμότητα.
Όπως σημειώνει η Moody’s Analytics, η μακροοικονομική επίδοση της Ελλάδας μετά την πανδημία COVID-19 υπήρξε ουσιαστικά ισχυρότερη σε σύγκριση με την προηγούμενη δεκαετία. Η ανάπτυξη του ΑΕΠ υπερβαίνει τον μέσο όρο της ευρωζώνης κάθε χρόνο από το 2021 και μετά, το ποσοστό ανεργίας βρίσκεται στο χαμηλότερο επίπεδό του από το 2008, ενώ ο δείκτης του δημόσιου χρέους προς το ΑΕΠ έχει μειωθεί από το 206% το 2020 στο 148% το 2025. Ωστόσο, οι βελτιώσεις αυτές συνυπάρχουν με επίμονες διαρθρωτικές αδυναμίες. Το κατά κεφαλήν ΑΕΠ παραμένει 7,3% χαμηλότερο από το επίπεδο του 2008 (προ κρίσης), ενώ το 2025 ήταν μόλις οριακά υψηλότερο από εκείνο της Λετονίας και της Βουλγαρίας. Κατά την προηγούμενη δεκαετία, η Ελλάδα υποχώρησε σε σχέση με την Κύπρο, την Πορτογαλία, τη Λιθουανία και την Κροατία ως προς αυτόν τον δείκτη, ενώ ο δείκτης δημόσιου χρέους, αν και μειούμενος, παραμένει ο υψηλότερος στην ευρωζώνη. Το συμπέρασμα είναι ότι η ανθεκτικότητα της οικονομίας απέναντι σε αναταράξεις είναι περιορισμένη: μια περίοδος παρατεταμένης πολιτικής αστάθειας θα ασκούσε πρόσθετες πιέσεις, δεδομένου ότι η διαρθρωτική κατάσταση παραμένει εύθραυστη.
Ο οίκος επικαιροποιεί το σοβαρά δυσμενές σενάριο για την Ελλάδα το οποίο περιλαμβάνει τα εξής: Οι εκλογές του 2027 διεξάγονται κανονικά βάσει του προγραμματισμού και εντός του β’ τριμήνου, ωστόσο το αποτέλεσμα του πρώτου γύρου δείχνει ότι το κόμμα που κατέλαβε τη δεύτερη θέση υπολείπεται ελάχιστα από το πρώτο. Η κατάσταση αυτή δημιουργεί ισχυρά κίνητρα για τη διενέργεια περαιτέρω εκλογικών γύρων: η προοπτική επίτευξης οριακής αυτοδυναμίας σε επόμενο γύρο παραμένει ρεαλιστική, ενώ αντίστοιχα κίνητρα ενδέχεται να προκύψουν και για το τρίτο κόμμα, περιπλέκοντας περαιτέρω τη διαδικασία σχηματισμού κυβέρνησης. Οι επανειλημμένες αποτυχίες εξασφάλισης σταθερής πλειοψηφίας οδηγούν σε πολλαπλούς εκλογικούς γύρους που εκτείνονται σε δύο τρίμηνα, με τον τελικό γύρο να λαμβάνει χώρα ακόμη και τον Αύγουστο του 2027.
Οι μακροοικονομικές επιπτώσεις αντικατοπτρίζουν τον συνδυασμό της διαρκούς υψηλής αβεβαιότητας και μιας παρατεταμένης περιόδου θεσμικού αδιεξόδου. Τα spreads διευρύνονται σημαντικά και πάνω από τις 500 μ.β, οι πιστωτικές συνθήκες γίνονται πιο αυστηρές και η εμπιστοσύνη κάμπτεται, οδηγώντας σε συρρίκνωση των επενδύσεων και αύξηση της αποταμίευσης για προληπτικούς λόγους. Οι κρατικές δαπάνες αυξάνονται ενόψει διαδοχικών εκλογικών αναμετρήσεων, για να ακολουθήσει στη συνέχεια απότομη συρρίκνωσή τους μόλις σχηματιστεί κυβέρνηση. Αυτό δημιουργεί μια έντονη διακύμανση στη δημοσιονομική πολιτική, η οποία επιτείνει το πλήγμα στην εμπιστοσύνη. Ο ρυθμός ανάπτυξης υποχωρεί στο 1,4% το 2027, ενώ το δημόσιο χρέος —το οποίο προηγουμένως ακολουθούσε σταθερή πτωτική πορεία— αλλάζει κατεύθυνση και κινείται ανοδικά.
Πάντως το βασικό σενάριο του οίκου είναι αυτό της “ομαλής προσγείωσης”, όπου οι βουλευτικές εκλογές διεξάγονται κατά το δεύτερο τρίμηνο του 2027, μετά την πλήρη εξάντληση της θητείας της κυβέρνησης και ο σχηματισμός κυβέρνησης επιτυγχάνεται εντός ενός ή δύο, το πολύ, γύρων. Οι προεκλογικές πιέσεις για δαπάνες και οι προσωρινές φορολογικές ελαφρύνσεις δημιουργούν μια ήπια και βραχύβια δημοσιονομική ώθηση, με το έλλειμμα να διευρύνεται ελαφρώς. Τα spreads παραμένουν κοντά στα επίπεδα ισορροπίας και δεν παρουσιάζουν επίμονη αναπροσαρμογή τιμών. Το σενάριο αυτό οδηγεί σε ρυθμό ανάπτυξης του ΑΕΠ 1,9% το 2027, σε συγκράτηση των spreads στις 220 μ.β και συνέχιση της πτωτικής πορείας του δείκτη χρέους, φτάνοντας στο 140% του ΑΕΠ.
Ο οίκος έχει και άλλα δύο σενάρια τα οποία ωστόσο περιλαμβάνουν τις πρόωρες εκλογές, κάτι που, σύμφωνα και με τις δηλώσεις του Έλληνα πρωθυπουργού έχει αποκλειστεί. Πάντως σε περίπτωση που διεξάγονταν πρόωρα και υπήρξαν μόνο δύο γύροι χωρίς αδιέξοδο αποτέλεσμα, η ανάπτυξη το 2027 θα παρέμενε στο 1,9%. Σε περίπτωση όμως που οι πρόωρες εκλογές κατέληγαν σε επανειλημμένες αποτυχίες σχηματισμού κυβέρνησης οι οποίες διαρκούσαν πολλούς μήνες, η ανάπτυξη το 2027 θα υποχωρούσε στο μόλις 0,5% ενώ το spread θα εκτοξεύονταν πάνω από τις 1.000 μ.β.
Όπως επισημαίνει η Moody’s, στην Ελλάδα το μακροοικονομικό σοκ από τις εκλογές συνδέεται με διεύρυνση του spreads κατά περίπου 107 μονάδες βάσης ανά τρίμηνο, μείωση της ιδιωτικής κατανάλωσης κατά περίπου 0,8% κατά τα τρίμηνα διεξαγωγής εκλογών, καθώς και μείωση του πραγματικού φορολογικού συντελεστή κατά περίπου 1,2 ποσοστιαίες μονάδες —στοιχεία που συνάδουν με τη δημοσιονομική χαλάρωση κατά την προεκλογική περίοδο. Οι επιπτώσεις αυτές εντείνονται σημαντικά όταν η αβεβαιότητα παρατείνεται για περισσότερα από ένα τρίμηνα.
Το παράδειγμα των ΗΠΑ
Ο οίκος σημειώνει πως είναι χρήσιμο να επεκταθεί το πλαίσιο σε άλλη χώρα με διαφορετικό πολιτικό ημερολόγιο. Οι ΗΠΑ είναι ένας καλός υποψήφιος. Οι προεδρικές εκλογές γίνονται κάθε τέσσερα χρόνια και οι ενδιάμεσες γίνονται ακριβώς στη μέση, συνεπώς κανείς δεν χρειάζεται να μαντέψει την ημερομηνία των επόμενων εκλογών στις ΗΠΑ.
Αυτό σημαίνει ότι η φύση της όποιας αβεβαιότητας αλλάζει. Στις ΗΠΑ, το ενδιαφέρον ερώτημα δεν είναι πότε διεξάγονται οι εκλογές, αλλά αν ο νικητής θα είναι πράγματι σε θέση να κυβερνήσει. Ένας πρόεδρος που ελέγχει και τα δύο σώματα του Κογκρέσου έχει, σε γενικές γραμμές, ελεύθερο πεδίο για την προώθηση της νομοθετικής ατζέντας της κυβέρνησής του.
Αντιθέτως, ένας πρόεδρος που χάνει τον έλεγχο του ενός ή και των δύο σωμάτων έρχεται αντιμέτωπος με πολιτικό αδιέξοδο, με περιόδους οριακών διαπραγματεύσεων (brinkmanship) σχετικά με το ανώτατο όριο του δημόσιου χρέους, καθώς και με την επαναλαμβανόμενη πιθανότητα αναστολής της λειτουργίας της ομοσπονδιακής κυβέρνησης (government shutdown) — αν και τέτοιες αναστολές μπορούν να συμβούν ακόμα και όταν υπάρχει ενιαίος έλεγχος, όπως φάνηκε το 2025.
Αυτή η μετεκλογική κατάσταση — αυτό που αποκαλείται “διαιρεμένη διακυβέρνηση” (government split) — δημιουργεί αβεβαιότητα ως προς την άσκηση πολιτικής στο αμερικανικό πλαίσιο, η οποία όμως προκύπτει μετά την καταμέτρηση των ψήφων.
Για τις ΗΠΑ, η προσέγγιση του οίκου καταδεικνύει πώς η κατάσταση κατά την οποία διαφορετικά κόμματα ελέγχουν την εκτελεστική και τη νομοθετική εξουσία (“διαιρεμένη διακυβέρνηση”), καθώς και η αβεβαιότητα ως προς την πολιτική, μπορούν να ενσωματωθούν, επιφέροντας στατιστικά σημαντικές επιπτώσεις στη μεταβλητότητα της αγοράς και στην εμπιστοσύνη — επιπτώσεις που στη συνέχεια μεταφέρονται στην ευρύτερη οικονομία. Ωστόσο, ίσως επειδή η “διαιρεμένη διακυβέρνηση” αποτελεί συχνό φαινόμενο στις ΗΠΑ, οι επιπτώσεις αυτές είναι, από οικονομική άποψη, αρκετά μικρές.
Για τις ΗΠΑ ο οίκος “τρέχει” τρία σενάρια. Στο βασικό σενάριο, δεν υπάρχει κατακερματισμός της εξουσίας: ο Πρόεδρος ελέγχει τόσο τη Βουλή όσο και τη Γερουσία. Στο σενάριο του “ήπιου κατακερματισμού”, ένα από τα δύο σώματα περνά στον έλεγχο της αντιπολίτευσης, ενώ στο σενάριο του “σημαντικού κατακερματισμού”, περνούν και τα δύο. Δεν αποδίδουμε πιθανότητες στα τρία αυτά σενάρια, αλλά, για λόγους απλούστευσης, υποθέτει ότι το κόμμα του νικητή των προεδρικών εκλογών του 2028 κερδίζει τον έλεγχο τόσο της Βουλής όσο και της Γερουσίας, εξαλείφοντας έτσι κάθε κατακερματισμό. Πρόκειται για μια παραδοχή, όχι για πρόβλεψη.
Σε σύγκριση με το βασικό σενάριο, ο ρυθμός ανάπτυξης του ΑΕΠ το 2029 είναι χαμηλότερος κατά περίπου 0,15 ποσοστιαίες μονάδες στο σενάριο “Ήπιου Κυβερνητικού Κατακερματισμού” και μειώνεται περαιτέρω στο σενάριο “Σημαντικού Κυβερνητικού Κατακερματισμού”. Ένας κατακερματισμένος κυβερνητικός σχηματισμός επιβραδύνει ελαφρώς την οικονομία, χωρίς ωστόσο να την οδηγεί σε ύφεση.
Πηγή: capital.gr