Δύο διαφορετικές όψεις παρουσιάζει η ελληνική οικονομία, καθώς, ενώ αναμένεται να διατηρήσει θετική δυναμική, τα νοικοκυριά είναι πιο «συγκρατημένα», τρώγοντας από όσα «έτοιμα» έχουν απομείνει, όπως προκύπτει από το Δελτίο Οικονομικών Εξελίξεων της τράπεζας Πειραιώς.
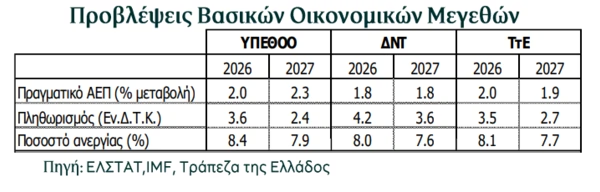
Σύμφωνα με το Δελτίο, το υπουργείο Εθνικής Οικονομίας και Οικονομικών (ΥΠΕΘΟΟ) προβλέπει ανάπτυξη 2,0% το 2026 και επιτάχυνση στο 2,3% το 2027, με βασικούς μοχλούς τις επενδύσεις και την ιδιωτική κατανάλωση, ενώ το ΔΝΤ εμφανίζεται πιο συγκρατημένο, προβλέποντας 1,8% και για τα δύο έτη.
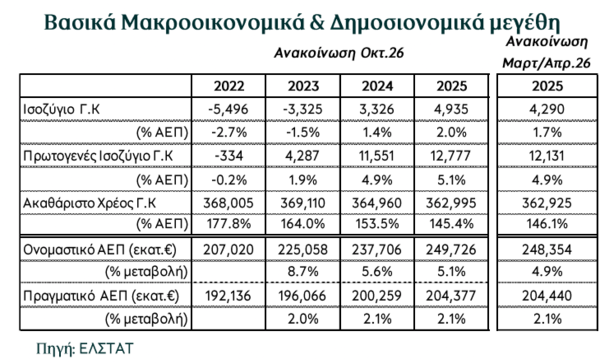
Παράλληλα, η δεύτερη εκτίμηση της ΕΛΣΤΑΤ για το 2025 αποτυπώνει βελτιωμένη δημοσιονομική εικόνα, με πλεόνασμα Γενικής Κυβέρνησης 2,0% του ΑΕΠ, πρωτογενές πλεόνασμα 5,1% και μείωση του δημόσιου χρέους κατά 8,1 ποσοστιαίες μονάδες, στο 145,4% του ΑΕΠ.
Σύμφωνα με το ΥΠΕΘΟΟ, οι δημοσιονομικές προοπτικές παραμένουν θετικές και για το 2026 – 2027, με διατήρηση των πλεονασμάτων και περαιτέρω αποκλιμάκωση του δημόσιου χρέους στο 128,8% του ΑΕΠ το 2027.
Οι περισσότεροι βραχυχρόνιοι δείκτες δραστηριότητας παραμένουν ανοδικοί, ωστόσο οι πληθωριστικές πιέσεις παραμένουν αυξημένες, ενώ η εικόνα των νοικοκυριών είναι πιο συγκρατημένη, καθώς η ταχύτερη αύξηση της κατανάλωσης έναντι του διαθέσιμου εισοδήματος οδήγησε το ποσοστό αποταμίευσης στο -3,9%.
Στο εξωτερικό ισοζύγιο, την περίοδο Ιανουάριος – Αύγουστος το έλλειμμα τρεχουσών συναλλαγών διευρύνθηκε στα €8,9 δισ., παρά τη βελτίωση στα ισοζύγια αγαθών και υπηρεσιών.
Τέλος, στις αρχές Οκτωβρίου πραγματοποιήθηκε πρόωρη αποπληρωμή δανείων του EFSF ύψους €2,5 δισ., ενώ στις 23 Οκτωβρίου ο οίκος S&P επιβεβαίωσε την επενδυτική βαθμίδα «BBB» της χώρας με σταθερή προοπτική.
Διεθνείς εξελίξεις
Εν αναμονή των εξελίξεων στα μέτωπα του πολέμου στη Μέση Ανατολή και την Ουκρανία, μετά τις ενδιάμεσες εκλογές στις ΗΠΑ, βρίσκονται η παγκόσμια οικονομία και οι αγορές.
Οι υψηλές τιμές της ενέργειας ήδη ωθούν ανοδικά τον πληθωρισμό στις μεγάλες οικονομίες.
Ωστόσο η διάχυσή του, πέραν του ενεργειακού τομέα, παραμένει αρκετά περιορισμένη.
Στο πλαίσιο αυτό η Fed και η ΕΚΤ εκτιμάται ότι, μετά την αύξηση των βασικών επιτοκίων τους κατά 25 μ.β. τον Σεπτέμβριο, θα τηρήσουν στις προσεχείς συνεδριάσεις τους στάση αναμονής αναμένοντας τις εξελίξεις.
Στις ΗΠΑ, τα τελευταία στοιχεία και οι πρόδρομοι δείκτες καταδεικνύουν κατά το Γ΄ Τρίμηνο έναν ακόμη ισχυρό ρυθμό ανάπτυξης παρά το μη ευνοϊκό διεθνές περιβάλλον .
Επιπλέον, οι συνεχιζόμενες αρκετά καλές συνθήκες στην αγορά εργασίας παρέχουν τη δυνατότητα στη Fed να εστιάσει στην αντιμετώπιση του πληθωριστικού κινδύνου.
Παράλληλα, η συνεχής άνοδος του δημόσιου χρέους, χωρίς να συζητείται η λήψη διορθωτικών μέτρων, έχει αρχίσει να αντανακλάται στις αποδόσεις των κρατικών ομολόγων.
Στην Ευρωζώνη, η ανάπτυξη αναμένεται να αποδειχθεί ανθεκτική και κατά το Γ΄ Τρίμηνο ωθούμενη από τις ευνοϊκές συνθήκες στην αγορά εργασίας, την άνοδο των εξαγωγών, τις αυξημένες δαπάνες σε άμυνα και υποδομές και τις επενδύσεις στον τομέα της υψηλής τεχνολογίας.
Από την άλλη, η υψηλή εξάρτηση της Ευρώπης από τις εισαγωγές ενεργειακών αγαθών επιδρά αρνητικά.
Όμως, μεσοπρόθεσμα, η επιτυχής διαχείριση του αυξανόμενου (και ήδη υψηλού) δημόσιου χρέους ορισμένων χωρών, όπως της Γαλλίας, χωρίς να διαρραγεί η κοινωνική συνοχή αποτελεί βασική πρόκληση.
Στην Κίνα, ο ρυθμός ανάπτυξης κατά το Γ΄ Τρίμηνο διαμορφώθηκε στο 4,5% σε ετήσια βάση (Β΄ Τρίμ .: 4,3%).
Οι εξαγωγές παραμένουν ο κινητήριος μοχλός ανάπτυξης σε ένα περιβάλλον ιδιαίτερα χαμηλού πληθωρισμού και υποτονικής ανόδου της εσωτερικής ζήτησης.
Ελλάδα
Με βάση τις ανακοινώσεις του Οκτωβρίου, το Υπουργείο Οικονομικών (Προσχέδιο Προϋπολογισμού 2027, 6.10.26), το ΔΝΤ (World Economic Outlook, 13.10.26) και η Τράπεζα της Ελλάδος (Note on the Greek Economy , 23.10.26) τοποθετούν την ανάπτυξη της ελληνικής οικονομίας το 2026 στο 1,8% – 2,0%.
Για το 2027, ωστόσο, οι εκτιμήσεις διαφοροποιούνται: το ΥΠΕΘΟΟ προβλέπει επιτάχυνση στο 2,3%, ενώ το ΔΝΤ και η ΤτΕ αναμένουν σχετική σταθερότητα.
Όσον αφορά τον πληθωρισμό, οι φορείς ενσωματώνουν στις εκτιμήσεις τους τις τρέχουσες πιέσεις για το 2026, ενώ το ΔΝΤ προβλέπει βραδύτερη αποκλιμάκωση το 2027.
Στις 16 και 21 Οκτωβρίου, η ΕΛΣΤΑΤ ανακοίνωσε τη δεύτερη εκτίμηση των εθνικολογιστικών και δημοσιονομικών στοιχείων.
Για το 2025, το πλεόνασμα της Γενικής Κυβέρνησης αναθεωρήθηκε στο 2,0% του ΑΕΠ, από 1,7%, και το πρωτογενές πλεόνασμα στο 5,1%, από 4,9%.
Το χρέος αναθεωρήθηκε στο 145,4% του ΑΕΠ, από 146,1%, λόγω της προς τα πάνω αναθεώρησης του ονομαστικού ΑΕΠ στα €249,7 δισ.
Ο πραγματικός ρυθμός ανάπτυξης διατηρήθηκε στο 2,1%. Οι αναθεωρήσεις αυτές δεν ενσωματώθηκαν στο Προσχέδιο Προϋπολογισμού, καθώς είχε δημοσιευθεί νωρίτερα.
Το ΥΠΕΘΟΟ εκτιμά ότι το πλεόνασμα της Γενικής Κυβέρνησης θα διαμορφωθεί στο 0,6% του ΑΕΠ το 2026 και στο 0,3% το 2027, το πρωτογενές πλεόνασμα στο 3,6% και 3,3% αντίστοιχα, και το χρέος θα αποκλιμακωθεί περαιτέρω φτάνοντας στο 128,8% του ΑΕΠ το 2027.
Σε συνέχεια της δεύτερης εκτίμησης των εθνικολογιστικών στοιχείων, η ΕΛΣΤΑΤ ανακοίνωσε στις 26 Οκτωβρίου ότι το 2025 το ακαθάριστο διαθέσιμο εισόδημα των νοικοκυριών και ΜΚΙΕΝ αυξήθηκε κατά 3,7%, στα €165,4 δισ., ενώ η τελική καταναλωτική δαπάνη αυξήθηκε κατά 5,2%, στα €171,8 δισ.
Ως αποτέλεσμα, η ακαθάριστη αποταμίευση διαμορφώθηκε σε -€6,4 δισ. και το ποσοστό αποταμίευσης προς ακαθάριστο διαθέσιμο εισόδημα σε -3,9%, από -2,4% το 2024.
Η πλειονότητα των διαθέσιμων εποχικά εξομαλυμένων βραχυχρόνιων δεικτών διατήρησε ανοδική τάση.
Τον Αύγουστο η βιομηχανική παραγωγή αυξήθηκε κατά 5,7% σε ετήσια βάση, κυρίως λόγω της θετικής συμβολής της μεταποίησης.
Τον Ιούλιο, στο λιανικό εμπόριο (εκτός καύσιμων) ο δείκτης κύκλου εργασιών αυξήθηκε κατά 5,3% και ο δείκτης όγκου κατά 5,5% σε ετήσια βάση.
Στο χονδρικό εμπόριο ο κύκλος εργασιών ενισχύθηκε κατά 6,5%, αν και ο δείκτης όγκου υποχώρησε κατά 2,4% σε ετήσια βάση.
Στον κλάδο των αυτοκινήτων, οι δείκτες κύκλου εργασιών και όγκου αυξήθηκαν κατά 2,5% και 2,8% αντίστοιχα, ενώ στις επιχειρηματικές υπηρεσίες ο δείκτης κύκλου εργασιών αυξήθηκε κατά 14,1% σε ετήσια βάση.
Ο εθνικός πληθωρισμός διαμορφώθηκε τον Σεπτέμβριο στο 5,0%, με τον μέσο όρο του 9μήνου να ανέρχεται στο 4,0%, έναντι 2,5% την αντίστοιχη περίοδο του 2025.
Οι υπηρεσίες συνέχισαν να ασκούν πληθωριστικές πιέσεις, με τον σχετικό δείκτη να αυξάνεται κατά 4,7% (9μ2025 : 5,1%), ενώ ο δείκτης αγαθών, που περιλαμβάνει μεταξύ άλλων και τα ενεργειακά αγαθά, διαμορφώθηκε στο 3,5%, έναντι μόλις 0,6% το 9μηνο του 2025.
Ο δομικός πληθωρισμός διαμορφώθηκε στο 3,0% τον Σεπτέμβριο και αποκλιμακώθηκε κατά μέσο όρο στο 3,1% το 9μηνο του 2026, από 3,6% το 9μ2025.
Ο εναρμονισμένος πληθωρισμός διαμορφώθηκε στο 3,8% το 9μηνο του 2026 (9μ2025: 3,0%).
Τέλος, την περίοδο Ιανουαρίου – Αυγούστου, το έλλειμμα του ισοζυγίου τρεχουσών συναλλαγών διευρύνθηκε κατά €2,4 δισ., στα €8,9 δισ., αποκλειστικά λόγω της επιδείνωσης του ισοζυγίου δευτερογενών εισοδημάτων.
Αντίθετα, το έλλειμμα αγαθών περιορίστηκε κατά €428 εκατ. – κυρίως λόγω της βελτίωσης στο ισοζύγιο χωρίς καύσιμα και πλοίατο πλεόνασμα υπηρεσιών αυξήθηκε κατά €671 εκατ., – λόγω της βελτίωσης του ταξιδιωτικού ισοζυγίου – και το έλλειμμα πρωτογενών εισοδημάτων μειώθηκε κατά €94 εκατ.
Πηγή: ot.gr