Στη βαθμίδα «BBB» με σταθερές προοπτικές διατηρείται η πιστοληπτική αξιολόγηση της Ελλάδας από τη Fitch Ratings, με τον οίκο να αναγνωρίζει την ανθεκτικότητα της οικονομίας, τη βελτίωση των δημοσιονομικών μεγεθών και την αξιοπιστία της οικονομικής πολιτικής.
Στα θετικά στοιχεία συγκαταλέγονται το κατά κεφαλήν εισόδημα, το οποίο υπερβαίνει τον μέσο όρο των χωρών της κατηγορίας «BBB», οι δείκτες διακυβέρνησης που βρίσκονται ελαφρώς υψηλότερα από τον μέσο όρο των αντίστοιχων χωρών και το αξιόπιστο πλαίσιο πολιτικής που διασφαλίζει η συμμετοχή στην Ευρωπαϊκή Ένωση και την Ευρωζώνη.
Σύμφωνα με την Fitch η δημοσιονομική και μακροοικονομική προσαρμογή έχει επιταχυνθεί τα τελευταία χρόνια, ενισχύοντας τα θεμελιώδη μεγέθη της οικονομίας. Ωστόσο, εξακολουθούν να βαραίνουν το πιστοληπτικό προφίλ οι επιπτώσεις της κρίσης δημόσιου χρέους, το υψηλό επίπεδο του χρέους, παρά τη σταθερή αποκλιμάκωσή του, οι σημαντικές απώλειες οικονομικής παραγωγής της προηγούμενης δεκαετίας, οι επίμονες εξωτερικές ανισορροπίες και οι ενδεχόμενες υποχρεώσεις που συνδέονται με τον τραπεζικό τομέα.
Ανάπτυξη άνω του 2% και νέα υποχώρηση του χρέους
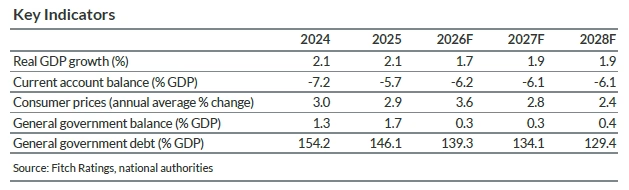
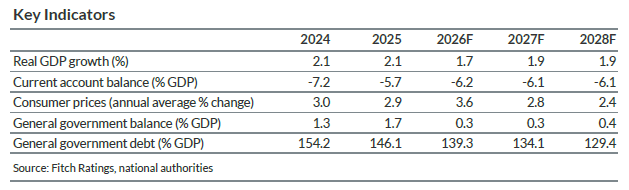
Η ελληνική οικονομία διατήρησε σταθερό ρυθμό ανάπτυξης λίγο πάνω από το 2% την περίοδο 2023-2025, παρά τις γεωπολιτικές εντάσεις και τις διαταραχές στο διεθνές εμπόριο. Για το 2026, η Fitch προβλέπει επιβράδυνση, κυρίως λόγω των αρνητικών επιπτώσεων του πολέμου ΗΠΑ-Ιράν, εκτιμώντας ωστόσο ότι η οικονομική δραστηριότητα θα συνεχίσει να στηρίζεται από την τελευταία χρονιά της επενδυτικής ώθησης του προγράμματος NextGenerationEU.
Σε μεσοπρόθεσμο ορίζοντα, ο οίκος αναμένει σταδιακή σύγκλιση των εισοδημάτων με εκείνα των εταίρων της Ευρωζώνης, με βάση δυνητικό ρυθμό ανάπτυξης περίπου 2%. Βασικοί μοχλοί θα παραμείνουν η εγχώρια ζήτηση, η σταδιακή βελτίωση των ισολογισμών των νοικοκυριών, η σταθερή αύξηση της απασχόλησης και οι υψηλότερες επενδύσεις.
Ιδιαίτερη έμφαση δίνει η Fitch στη μείωση του δημόσιου χρέους. Ο λόγος του ακαθάριστου χρέους της γενικής κυβέρνησης προς το ΑΕΠ υποχώρησε κατά σχεδόν 20 ποσοστιαίες μονάδες το 2024 και το 2025, στο 146%, χάρη στην ανθεκτική ανάπτυξη και τα δημοσιονομικά πλεονάσματα. Παρά τη σημαντική αυτή πρόοδο, το επίπεδο παραμένει περίπου 2,5 φορές υψηλότερο από τον διάμεσο όρο των χωρών της βαθμίδας «BBB», ο οποίος διαμορφώνεται στο 58%.
Στο βασικό της σενάριο, η Fitch εκτιμά ότι η αποκλιμάκωση θα συνεχιστεί με ταχύ ρυθμό, με το χρέος να προσεγγίζει το 120% του ΑΕΠ έως το 2030. Παράλληλα, τα ταμειακά διαθέσιμα του Δημοσίου παραμένουν σε ιστορικά υψηλά επίπεδα, προσφέροντας τη δυνατότητα πρόωρης αποπληρωμής διμερών δανείων και κάλυψης των λήξεων χρέους της επόμενης τριετίας.
Το πλεονέκτημα του χρέους και οι κίνδυνοι για την αξιολόγηση
Ένα ακόμη σημαντικό πλεονέκτημα για την Ελλάδα είναι το ευνοϊκό προφίλ του δημόσιου χρέους, με τη μέση διάρκεια αποπληρωμής να ανέρχεται σε περίπου 19 χρόνια και το κόστος δανεισμού να επωφελείται από ευνοϊκούς όρους. Τα χαρακτηριστικά αυτά περιορίζουν τους κινδύνους αναχρηματοδότησης και λειτουργούν ως ανάχωμα σε ενδεχόμενες αναταράξεις στις αγορές ομολόγων.
Επιπλέον, η διαφορά μεταξύ ανάπτυξης και κόστους εξυπηρέτησης του χρέους παραμένει ευνοϊκή. Το επιτόκιο στο υφιστάμενο απόθεμα χρέους διαμορφώνεται περίπου στο 1,5%, σημαντικά χαμηλότερα από τον εκτιμώμενο ρυθμό αύξησης του ονομαστικού ΑΕΠ, που ανέρχεται περίπου στο 4%.
Ως βασικούς κινδύνους για την αξιολόγηση, η Fitch προσδιορίζει ενδεχόμενη ανατροπή της καθοδικής πορείας του λόγου χρέους προς ΑΕΠ, εξαιτίας μιας διαρθρωτικής χαλάρωσης της δημοσιονομικής πολιτικής ή της εμφάνισης σημαντικών ενδεχόμενων υποχρεώσεων.
Αρνητικά θα μπορούσε επίσης να επιδράσει ένα μακροοικονομικό ή εξωτερικό σοκ που θα περιόριζε τις μεσοπρόθεσμες αναπτυξιακές δυνατότητες και θα επιδείνωνε τις εξωτερικές ανισορροπίες.
Αντίθετα, περαιτέρω σημαντική μείωση του δημόσιου χρέους, με τη στήριξη υψηλών πρωτογενών πλεονασμάτων και διατηρήσιμης ανάπτυξης, θα μπορούσε να λειτουργήσει θετικά για την πιστοληπτική εικόνα της χώρας. Στους παράγοντες που θα μπορούσαν επίσης να οδηγήσουν σε αναβάθμιση των προοπτικών συγκαταλέγονται η ενίσχυση του δυνητικού ρυθμού ανάπτυξης, μέσω υψηλότερων επενδύσεων και της εφαρμογής διαρθρωτικών μεταρρυθμίσεων.
Αποκλίνουν οι δημοσιονομικές πορείες στη Δυτική Ευρώπη
Για την υπόλοιπη ευρωζώνη, ο οίκος διαβλέπει ότι οι δημοσιονομικές πορείες των χωρών της Δυτικής Ευρώπης συνεχίζουν να αποκλίνουν, παρά την ανθεκτικότητα που επιδεικνύει η οικονομική ανάπτυξη απέναντι στις εξωτερικές προκλήσεις. Ο οίκος αξιολόγησης επισημαίνει ότι η εξέλιξη του δημόσιου χρέους ως ποσοστό του ΑΕΠ παραμένει ο βασικός παράγοντας που καθορίζει τις πιστοληπτικές αξιολογήσεις των κρατών.
Στην Ευρωζώνη, έξι χώρες, μεταξύ των οποίων η Γαλλία, η Ιταλία και η Ισπανία, αναμένεται να εμφανίζουν έως το τέλος του 2028 λόγο χρέους προς ΑΕΠ άνω του 90%, ενώ περίπου οι μισές θα διατηρούν πιο συγκρατημένα επίπεδα χρέους, κάτω από το 60% του ΑΕΠ. Για την περίοδο 2026-2028, η Fitch προβλέπει αύξηση του δείκτη χρέους σε 12 χώρες της Ευρωζώνης, μεταξύ των οποίων η Γαλλία και η Γερμανία, ενώ σε εννέα χώρες αναμένει σταθεροποίηση ή αποκλιμάκωσή του.
Οι δημοσιονομικές πιέσεις εντείνονται το 2026 για τις περισσότερες ευρωπαϊκές κυβερνήσεις, κυρίως λόγω των επιδοτήσεων στην ενέργεια, των αυξημένων αμυντικών δαπανών, της σταδιακής ανόδου του κόστους εξυπηρέτησης του χρέους και των δαπανών που συνδέονται με τη γήρανση του πληθυσμού.
Για τη Γερμανία, ο οίκος προβλέπει διεύρυνση του δημοσιονομικού ελλείμματος, καθώς αυξάνονται οι δαπάνες για υποδομές και άμυνα. Αντίθετα, η Ελλάδα, η Κύπρος και η Πορτογαλία αναμένεται να συνεχίσουν να καταγράφουν καλύτερες δημοσιονομικές επιδόσεις από τις υπόλοιπες χώρες της περιοχής.
Την ίδια στιγμή, η απότομη άνοδος των αποδόσεων των κρατικών ομολόγων μετά την έναρξη του πολέμου ΗΠΑ-Ιράν ενδέχεται να υπερεκτιμά τον άμεσο αντίκτυπο στους κρατικούς προϋπολογισμούς, δεδομένης της μεγάλης μέσης διάρκειας του δημόσιου χρέους στις περισσότερες χώρες.
Ωστόσο, οι υψηλότερες αποδόσεις επιβαρύνουν τις μεσοπρόθεσμες δημοσιονομικές προοπτικές και περιορίζουν τα περιθώρια διατήρησης των πιστοληπτικών αξιολογήσεων. Ειδικά για τη Γαλλία, η σημαντική διεύρυνση των αποδόσεων έναντι των γερμανικών ομολόγων αντανακλά την ασθενέστερη δημοσιονομική θέση της χώρας και την αβεβαιότητα ενόψει των εκλογών του 2027.
Εκτιμήσεις ανάπτυξης
Σε επίπεδο οικονομικής δραστηριότητας, η Fitch αναθεώρησε πρόσφατα προς τα πάνω την πρόβλεψή της για την ανάπτυξη της Ευρωζώνης το 2026, μετά τις καλύτερες των αναμενόμενων επιδόσεις του δεύτερου τριμήνου. Η κατανάλωση επέδειξε σχετική ανθεκτικότητα παρά το ενεργειακό σοκ, ενώ η Γερμανία επωφελήθηκε ιδιαίτερα από την εξωτερική ζήτηση που συνδέεται με τις διαταραχές στις παγκόσμιες αλυσίδες εφοδιασμού λόγω της σύγκρουσης στη Μέση Ανατολή. Παράλληλα, ο γενικός πληθωρισμός έχει ξεπεράσει το 3% και αναμένεται να αυξηθεί περαιτέρω τους επόμενους μήνες.
Όσον αφορά τις πιστοληπτικές προοπτικές, οι περισσότερες χώρες της Δυτικής Ευρώπης διατηρούν σταθερό outlook τον Οκτώβριο του 2026, έπειτα από δύο θετικές μεταβολές αξιολογήσεων εντός του έτους. Η Πορτογαλία αναβαθμίστηκε τον Σεπτέμβριο στην κατηγορία «A+» με σταθερές προοπτικές, μετά την τοποθέτησή της σε θετικό outlook τον Μάρτιο, εξέλιξη που επιβεβαιώνει την τάση αναβαθμίσεων πρώην περιφερειακών οικονομιών χάρη στη βελτίωση των δημοσιονομικών μεγεθών, την ισχυρή ανάπτυξη και την ανθεκτικότητά τους σε εξωτερικούς κραδασμούς. Η Κύπρος είναι η μοναδική χώρα της περιοχής με θετικές προοπτικές αξιολόγησης, ενώ καμία χώρα δεν βρίσκεται σε αρνητικό outlook.
Πηγή: ot.gr